
La publicación de los últimos datos de actividad oficial encendió nuevamente las alarmas sobre el pulso de la economía real. En el piso de Ahora Play / Plan M, Maxi Montenegro y el equipo desmenuzaron los números del Instituto Nacional de Estadística y Censos (INDEC) correspondientes al Índice de Producción Industrial Manufacturero (IPI) y al Indicador Sintético de la Actividad de la Construcción (ISAC). La conclusión central que dejó el debate es contundente: tras el shock inicial y un rebote parcial, ambos motores del empleo formal se encuentran estancados en niveles históricamente bajos.
Industria: el espejismo del rebote mensual y la tendencia de fondo
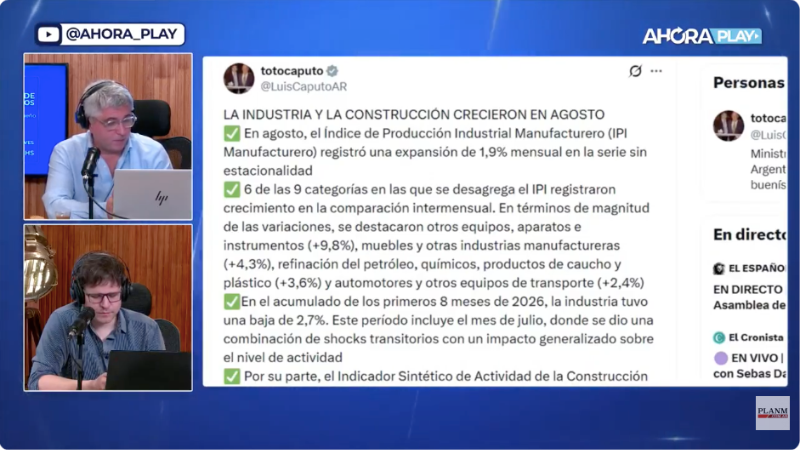
El ministro de Economía, Luis Caputo, celebró en sus redes sociales que la industria manufacturera registró una expansión mensual desestacionalizada del 1,9% en agosto, con subas en seis de las nueve divisiones relevadas. Sin embargo, Montenegro puso la lupa sobre el contexto detrás de ese festejo oficial: el leve repunte de agosto apenas compensó una caída que había rozado el 5% mensual en julio.
En la medición interanual, la industria fabril cayó 3,2% en agosto y acumula una contracción de 2,7% en los primeros ocho meses del año. Asimismo, la serie de tendencia-ciclo muestra un retroceso de 0,6%.
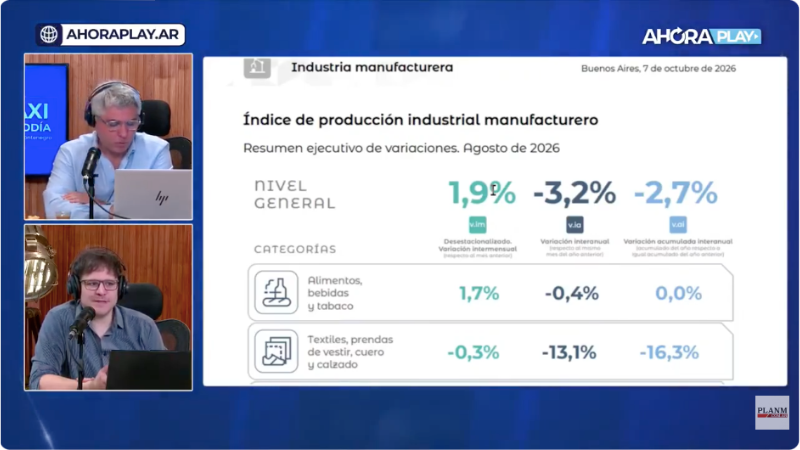
La dispersión sectorial expone la gravedad del cuadro productivo:
- Sectores severamente golpeados: Textiles, indumentaria y calzado se desplomaron 13% interanual en agosto y arrastran un derrumbe acumulado del 16% en el año. Maquinaria y equipo —afectada fuertemente por el parate de la maquinaria agrícola y el ingreso de tractores importados— cayó 18% interanual y 13% acumulado. Por su parte, la industria automotriz y de equipos de transporte se mantiene casi 9% abajo en los primeros ocho meses.
- Los pocos ganadores: Apenas 4 de 16 ramas industriales exhiben números positivos en lo que va del año, lideradas por refinación de petróleo (+4%) y madera, papel y edición (+4%). Alimentos y bebidas, en tanto, permanece prácticamente estancada (0% en el acumulado anual).
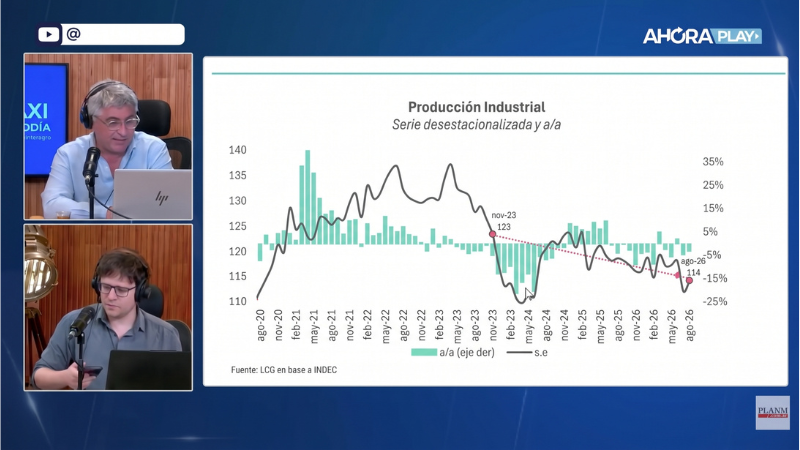
Al repasar la trayectoria histórica mediante los relevamientos de la consultora LCG, Maxi Montenegro subrayó que la economía no experimentó un sendero lineal: tras el derrumbe de noviembre de 2023 provocado por la devaluación y la liberación de precios, la industria ensayó una recuperación hacia febrero de 2025, pero desde entonces el ciclo económico volvió a curvarse hacia la baja.
Construcción en piso histórico: el desplome de la obra pública y el parate domiciliario
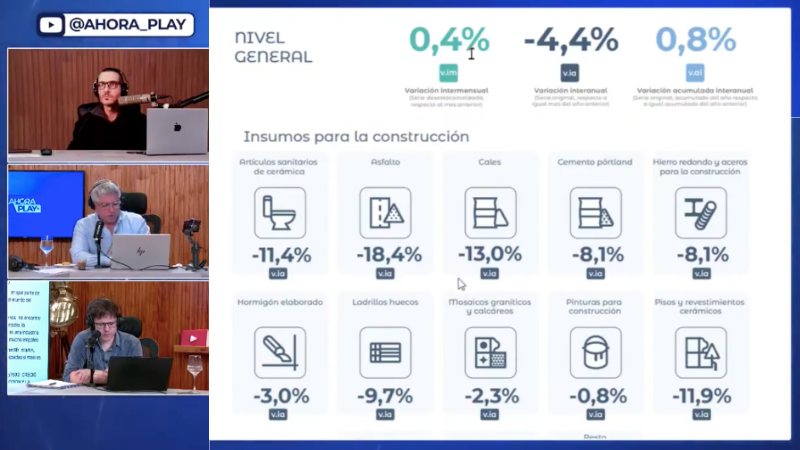
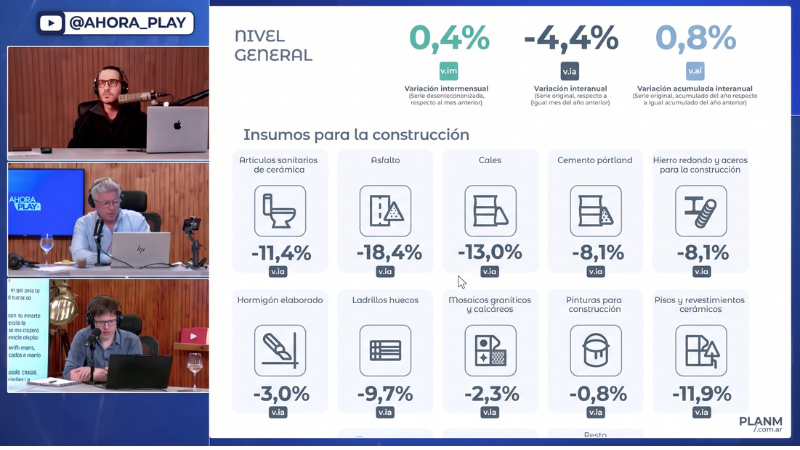
El panorama en la construcción resulta aún más crítico. En agosto, el sector registró una tibia variación mensual desestacionalizada de apenas 0,4%, mientras que en la comparación interanual acusó un descenso del 4,4%. Si bien el acumulado anual muestra una cifra apenas positiva de 0,8%, la proyección inicial del sector apuntaba a un crecimiento de entre 3% y 4% para 2026.
Montenegro puntualizó los factores estructurales que sostienen este congelamiento:
- Obra pública al mínimo: El gasto nacional en infraestructura se redujo a 0,4% del PBI, lo que representa un cuarto o un quinto de sus promedios históricos (entre 1,6% y 2% del producto durante las administraciones previas), marcando un piso comparable únicamente con la crisis de 2002.
- Nivel de actividad deprimido: El índice sectorial se ubica en 77 puntos, un 23% por debajo de los niveles de noviembre de 2023.
- Impacto laboral directo: Como consecuencia del parate, se contabilizan 100.000 puestos de trabajo menos en la construcción y cerca de 60.000 en la industria manufacturera en comparación con 2023.
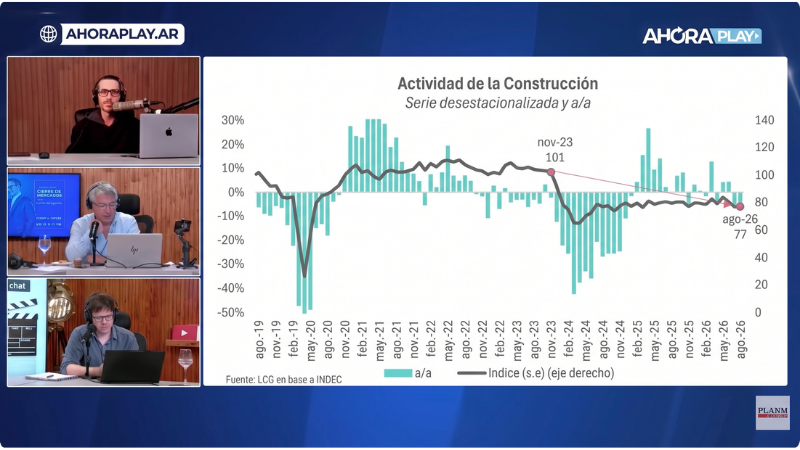
En el ámbito privado, la actividad se limita a corredores selectos de alto poder adquisitivo (como Núñez o Nordelta). En contraste, la pequeña obra domiciliaria y de refacción está totalmente paralizada. Citando a Rapalini (titular de Cerámica Alberdi y fabricante de ladrillos), las ventas de ladrillos cayeron 40% respecto a 2023: las familias carecen de excedente y, quienes disponen de pesos, prefieren dolarizarse antes que encarar una reforma debido a que construir hoy en Argentina resulta sumamente costoso. Esta debilidad fue ratificada por el Índice Construya de septiembre, marcó una baja mensual de 0,65% y un descenso interanual del 2,9%.
El análisis de la mesa: costos en dólares, rentabilidad aplastada y la brecha financiera
Durante el debate en la mesa de Plan M, Juan Pablo Marino sumó los datos del mercado inmobiliario relevados por ZonaProp. En la Ciudad de Buenos Aires, el valor medio publicado del metro cuadrado usado se ubicó en u$s 2.484 en septiembre, avanzando apenas 0,3% en el mes y acumulando una suba de solo 1,4% en nueve meses. Este ritmo contrasta con los aumentos del 6,8% en 2024 y del 5,4% en 2025.
El nudo del problema radica en la ecuación de rentabilidad para el desarrollador:
- Costos en dólares disparados: Mientras el dólar oficial subió solo 4% en los primeros ocho meses del año, el Índice de Costo de la Construcción (ICC) escaló entre 21% y 22%, generando una inflación en dólares de la construcción cercana al 15%.
- Márgenes asfixiados: Con costos en dólares trepando al 15% y precios de venta finales planchados en 1,4%, la rentabilidad de las obras se comprimió drásticamente.
Frente a este cuadro, el especialista en mercados Martín Genero (Clave Bursátil) contrastó el comportamiento de la economía real con la euforia financiera. Genero remarcó que, a pesar de la volatilidad reciente, los bonos soberanos argentinos en dólares acumulan ganancias de entre 5% y 10% en lo que va del año (mientras los bonos del Tesoro estadounidense operan en terreno negativo) y conservan subas de más del 100% desde sus pisos de 2023.
Montenegro quien tomó ese dato para contrastarlo con el “ladrillo”: remarcó que los bonos subieron más del 100% desde 2023 y que acciones como YPF se multiplicaron por tres (+200%), mientras los inmuebles apenas se movieron un 5% anual. A partir de allí, Maxi explicó la fallida expectativa oficial: el Gobierno proyectaba que el derrumbe del riesgo país y los dólares del blanqueo harían subir las propiedades para absorber la disparada de los costos de la construcción, algo que en la práctica no ocurrió.
La incógnita de fondo: ¿hay una falla en el seteo macroeconómico?
La pregunta que vertebró el cierre del programa fue directa: ¿cómo pueden reactivarse la industria y la construcción si los motores del crédito y los ingresos continúan apagados?.
Un informe de PPI citado por Montenegro reveló que el crédito total en pesos al sector privado cayó 0,8% desestacionalizado en septiembre, mientras que los préstamos al consumo retrocedieron 1,6% mensual, acumulando una baja real del 3,5% en los últimos doce meses.
Frente a este cuadro, el equipo advirtió sobre las limitaciones de la reactivación inmobiliaria. Si bien el crédito hipotecario es la línea que más repuntó en el margen, su volumen todavía se ubica muy por debajo del pico que se había alcanzado entre fines de 2024 y comienzos de 2025. A su vez, aquel nivel quedó a una distancia abismal del auge de 2017. Por este motivo, el valor del metro cuadrado en dólares continúa por debajo de los registros de aquel año, aún con un tipo de cambio real similar.
Sin inversión pública, con crédito en retroceso, salarios con escasa capacidad de ahorro y un esquema cambiario que encarece los costos en dólares para producir y construir, Maxi Montenegro sintetizó el dilema que atraviesa a los analistas económicos: ¿no habrá llegado el momento de revisar el seteo de la política monetaria y cambiaria antes de que la recesión productiva termine de consolidarse?.
📺 Encontrá más detalles de la entrevista en nuestro canal: