
El Gobierno de Javier Milei consiguió en las últimas horas un triunfo político clave al encaminar en el Senado la suspensión de las PASO, cuya votación está prevista para el próximo jueves. Sin embargo, en su editorial en LN+, el periodista económico Maxi Montenegro advirtió que, más allá de ese alivio legislativo, el plan Caputo bajo presión atraviesa su momento más exigente: con el riesgo país en 930 puntos, una fuerte devaluación en Brasil y una brecha cambiaria récord del 13%, la estrategia oficial enfrenta dudas crecientes en la antesala del año electoral.
Por qué la suspensión de las PASO era vital para la Casa Rosada
Montenegro explicó que el oficialismo impulsó la eliminación de las primarias por dos razones estratégicas. En primer lugar, busca evitar un escenario como el de agosto de 2019, cuando la derrota de Mauricio Macri frente a Alberto Fernández en las PASO desató una fuerte corrida cambiaria que desestabilizó la economía entre agosto y octubre. En segundo término, tanto Milei como el ministro de Economía, Luis Caputo, perciben que están “muy justos” en los votos para ganar en primera vuelta y necesitan modificar las reglas electorales para impedir que el peronismo dirima su candidatura en una interna que lo fortalezca.
De no haber prosperado la iniciativa, los agentes económicos lo habrían interpretado como una derrota política severa, multiplicando la incertidumbre. Aun así, el frente financiero encendió alertas inmediatas.
Riesgo país en 930 puntos y estancamiento económico
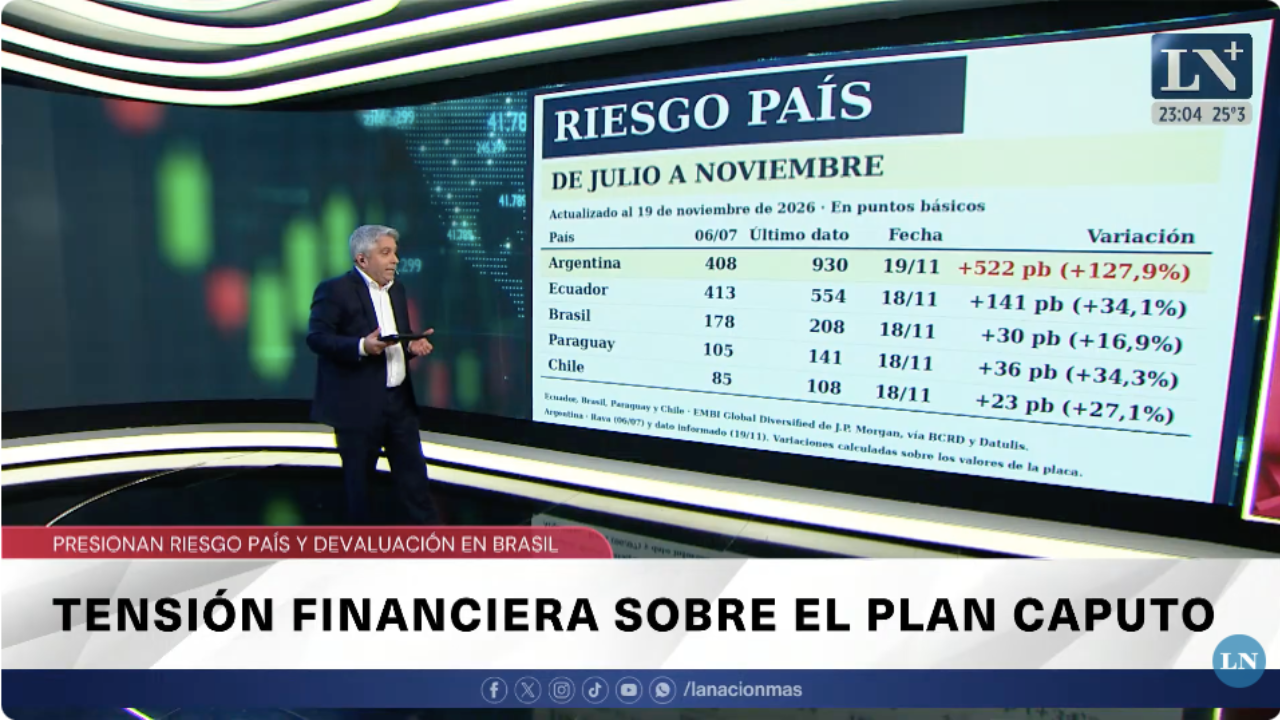
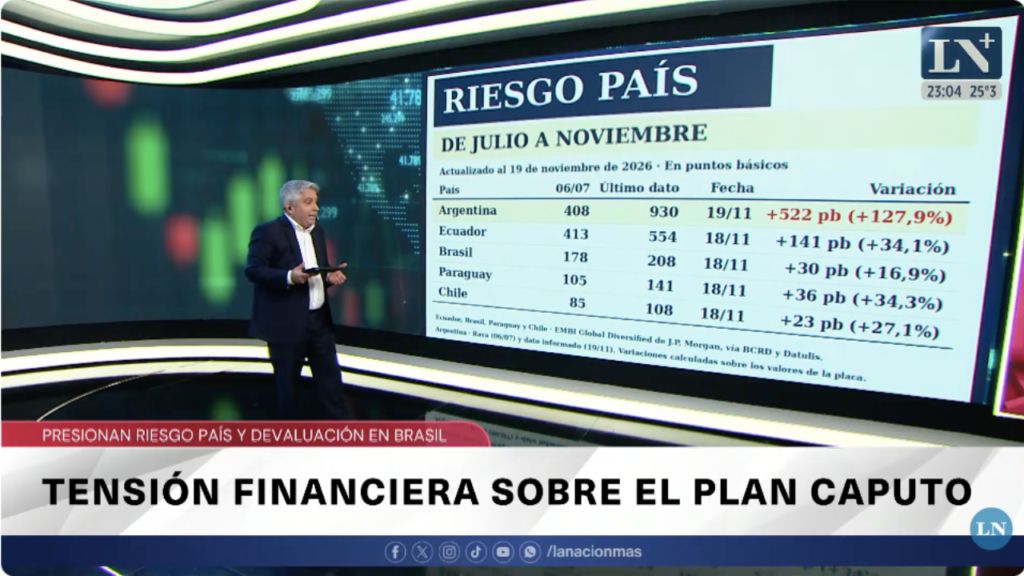
El primer factor que presiona sobre el esquema oficial es la escalada del riesgo país, que volvió a ubicarse en 930 puntos. Aunque existe una salida generalizada de capitales en la región hacia los bonos del Tesoro de Estados Unidos, el deterioro argentino duplica al resto: desde julio —cuando rondaba los 400 puntos— el indicador saltó más de un 127%.
Al comparar con otros países sudamericanos en el mismo período, Montenegro detalló la magnitud de la divergencia:
- Brasil: subió apenas un 15%, incluso tras el triunfo de Lula da Silva en el balotaje frente a Jair Bolsonaro.
- Ecuador: partió de un nivel similar al argentino en julio (algo más de 400 puntos) y hoy se ubica en 550 puntos, un alza del 34%.
- Paraguay: registró un incremento del 34% pese a la renuncia de un presidente.
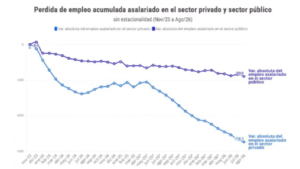
Para el conductor, la venta de bonos argentinos responde a la incertidumbre sobre la reelección de Milei el próximo año. Esa duda se alimenta del estancamiento de la actividad: mientras el Gobierno había proyectado un crecimiento del 5%, el Relevamiento de Expectativas de Mercado (REM) estima una expansión de apenas 0,7% a 1% para este año. Con una economía creciendo al 5%, las encuestas asegurarían un escenario electoral despejado; en cambio, la debilidad en el empleo, la industria, la construcción y el comercio mantiene abierto el interrogante.
El efecto Brasil y el atraso cambiario
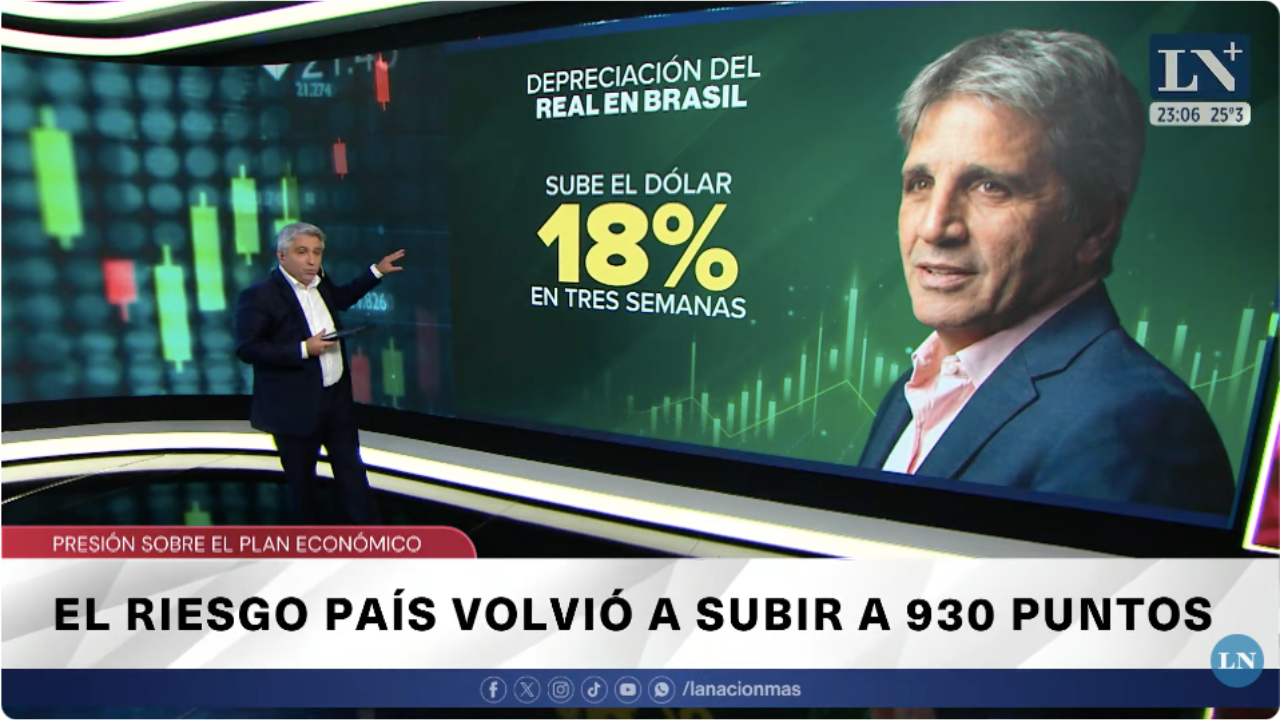
El segundo frente de presión proviene del principal socio comercial de la Argentina. Desde que Lula ganó su reelección hace tres semanas —de cara a su cuarto mandato en enero—, el dólar en Brasil trepó más del 18% en apenas tres semanas, en una economía con una inflación anual del 5%.
Ese movimiento golpea de lleno la lógica del plan de Caputo y Milei, sostenido sobre un ancla cambiaria. En el último año a octubre, el tipo de cambio oficial en Argentina avanzó solo 6%, frente a una inflación del 33%, generando una inflación en dólares superior al 24%. Con la depreciación del real —motivada por las dificultades fiscales de Lula y la salida regional de capitales—, Argentina no solo se encarece frente a Estados Unidos, sino también frente a Brasil.
Cobertura cambiaria y brecha récord en la era Milei
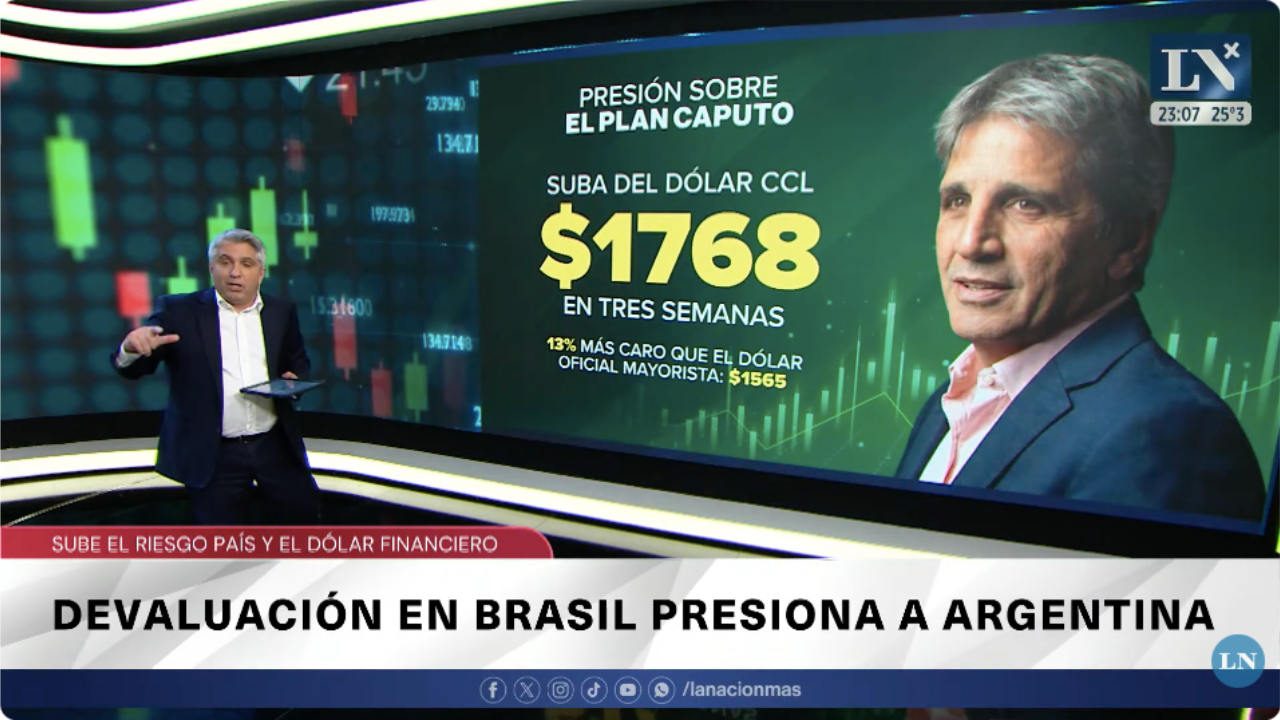
El tercer síntoma de tensión se observa en el mercado local, donde grandes jugadores comenzaron a dolarizarse en busca de cobertura. El dólar Contado con Liquidación (CCL) escaló hasta casi $1.770, quedando un 13% por encima del dólar oficial mayorista, la brecha más alta desde el inicio de la gestión Milei.
A esta demanda se suma que se cortó el ingreso de divisas privadas mediante la colocación de Obligaciones Negociables (ON) en el exterior, frenada por el contexto financiero internacional.
La encrucijada social y las incógnitas hacia el año electoral
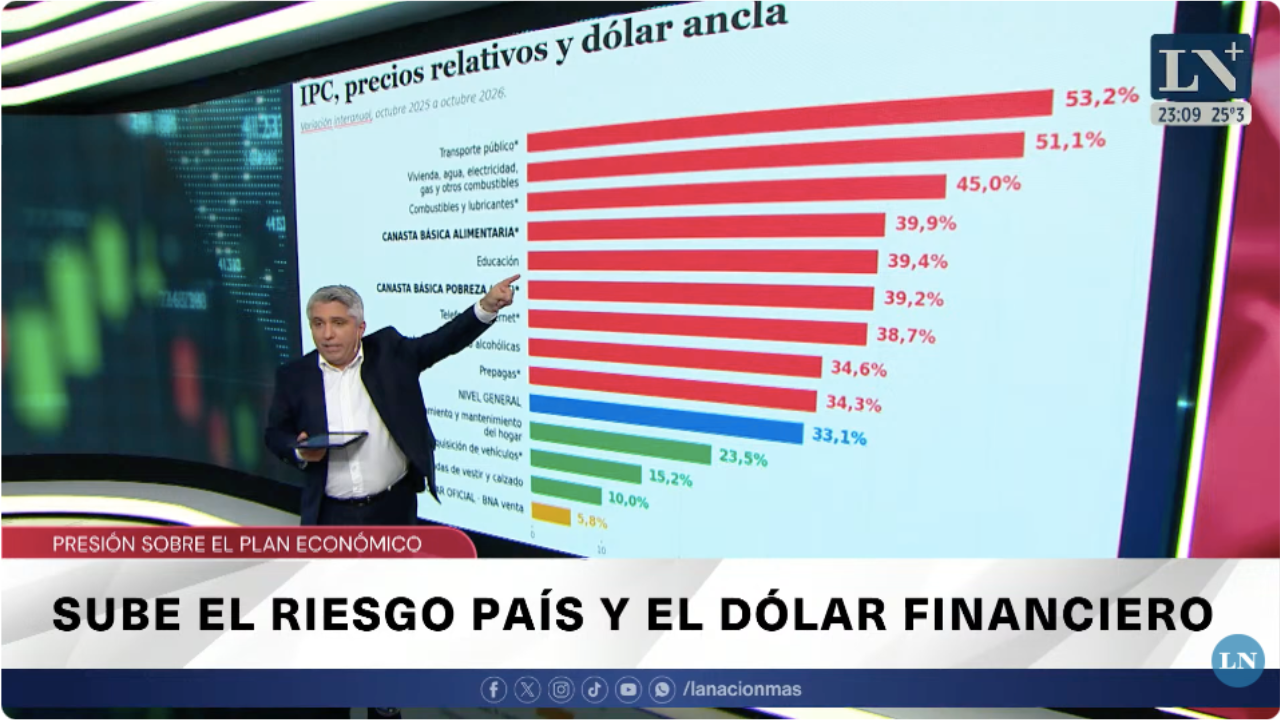
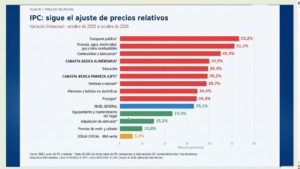
Montenegro subrayó que el Gobierno necesita sostener el dólar quieto no solo por cálculo electoral, sino por el impacto directo sobre los precios. Según los últimos datos del INDEC (acumulado anual a octubre), la estructura de costos sigue tensionada:
- Inflación general: 33% anual.
- Servicios: subas de entre 40% y 50%.
- Combustibles: alza del 45%, impulsada por el shock internacional del petróleo.
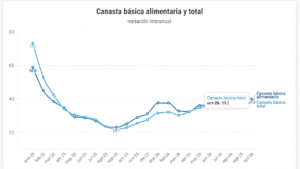
- Canasta básica de pobreza e indigencia: corre al 40% anual, estabilizada en ese nivel durante los últimos tres meses.
El riesgo central es que un salto brusco del dólar, similar al brasileño, se traslade de inmediato a la canasta alimentaria y desestabilice el clima social y político. Frente a un mundo, una región y un riesgo país que presionan, el plan Caputo bajo presión enfrenta una encrucijada clara: más allá de los reclamos industriales por la actividad y el empleo, el Gobierno deberá demostrar que puede sostener al mismo tiempo la desinflación y la estabilidad cambiaria en la antesala del año electoral.