El Gobierno enfrenta un desafío muy difícil para 2027: sostener la estabilidad cambiaria y consolidar la desinflación en un año electoral. Para eso anunció que cuenta con una “bazuca” de dólares —según la última declaración presidencial, ya sumaría US$125.000 millones— para enfrentar una eventual corrida en 2027. Y dejó en claro que, si fuera necesario, estaría dispuesto a aplicar un nuevo apretón monetario para evitar que se desanclen las expectativas. Pero hay una diferencia fundamental con 2025: la economía real llega más deteriorada. El apretón monetario del año pasado se aplicó sobre una economía en plena recuperación. El crédito al sector privado crecía a tasas de dos dígitos en términos reales, habían reaparecido los préstamos hipotecarios, la morosidad todavía era baja y el consumo de bienes durables volaba. Las ventas de autos llegaron a crecer a tasas interanuales de tres dígitos y los electrodomésticos acompañaban el boom. Después de la fuerte recesión de 2024, la economía tenía impulso, crédito y consumo. Tenía espalda para absorber una política monetaria más dura. Ese es el punto que vuelve más complejo el escenario hacia 2027. La medicina puede ser la misma. El problema es que el paciente llega en condiciones muy distintas.
Deterioro en el empleo
El mercado de trabajo es quizás la diferencia más clara entre ambos momentos. Tras el shock inicial de 2024, el empleo privado registrado había comenzado a recuperarse: la pérdida acumulada de asalariados privados respecto de noviembre de 2023 pasó de un máximo de 139.400 puestos en julio de 2024 a 105.600 en mayo de 2025. Pero esa recuperación se interrumpió. Desde entonces comenzó una segunda fase de destrucción de empleo, mucho más persistente: la pérdida acumulada subió a 143.400 puestos en agosto de 2025, 200.200 en diciembre y 265.800 en julio de 2026. Es decir, en apenas catorce meses se destruyeron unos 160.000 empleos privados adicionales, llevando el deterioro a un nuevo máximo desde el inicio del Gobierno.
Crédito: de motor a problema
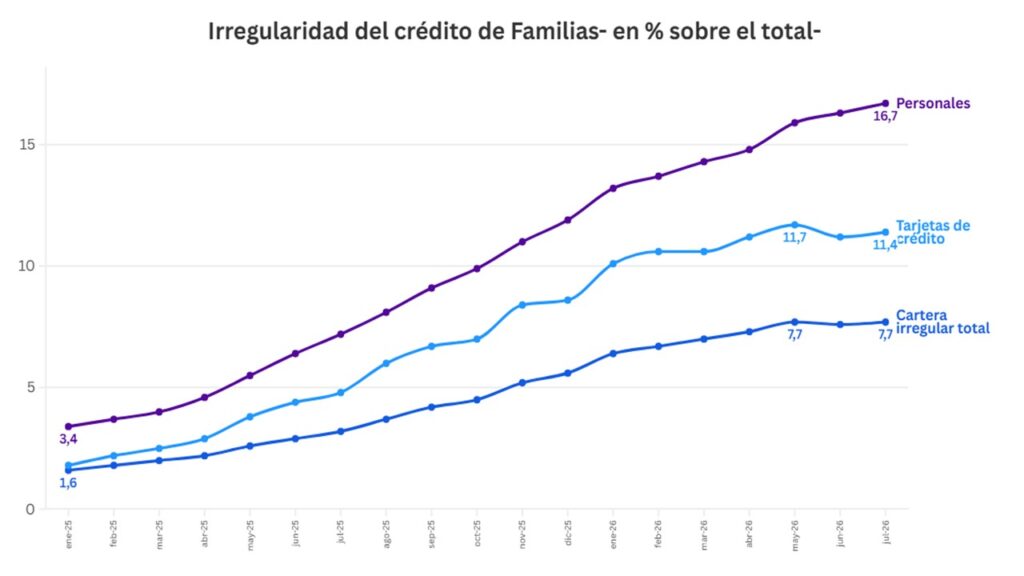
El deterioro del crédito no aparece solamente en la desaceleración de los préstamos, sino también —y de manera mucho más contundente— en su calidad. A comienzos de 2025 la irregularidad del sistema todavía se encontraba en niveles bajos: en enero, la cartera irregular total representaba apenas 1,6%, mientras que la mora en préstamos personales era de 3,4% y en tarjetas de crédito de 1,8%. Desde entonces el deterioro fue prácticamente ininterrumpido. Para agosto de 2025 esos ratios ya habían trepado a 3,7%, 8,1% y 6,0%, respectivamente, y durante 2026 la tendencia se profundizó.
En julio de 2026, la cartera irregular total alcanzó 7,7%, casi cinco veces el nivel de enero de 2025. Pero el deterioro es todavía más marcado en el crédito a las familias: la mora en préstamos personales pasó de 3,4% a 16,7%, mientras que en tarjetas saltó de 1,8% a 11,4%. En apenas un año y medio, la irregularidad aumentó 13,3 puntos porcentuales en personales y 9,6 puntos en tarjetas. Es una señal de que una parte creciente de los hogares comenzó a encontrar dificultades para afrontar sus compromisos financieros.
Esto cambia sustancialmente el punto de partida respecto de 2025. El crédito que entonces ayudaba a sostener el consumo hoy convive con niveles de mora inéditamente altos. Por eso, un nuevo endurecimiento monetario encontraría a las familias más endeudadas, con menor capacidad de pago y a los bancos necesariamente más cautelosos para prestar. La misma suba de tasas que en 2025 podía enfriar una economía con crédito en expansión, en 2027 podría amplificar un proceso de contracción crediticia que ya está en marcha.
La venta de autos se dio vuelta
El giro también es evidente en el mercado automotor. Según ACARA, durante 2025, los patentamientos de autos crecieron casi 48%, uno de los principales símbolos del rebote del consumo durable. Un año después, la dinámica se revirtió: entre enero y septiembre de 2026 las ventas acumulan una caida de 13% respecto a igual período del año pasado. Entre enero-septiembre de 2025 se vendieron 500.497 vehículos en el mercado interno, mientras que este año fueron sólo 435.493. Esa situación junto con el derrumbe de la rentabilidad en toda la cadena automotriz –por la contracción del mercado general y la mayor competencia de importados– puso en máxima tensión a la red de concesionarias con las terminales, que a su vez vienen aplicando planes de ajustes de horarios de producción, suspensiones y despidos.
Actividad: menos crecimiento del esperado
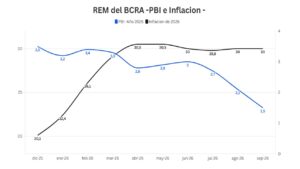
Las expectativas también reflejan el enfriamiento. El REM proyectaba a findes de 2025 un crecimiento del 3,5% ( el presupuesto 5% anual), pero las estimaciones comenzaron a recortarse desde abril: pasaron de 3% en junio a 2,7% en julio, 2,1% en agosto y apenas 1,5% en septiembre. El Top 10 es aún más pesimista y espera 1,2%. En pocos meses, la expectativa de crecimiento para 2026 se redujo prácticamente a la mitad.
Una economía con menos espalda
Todo esto cambia la discusión hacia 2027. Si las tensiones cambiarias vuelven a hacer volar las tasas de interés, el impacto sobre la economía real difícilmente sea el mismo que en 2025. Entonces había crédito en expansión, consumo durable creciendo y un mercado laboral que comenzaba a recuperarse. Hoy el crédito está frenado y con una morosidad mucho mayor, la venta de autos cae a tasas de dos dígitos, los electrodomésticos retroceden y el empleo privado perdió más de 160.000 puestos desde mayo de 2025.
Si esta dinámica continúa, el margen social y político para volver a aplicar un torniquete monetario, como asegura implimentará el Gobierno de ser necesario, será mucho menor. Y algo similar ocurre por el lado fiscal: ajustar nuevamente partidas del gasto para garantizar el cumplimiento de la meta puede profundizar el enfriamiento de una economía que ya llega debilitada.
El desafío de 2027 será, por lo tanto, más complejo que el de 2025: preservar la estabilidad nominal sin terminar de apagar la economía real. La misma medicina sigue disponible. Lo que cambió es la resistencia del paciente. ¿Hay lugar para salir del “piloto automático” del equipo económico y reactivar la economía?