
El crédito al sector privado fue uno de los motores de la recuperación económica durante el segundo semestre de 2024 y el arranque de 2025. Sin embargo, el fuerte endurecimiento monetario de la segunda mitad del año pasado empezó a pasar factura: tasas activas elevadas, una morosidad en aumento y bancos cada vez más cautelosos a la hora de prestar. A ese escenario se suma ahora el freno del crédito en dólares. La paradoja es que hay más dólares en los bancos, pero cada vez cuesta más transformarlos en financiamiento para la economía. ¿Puede sostenerse la recuperación sin crédito?
Hay un dato que empieza a encender una luz amarilla sobre la recuperación económica: el crédito al sector privado dejó de crecer Primero fue el frenazo del crédito en pesos en los últimos 8 meses. Ahora también el crédito en dólares para exportadores. No es un dato menor. La expansión del crédito fue uno de los factores que explicaron la recuperación de la actividad durante el segundo semestre de 2024 y buena parte de 2025. Después de años de desmonetización, el regreso del financiamiento bancario permitió recomponer el consumo, financiar capital de trabajo y darle oxígeno a empresas y familias. Pero ese proceso se interrumpió.
https://public.flourish.studio/visualisation/30479034/
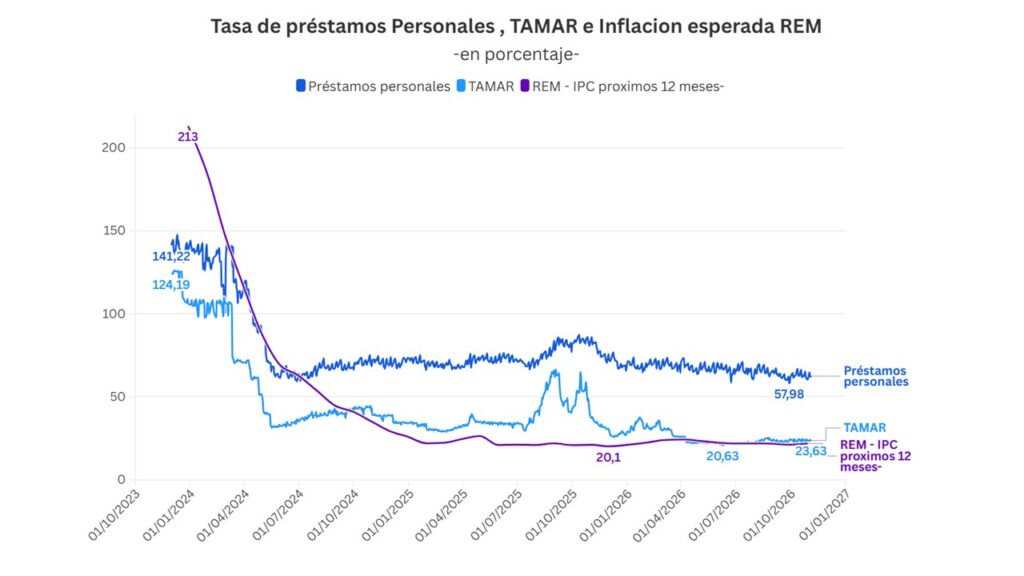
Hace poco mas de año, la incertidumbre electoral provocó un cambio brusco en las condiciones financieras. La respuesta desde el BCRA fue un endurecimiento monetario, con tasas de interés que treparon a niveles muy elevados en términos reales. El objetivo era contener las tensiones cambiarias y el costo fue un fuerte encarecimiento del crédito.
A fin de julio de 2025, el BCRA profundizó la suba de encajes bancarios, con incrementos de hasta 10 puntos porcentuales para depósitos de fondos money market, pases pasivos y cauciones. En agosto extendió el endurecimiento al resto del sistema: elevó otros 3,5 puntos los requisitos para las obligaciones en pesos, impuso la integración diaria de los encajes hasta 65%. El resultado fue una mayor inmovilización de fondos en los bancos y menos liquidez disponible para otorgar crédito.
Tras la elección, la normalización posterior de las tasas pasivas no resolvió el problema del crédito. Los bancos hoy pagan por los depósitos tasas del orden del 20%-22% nominal anual, pero el costo que enfrentan las familias y las empresas para financiarse sigue siendo considerablemente mayor. El spread entre tasas activas y pasivas continúa elevado.
https://public.flourish.studio/visualisation/30049227/
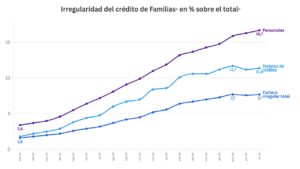
Hay otra consecuencia que complica la recuperación: la morosidad. La cartera irregular total pasó de 1,6% en enero de 2025 a 7,8% en agosto de 2026, casi cinco veces más. Los préstamos personales son el caso más crítico: subieron de 3,4% a 17,0% y no muestran signos de amesetamiento, ya que siguen creciendo mes a mes (16,3% en junio, 16,7% en julio).
En tarjetas de crédito la irregularidad se multiplicó por seis, de 1,8% a 10,9%. Alcanzó un pico de 11,7% en mayo y desde entonces se mueve en torno al 11%, con una leve baja en agosto. Es una marca que no desaparece simplemente porque bajen las tasas. Los bancos endurecen los criterios de otorgamiento, las familias tienen menos margen para endeudarse y las empresas enfrentan condiciones más restrictivas.
https://public.flourish.studio/visualisation/30580900/
Se genera así un círculo vicioso difícil de romper: con una dinámica del ingreso disponible que se deteriora por la suba de servicios públicos -por encima de la inflación general y de las paritarias-, el crédito caro deteriora la capacidad de pago, la mora aumenta y los bancos se vuelven más cautelosos.
La recuperación del financiamiento requiere algo más que una baja de las tasas de referencia. El problema es que la economía necesita crédito para crecer, pero el sistema financiero todavía está procesando el costo del apretón monetario.
Los dólares vuelven a los bancos, pero dejan de transformarse en crédito
La segunda señal de alerta aparece en el mercado de crédito en dólares. Y acá hay una paradoja para la estrategia económica del Gobierno. Alrededor de un tercio de los U$S 2.500 millones promedio que los argentinos compran todos los meses quedan depositados en el sistema financiero. Los depósitos privados en moneda extranjera alcanzaron los US$43.000 millones, un nivel muy elevado para la historia reciente del sistema financiero argentino.
La apuesta oficial era que esos dólares se transformaran en crédito. El BCRA aflojó las reglas: con la Comunicación “A” 8467 habilitó a los bancos a prestar hasta el 15% de sus depósitos en dólares a empresas que no exportan. Hasta entonces, ese financiamiento estaba reservado a quienes generaban divisas. Pero la dinámica comenzó a perder fuerza. Y los datos diarios permiten identificar con bastante precisión el cambio de tendencia.
Entre el 2 de enero y el 4 de noviembre, los depósitos privados en dólares pasaron de US$37.048 millones a US$43.011 millones. Es decir, ingresaron casi US$6.000 millones al sistema bancario, un crecimiento del 16,1%. El crédito tuvo una expansión todavía mayor durante el período: pasó de US$17.718 millones a US$25.687 millones, un incremento del 45%. Sin embargo, esa dinámica comenzó a frenarse abruptamente en los últimos meses.
En agosto, los préstamos habían aumentado US$570 millones; en septiembre, otros US$752 millones. Pero en octubre el incremento fue de apenas US$45 millones. En noviembre, con datos hasta el día 4, el stock sumó otros US$87 millones.
https://public.flourish.studio/visualisation/30894488/
La desaceleración contrasta con lo que ocurre del lado de los depósitos. Solamente en octubre ingresaron otros US$915 millones a las cuentas bancarias en moneda extranjera. La conclusión es bastante clara: los dólares siguen llegando al sistema financiero, pero los bancos encuentran cada vez más dificultades para convertir ese ahorro en nuevos préstamos.
Hay otro indicador que permite observar el fenómeno. La relación entre préstamos y depósitos había trepado desde el 47,8% de comienzos de año hasta superar el 60% en septiembre. En octubre retrocedió al 59,7%.
No se trata todavía de una reversión del proceso de intermediación financiera. El crédito en dólares sigue mostrando un crecimiento muy importante en la comparación anual. Pero el cambio en la velocidad de expansión es significativo.
Menos crédito en dólares complica la compra de reservas
El crédito en dólares no es solamente una variable financiera. También era una fuente de oferta de divisas. Los préstamos en moneda extranjera se liquidan en el mercado de cambios, es decir, se venden contra pesos. Cada dólar prestado era un dólar más que llegaba al mercado.
Ahí está el vínculo con la estrategia cambiaria del Banco Central. El Gobierno necesita acumular reservas, y buena parte de la oferta que le permitía comprar venía de esa expansión del crédito. Si el crédito en dólares se desacelera, la oferta se achica y comprar reservas se vuelve más difícil.
El financiamiento también se frena para empresas y provincias
El mercado de capitales había empezado a funcionar como una fuente alternativa de financiamiento para empresas y provincias, a través de emisiones de obligaciones negociables y colocaciones de deuda. Sin embargo, el deterioro de las condiciones financieras , un riesgo país disparado arriba de los 850 puntos ( desde los 400 puntos de julio pasado) y la mayor selectividad de los inversores comienzan a limitar esa ventana. La desaceleración de las emisiones privadas y provinciales agrega otro elemento a un escenario en el que el financiamiento bancario tampoco consigue consolidar una recuperación sostenida.
La recuperación de 2024/25 se apoyó en el crédito. Hoy ese motor pierde fuerza. En pesos, las tasas siguen altas y la mora ya llega al 7,8%. En dólares, hay depósitos récord que no se convierten en préstamos. Y en el mercado de deuda (ONs y provincias), un riesgo país arriba de los 850 puntos cierra la ventana de financiamiento.
El Gobierno necesita el impulso del crédito privado para que la economía crezca y para que el Banco Central pueda seguir comprando reservas. Y el calendario aprieta: 2027 es año electoral. Sin crédito que fluya, la reactivación que el oficialismo necesita llegar a las urnas con la economía en marcha queda en duda.