
La necesidad de acumular reservas frente a los vencimientos de deuda y la dolarización electoral de 2027 condiciona al programa económico. En una columna publicada en El Cronista, Maximiliano Montenegro analizó ese escenario y los interrogantes que planteó Alberto Ades sobre la política monetaria, el ahorro en dólares y el tipo de cambio.
El programa económico de Javier Milei enfrenta una tensión cada vez más visible: necesita fortalecer las reservas del Banco Central y sostener la baja de la inflación, mientras la recuperación de la actividad pierde fuerza. El encarecimiento del financiamiento y la incertidumbre electoral de 2027 estrechan el margen para resolver esa combinación.
En su columna publicada en El Cronista, el periodista y economista Maximiliano Montenegro describió las presiones que enfrenta el equipo de Luis Caputo y recuperó tres preguntas planteadas por Alberto Ades: si la política monetaria resulta demasiado restrictiva, cómo movilizar el ahorro privado en dólares y si un tipo de cambio real más alto ayudaría a los sectores rezagados.
Son discusiones que atraviesan el rumbo del programa y que adquieren mayor relevancia ante un escenario de menor crecimiento y mayores dificultades para conseguir financiamiento.
El FMI pone el foco en las reservas
Según reconstruyó Montenegro, la misión del Fondo Monetario Internacional encabezada por Joyce Wong, que visitó Buenos Aires en la última semana de septiembre, transmitió a economistas locales una preocupación concreta: el Banco Central debe comprar más reservas que las adquiridas durante agosto y septiembre.
Detrás de ese planteo aparecen dos problemas. El primero es el deterioro de las condiciones para emitir deuda. El Gobierno no aprovechó la ventana de acceso al mercado internacional cuando el riesgo país rondaba los 400 puntos. Luego, el indicador se acercó a los 600 puntos, al mismo tiempo que subieron casi 90 puntos básicos las tasas de los bonos del Tesoro estadounidense.
También se encareció el financiamiento en dólares dentro del mercado local. De acuerdo con un informe de la consultora 1816 citado en la columna, el AO29 rendía 11,8% contra el dólar MEP, unos 325 puntos básicos por encima del nivel de su última colocación primaria. A ese costo, la posibilidad de obtener nuevos fondos quedaba comprometida, mientras los depósitos en dólares del Tesoro en el BCRA habían descendido a US$ 1.177 millones.
El segundo problema es lo que viene: sin acceso al financiamiento, las reservas deberán atender tanto las necesidades del Tesoro como la demanda de dólares asociada al proceso electoral.
Un programa financiero bajo presión
El programa financiero presentado el 6 de julio había sido elaborado en condiciones más favorables. El riesgo país se ubicaba en 408 puntos y el Banco Central compraba reservas a un ritmo superior a los US$ 100 millones diarios.
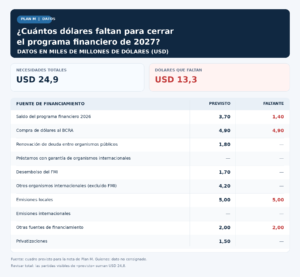
Ese esquema contemplaba que el Tesoro colocara bonos en dólares en el mercado local por US$ 5.000 millones, adquiriera otros US$ 5.000 millones al BCRA y conservara un colchón de depósitos de US$ 3.700 millones.
El cambio de escenario alteró esas previsiones. Según la columna, en Washington preocupa un faltante de financiamiento del Tesoro de unos US$ 12.500 millones, que podría trasladar una presión adicional sobre las reservas.
La dificultad consiste en que esos mismos dólares también serían necesarios para enfrentar una eventual aceleración de la dolarización electoral de 2027.
El Banco Central aceleró las compras
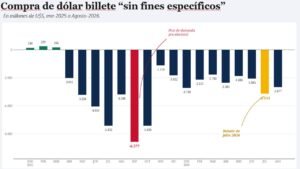
Tras la visita de la misión del FMI, el BCRA aumentó el ritmo de sus intervenciones. Desde el 28 de septiembre y hasta el corte de la columna, ya en octubre, las compras promediaban US$ 63 millones diarios. En septiembre habían sido de apenas US$ 12 millones por día, el menor registro del año, y en agosto, de US$ 38 millones diarios.
Sin embargo, las compras brutas no se traducen íntegramente en una mayor disponibilidad de reservas. En el período analizado, el Banco Central había adquirido casi US$ 15.000 millones, pero había vendido alrededor de US$ 7.000 millones al Tesoro para afrontar vencimientos de deuda.
Ese circuito explica por qué un volumen significativo de compras puede convivir con la necesidad de seguir reforzando la posición externa.
Menos crecimiento y más inflación que la prevista
Montenegro ubica esas dificultades dentro del “trilema” que enfrentaba el Gobierno en 2026: acumular las reservas que no había comprado en 2025, profundizar la desinflación y reactivar la economía después del freno del crédito y la actividad provocado por la corrida cambiaria.
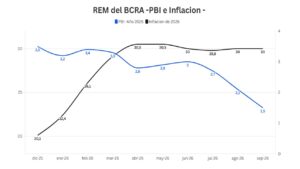
Las proyecciones muestran cuánto se modificó el escenario. El Presupuesto 2026 contemplaba un crecimiento del 5% y una inflación del 10%. Por su parte, el Relevamiento de Expectativas de Mercado del BCRA proyectaba en diciembre una expansión del 3,5% y una inflación del 20%.
En el último REM citado en la nota, la expectativa de crecimiento había descendido al 1,5%, y al 1,2% entre las diez consultoras con mejores pronósticos. La inflación esperada había subido al 30%.
La interpretación del periodista es que Milei y Caputo priorizaron la acumulación de reservas y la desinflación, en un año que además estuvo condicionado por la suba del petróleo vinculada a la guerra en Irán. La recuperación quedó limitada por la persistencia de la demanda de dólares y unas condiciones financieras restrictivas.
Los dólares privados no vuelven plenamente a la economía
Uno de los mecanismos que esperaba el equipo económico era que los pesos emitidos para comprar reservas acompañaran una mayor demanda de moneda local. Según el análisis de Montenegro, esa recuperación de la confianza en el peso no llegó a consolidarse.
En agosto y septiembre —en este último caso, sobre la base de información bancaria—, las compras de dólares de los argentinos se ubicaron en torno de US$ 2.700 millones mensuales.
La columna describe una distribución aproximada en tres partes: pagos con tarjeta en dólares, billetes destinados al colchón o a cajas de seguridad y depósitos que permanecen en cuentas bancarias.
Una parte de esos depósitos financia préstamos a exportadores y emisiones de deuda corporativa. Sin embargo, ese circuito beneficia principalmente a actividades que generan divisas, como energía, minería y el sector cerealero. Su impacto sobre el crédito, el consumo y la inversión de los sectores que operan en pesos resulta más limitado.
Así, conviven actividades de fuerte expansión con otras que enfrentan dificultades para financiarse y recuperar ventas.
Las tres preguntas de Alberto Ades
En ese contexto, Alberto Ades planteó tres cuestiones que Montenegro identifica como “temas tabú” para el programa oficial.
La primera es si la política monetaria resulta demasiado restrictiva. El interrogante apunta a evaluar si existe margen para aliviar las condiciones financieras, facilitar inversiones y permitir que empresas potencialmente viables atraviesen la transición, sin abandonar el objetivo de bajar la inflación.
La segunda es cómo movilizar el ahorro privado en dólares. Ades puso sobre la mesa los aproximadamente US$ 300.000 millones fuera del sistema y la dificultad para convertir ese ahorro en financiamiento de la actividad económica.
La tercera es si ayudaría un tipo de cambio real más alto. La pregunta se relaciona con la situación de los sectores expuestos a una mayor competencia externa, el turismo receptivo y actividades como la construcción.
Los tres planteos abren una discusión sobre cómo mejorar el funcionamiento del programa y distribuir los costos de la transición. “Son preguntas que merecen una discusión abierta y constructiva”, sostuvo Ades, según recoge la columna.
La apuesta de Caputo y el margen para cambiar
Mientras esas preguntas ganan espacio, el equipo económico mantiene su prioridad: preservar la estabilidad y sostener la desinflación.
Según relata Montenegro, ante las consultas de gobernadores del PRO y dirigentes de La Libertad Avanza por el freno en sectores relevantes para el consumo y el empleo, Caputo responde que deben “aguantar”. El mensaje es que el programa no se modificará y que las mejoras de corto plazo en actividad, crédito y consumo podrían ser moderadas.
La apuesta oficial descansa en que la continuidad política permita reconstruir la confianza y habilite una recuperación más intensa hacia 2028.
La cuestión que deja abierta el análisis es cuánto margen existe para introducir ajustes antes de ese momento. Con el financiamiento más caro y las elecciones de 2027 en el horizonte, flexibilizar la política económica supone riesgos cada vez mayores. Pero mantener las condiciones actuales también tiene costos sobre la actividad y empleo, mientras que eleva la incertidumbre política rumbo al año electoral.
Este informe fue elaborado a partir de la columna de Maximiliano Montenegro “Alberto Ades y los tres ‘temas tabú’ del plan Milei”, publicada en El Cronista. Las cifras y proyecciones corresponden al período analizado en esa publicación.