La discusión sobre la actividad económica empieza a cambiar. Los últimos datos prácticamente descuentan que el tercer trimestre volvió cerrar en rojo. Si se confirma, serían dos trimestres consecutivos de caída y la economía entraría formalmente en “recesión técnica”. Pero el dato empieza a quedar viejo antes de conocerse. La pregunta relevante ahora es otra: ¿qué puede hacer rebotar a la economía desde este nivel? Por ahora, los indicadores adelantados dejan una foto ambigua. El salario real muestra alguna recuperación en el margen y el crédito parece haber frenado la caída, empieza a crecer tímidamente para empresas, y la mora comienza a bajar lentamente. Del otro lado, la inversión continúa retrocediendo con fuerza, mientras la industria y la construcción siguen entre los sectores más golpeados y el nivel de empleo registrado continua en retroceso.
El IGA (Indice general de actividad) de Orlando Ferreres ofrece una primera señal. En septiembre, la actividad cayó 0,8% interanual y apenas avanzó 0,1% mensual desestacionalizada. El tercer trimestre terminó 1,2% por debajo del segundo. La recesión, por lo tanto, empieza a quedar en el espejo retrovisor de los indicadores. El problema ya no es tanto detectar la caída sino encontrar qué puede empujar la economía hacia adelante.
La industria todavía no anticipa el rebote
La industria es probablemente el ejemplo más claro. El Índice de Producción Industrial de FIEL permite tener una señal adelantada respecto del dato que posteriormente publica el INDEC. Y septiembre no mostró un cambio de tendencia.
La producción industrial cayó 2,9% interanual y 0,9% mensual desestacionalizada. Más importante todavía: acumuló cinco meses consecutivos de contracción y el tercer trimestre terminó 4,3% por debajo del segundo en términos desestacionalizados. Según FIEL, la industria entró en una nueva fase contractiva desde mayo.
La caída, además, ya tiene una difusión importante entre sectores. Más del 60% de las ramas retrocedieron durante el tercer trimestre. En los primeros nueve meses del año, la producción automotriz cayó 17,2%, los minerales no metálicos 5,3% y la metalmecánica 3,8%.
Y hay otra señal particularmente relevante para lo que viene: los bienes de capital retrocedieron 7,6% y los bienes de consumo durable 9,4%.Es decir, la industria no sólo perdió el impulso que había mostrado durante la recuperación anterior. Todavía no aparecen señales claras de que haya encontrado el punto de giro.
La inversión “brilla por su ausencia”
Si el consumo todavía no arranca, una alternativa sería que la inversión tomara la posta. Pero los últimos números tampoco apuntan en esa dirección.
El indicador de inversión bruta de Orlando Ferreres cayó 5,2% interanual en septiembre y acumula una contracción de 7,6% durante los primeros nueve meses de 2026. La debilidad se concentra especialmente en maquinaria y equipo, que retrocedió 12,3% interanual: los equipos nacionales cayeron 3,8% y los importados, 17,2%.
La señal se confirma mirando las importaciones. El índice de cantidades importadas de bienes de capital volvió a caer con fuerza en septiembre: -16,6% interanual. También retrocedieron 11% las cantidades de piezas y accesorios para bienes de capital. Es decir, no sólo cae la medición agregada de inversión: también se está reduciendo el ingreso físico de maquinaria, equipos y componentes asociados al proceso inversor.
Y no parece tratarse solamente de un mal mes. La pérdida de impulso ya venía apareciendo durante el año: en julio las cantidades importadas de bienes de capital habían caído 13,1% interanual y las de piezas y accesorios, 23,3%; en agosto volvieron a retroceder 3% y 16,9%, respectivamente.
La dinámica es relevante porque las importaciones de bienes de capital funcionan también como una señal adelantada de las decisiones de inversión. Menos máquinas y equipos entrando hoy implican, al menos, que todavía no aparece una aceleración generalizada de los planes de expansión de las empresas.
Incluso mirando el trimestre completo, la inversión cayó 6,1% interanual y 0,8% respecto del trimestre anterior en términos desestacionalizados.
La inversión, entonces, tampoco aparece por ahora como el motor capaz de sacar rápidamente a la economía de la recesión.
Construcción: señales de piso, todavía no de rebote
El ISAC mostró en agosto una mejora de apenas 0,4% mensual desestacionalizada, aunque todavía se encontraba 4,4% por debajo del mismo mes de 2025. La debilidad seguía extendida entre buena parte de los principales insumos: asfalto cayó 18,4% interanual; yeso, 17%; cales, 13%; pisos y revestimientos, 11,9%; artículos sanitarios, 11,4%; ladrillos huecos, 9,7%; hierro y acero, 8,1%; y cemento, también 8,1%. El Índice Construya permite mirar un mes hacia adelante y septiembre tampoco mostró un cambio contundente.
Sin embargo, acá aparecen algunas señales algo más favorables. El componente construcción de la inversión de Ferreres creció 4,5% interanual en septiembre y 8,9% mensual desestacionalizado. Aun así, el tercer trimestre completo todavía quedó 2,4% por debajo del mismo período de 2025. La construcción podría estar acercándose a un piso. Pero ahí aparece una distinción central para entender lo que viene: dejar de caer no significa convertirse inmediatamente en un motor de crecimiento.
Salarios: la desinflación tiene que hacer el trabajo
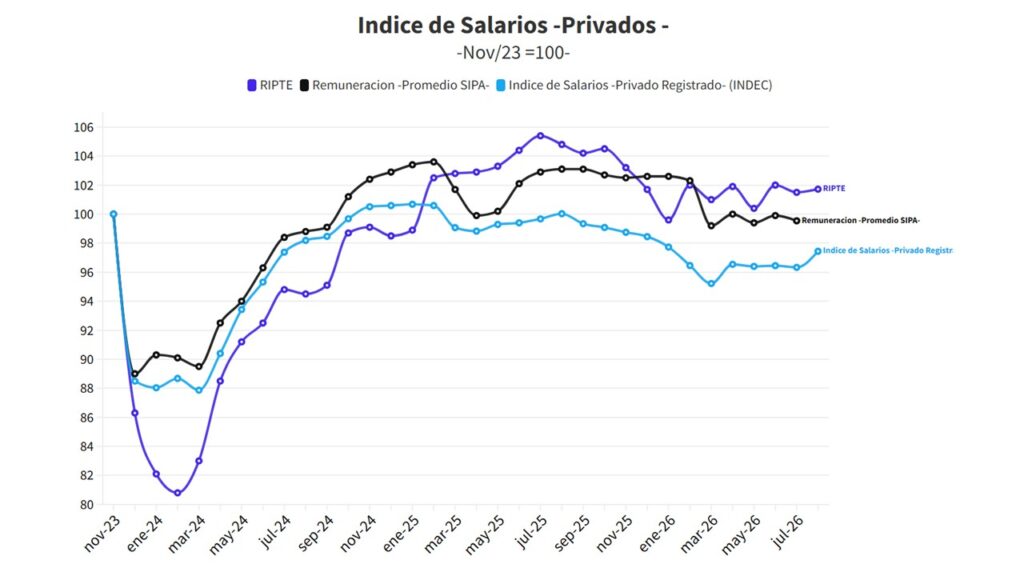
El consumo podría ser otro candidato para sostener una recuperación. Y ahí el salario vuelve a ocupar un lugar central. Las próximas paritarias muestran una dinámica nominal muy moderada según C-P Consultora (Federico Pastrana) . Camioneros tiene pautados aumentos de 1,8% en septiembre, 1,7% en octubre y noviembre y 1,6% en diciembre. Comercio se mueve en torno al 1,9% mensual y Construcción entre 1,7% y 1,9%. Con aumentos nominales de ese orden, la recuperación del salario real depende cada vez menos de las paritarias y cada vez más de que la inflación continúe bajando.
Ese punto también aparece en los análisis recientes sobre ingresos. La mejora salarial de corto plazo no alcanza todavía para recomponer completamente el poder adquisitivo perdido.
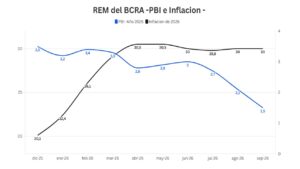
Si las paritarias corren entre 1,5% y 2% mensual y la inflación permanece cerca de esos niveles, el salario real puede estabilizarse o avanzar lentamente. Pero difícilmente alcance para producir un shock de consumo. Para que el salario vuelva a convertirse en un motor potente de la actividad, la desinflación tiene que profundizarse (acercarse al 1,3%/1,4% mensual). La baja de la inflación empieza así a cumplir una segunda función. Ya no alcanza con que estabilice la macroeconomía: ahora necesita generar salario real.
El empleo es el otro límite
El empleo todavía juega en contra. El mercado laboral es otro de los límites que enfrenta una eventual recuperación del consumo. Desde noviembre de 2023 hasta julio de 2026, el empleo asalariado registrado perdió 265.800 puestos en el sector privado y otros 87.300 en el sector público. En conjunto, son más de 353.000 empleos asalariados registrados menos.
El dato es importante porque muestra que la debilidad de la actividad ya no pasa solamente por cuánto producen las empresas o cuánto invierten. También alcanza al mercado de trabajo. Y ahí aparece otra diferencia respecto de la recuperación anterior. El salario real puede empezar a mejorar, pero lo hace sobre una masa de empleo formal más chica. Es decir, no alcanza con mirar cuánto recupera el ingreso de quienes conservan su puesto: también importa cuántos trabajadores participan de esa recuperación.
El indicador a monitorear es la masa salarial (incluye salario y cantidad de empleos). Sin una recuperación fuerte de la masa salarial difícilmente se pueda dar un “rebote” del consumo.
El crédito: ¿puede volver a ser motor?
El otro candidato es el crédito. Y probablemente sea acá donde aparece una de las señales más interesantes —y también más ambiguas— para los próximos meses.
El BCRA sostiene que el ciclo de deterioro comenzó a revertirse. La irregularidad del crédito bancario alcanzó un pico de 7,8% a mediados de 2026 y comenzó a bajar desde agosto. Al mismo tiempo, el crédito bancario al sector privado llegó a representar 14,3% del PBI, prácticamente duplicando el nivel del comienzo del programa.
La presentación de Vladimir Werning (vicepresidente del BCRA) en la UTDT muestra además que el monto de crédito irregular a individuos comenzó a caer, mientras las refinanciaciones continuaron creciendo. Paralelamente, el crédito privado bimonetario volvió a mostrar variaciones reales positivas. Pero la foto de las familias todavía es complicada.
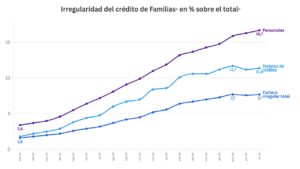
En agosto, 12,8% del crédito bancario a individuos estaba en situación irregular, contra apenas 2,8% en diciembre de 2023. En septiembre, la mora a familias habría caido a 12,2%, según datos preliminares elaborados por la consultora 1816 en base a la Central de Deudores del Banco Central (CENDU). Pero aún así es un deterioro extraordinariamente grande y muy superior incluso al observado durante otros episodios recesivos. Ahí aparece la pregunta que puede definir la velocidad de la salida: ¿alcanza con que la mora deje de subir para que vuelva el crédito, o primero tiene que bajar de manera significativa para que los bancos vuelvan a prestar masivamente a las familias?
Según los últimos datos del informe diario del BCRA, los préstamos totales en pesos al sector privado aumentaban 0,5% mensual. Los hipotecarios y prendarios crecían 3,6%, pero personales y tarjetas apenas avanzaban 0,1% durante los últimos 30 días. La estabilización de la mora es una buena noticia y probablemente una condición necesaria para normalizar el mercado. Pero no parece suficiente para generar rápidamente otro boom de crédito al consumo. Para eso también hacen falta tasas más bajas, recuperación sostenida del ingreso disponible y hogares con balances menos deteriorados.
La recesión ya llegó. La discusión ahora es otra: qué puede sacar a la economía de este nivel. Por ahora, los motores aparecen débiles. La inversión y la industria siguen cayendo. La construcción busca un piso. El salario real necesita más desinflación y, con menos empleo formal, la recuperación de la masa salarial será lenta. El crédito mejora en el margen, pero todavía carga con una mora elevada. El escenario empieza a parecer menos de caída y más de estabilización. Pero dejar de caer no es volver a crecer. Para que el piso se transforme en rebote hacen falta salario, empleo, crédito e inversión. Por ahora, aparece el piso. El motor todavía no.