
La economía argentina arrancó 2026 con expectativas de crecimiento del PBI bastante diferentes a las actuales. En diciembre del año pasado, el mercado proyectaba un crecimiento del PBI de 3,5% para este año (y el presupuesto estimaba 5% anual) . Nueve meses después, el REM —el Relevamiento de Expectativas de Mercado del BCRA— redujo esa previsión a apenas 1,5%. Y entre el Top 10 de las consultoras y bancos con mejores pronósticos, la estimación es todavía menor: 1,2%. En menos de un año, se perdieron dos puntos de crecimiento esperado respecto de lo que proyectaba el mercado a fines de 2025. La corrección de las expectativas coincide con señales de menor dinamismo en la economía real: retroceso del crédito privado en términos reales, nueve meses de caída real interanual en la recaudación de IVA e Impuesto al Cheque y una cadía de ventas en el consumo de bienes durables.
Las proyecciones de crecimiento fueron bajando mes a mes
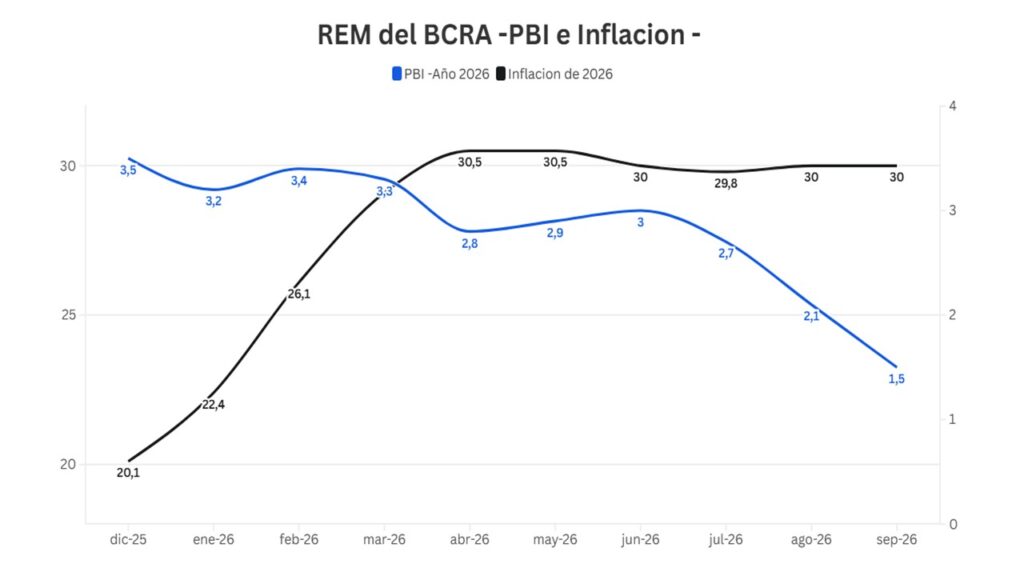
La corrección no ocurrió de golpe. Durante los primeros meses del año, el mercado todavía esperaba un crecimiento cercano al 3%. La proyección pasó de 3,5% en diciembre a 3,2% en enero, volvió a 3,4% en febrero y quedó en 3,3% en marzo. El cambio empezó a verse con mayor claridad desde abril, cuando la expectativa de crecimiento bajó a 2,8%. A partir de allí, el escenario se volvió más complejo: el shock internacional del petróleo agregó presión sobre la inflación, afectó el poder adquisitivo y encontró a una economía que ya comenzaba a mostrar señales de menor dinamismo. Aunque la proyección tuvo una recuperación transitoria hasta 3% en junio, después comenzó una secuencia de revisiones a la baja: 2,7% en julio, 2,1% en agosto y 1,5% en septiembre.
En apenas dos meses se perdió prácticamente la mitad del crecimiento que se esperaba para el año. La corrección es todavía mayor entre el Top 10 del REM: en septiembre redujo su estimación en un punto porcentual y ahora proyecta una expansión de apenas 1,2% para todo 2026. El REM general quedó en 1,5%, 0,6 puntos por debajo del relevamiento anterior.
Hay un dato adicional que vuelve más relevante esa proyección. Si se cumple la caída de 1% que anticipa el REM para el tercer trimestre de 2026, la economía acumularía dos trimestres consecutivos de contracción desestacionalizada ( ya que cayó 0,6% en el segundo trimestre de 2026) y entraría en lo que se denomina una “recesión técnica”. Es decir, el problema no sería solamente que 2026 terminaría creciendo menos de lo esperado: durante el segundo y el tercer trimestre la economía habría atravesado una fase contractiva
La comparación permite dimensionar el cambio de escenario. A fines de 2025, el mercado esperaba un crecimiento de 3,5%. El Presupuesto había sido elaborado con una estimación todavía más optimista, de 5%. Hoy el mercado espera menos de la mitad de lo que proyectaba nueve meses atrás.
El REM no es un dato aislado. La revisión de las expectativas coincide con otros indicadores que durante los últimos meses empezaron a mostrar una economía con menos impulso.
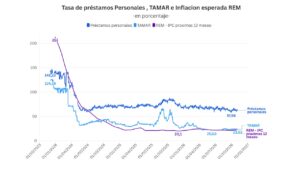
Uno de ellos es el crédito al consumo, que había sido uno de los motores de la recuperación. Después de crecer con fuerza desde mediados de 2024 y durante buena parte de 2025, comenzó a retroceder. Entre diciembre pasado y septiembre acumula una caída cercana al 10% en términos reales.
Autos y crédito prendario: otro motor que perdió fuerza
El mercado automotor muestra una dinámica parecida. Después del fuerte repunte iniciado en la segunda mitad de 2024, las ventas en concesionarias alcanzaron su mayor ritmo a mediados de 2025: el promedio móvil de tres meses llegó a 57.127 unidades mensuales en junio.
Desde entonces comenzó a perder impulso y durante 2026 se estabilizó en torno a las 38.000/40.000 unidades, casi un tercio por debajo del máximo. El crédito prendario acompañó ese recorrido. En términos reales —con base diciembre de 2019=100— pasó de un piso de 67 puntos en mayo de 2024 a casi 210 en octubre de 2025, pero desde allí comenzó a retroceder: en agosto de 2026 se ubicó en 183 puntos, una caída de alrededor de 12,5% desde el pico.
La señal, otra vez, no es un regreso a los niveles de 2024: tanto las ventas como el financiamiento siguen claramente por encima de aquel piso. Lo que cambió es la tendencia: uno de los sectores que había liderado la recuperación durante 2024 y 2025 dejó de crecer y empezó a perder velocidad.
Electrodomésticos: de la recuperación a la caída
La pérdida de dinamismo también aparece en las ventas de electrodomésticos. En junio de 2025, los 21 rubros relevados por el INDEC mostraban aumentos interanuales; un año después, en junio de 2026, 16 de esos 21 rubros registraron caídas. La reversión alcanza a productos de fuerte peso en el consumo durable: las ventas de heladeras bajaron 15,4% interanual, las de lavarropas 7,9%, cocinas a gas 10,9%, computadoras 44,1% y celulares 19,1%. El contraste con un año atrás permite ver el cambio de tendencia: en 2025 la recuperación alcanzaba a todos los rubros; en 2026, tres de cada cuatro venden menos que un año atrás. Al igual que en autos y crédito prendario, la señal no es solamente una caída puntual: es la pérdida de velocidad de uno de los componentes que había impulsado la recuperación del consumo durante 2025.
La recaudación avisó
La recaudación de septiembre dejó una foto que también obliga a mirar debajo del agregado. Los ingresos tributarios totales crecieron 3,5% interanual en términos reales, pero los impuestos más vinculados al movimiento de la economía siguen contando otra historia: la suma de IVA e Impuesto al Cheque cayó 4,7% real. Y no es un dato aislado. Este indicador acumula once meses consecutivos en terreno negativo, desde noviembre de 2025, y profundizó la caída desde el -2,9% de julio al -6,7% de agosto, para recortar parcialmente la baja en septiembre.
La divergencia es significativa: mientras la recaudación total volvió a crecer en tres de los últimos cinco meses, IVA más Cheque no logró registrar una sola variación positiva. Es una señal de que la mejora de los ingresos fiscales todavía no encuentra un correlato claro en los tributos que siguen más de cerca el consumo y las ventas.
El REM terminó poniéndole un número a lo que ya muestra la economía real: la recuperación perdió velocidad. En nueve meses, la expectativa de crecimiento cayó de 3,5% a 1,5%, mientras retroceden el crédito, las ventas de bienes durables y los impuestos ligados a la actividad. La estabilización necesita crecimiento para ser sostenible. El desafío ya no es sólo ordenar la macro: es lograr que ese orden vuelva a mover la economía real.