
El escenario financiero dio un giro abrupto y adelantó las tensiones que el mercado esperaba recién para la antesala electoral de 2027. En una nueva emisión de MMD, Maxi Montenegro advirtió que la combinación de un frente externo adverso —marcado por una depreciación del 20% en Brasil en tres semanas y una purga en acciones tecnológicas vinculadas a la inteligencia artificial en Wall Street— junto con las fragilidades locales desató una fuerte corrección sobre los activos argentinos.
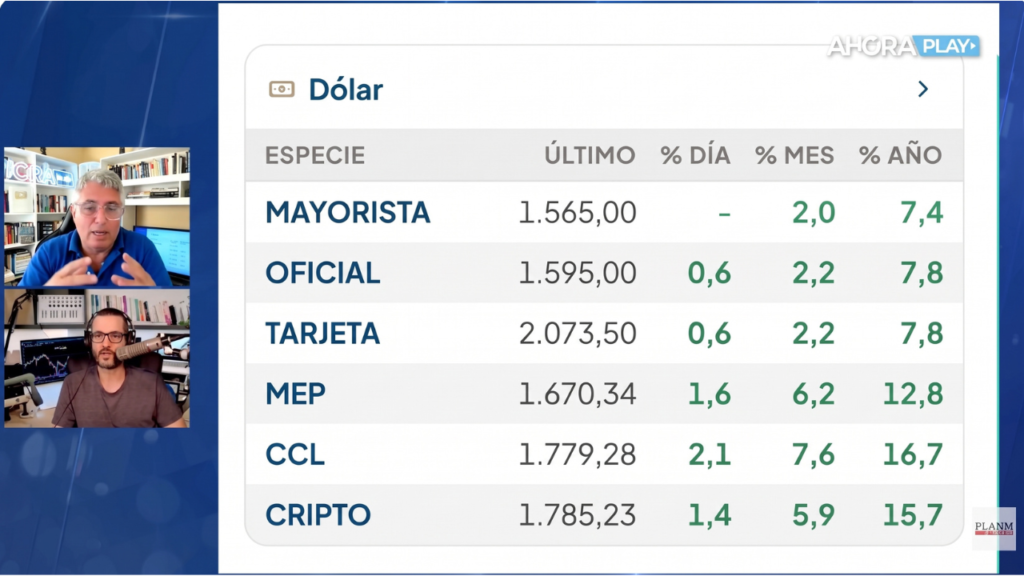
Con el riesgo país y dólar CCL en el centro de la escena, el indicador de JP Morgan saltó 10% diario durante dos ruedas consecutivas (acumulando 23% en la semana y 150% desde julio, muy por encima del 35% que subió un par comparable como Ecuador). En paralelo, el dólar contado con liquidación operó en la zona de 1.773–1.780 (con picos de $1.806) y el dólar mayorista avanzó 2,4% en el mes hasta $1.576, ampliando la brecha cambiaria por encima del 11%.
El programa financiero en jaque: un hueco de USD 15.000 millones
Montenegro cuestionó el “inmovilismo” y el “piloto automático” del equipo económico, desestimando la idea oficial de contar con una “bazuca de 125.000 millones de dólares” cuando las reservas netas rondan los USD 10.000 millones. Según detalló, el programa financiero presentado en julio —cuando el riesgo país estaba en 400 puntos— quedó desactualizado:
- El colchón del Tesoro se evaporó: De los USD 4.000 millones proyectados para afrontar el vencimiento de enero (que asciende a USD 5.000 millones entre Bonares y Globales), hoy apenas quedan USD 300 millones. A esto se suma un megavencimiento en pesos de 30 billones en el cierre del año.
- Sin acceso al crédito: Con bonos como el AL35 rindiendo 15,5% y tasas locales e internacionales cerradas, el Tesoro no puede emitir deuda.
- El riesgo de vaciamiento: Montenegro aclaró que nadie duda de que Javier Milei pague los vencimientos de 2027, pero señaló que faltan USD 15.000 millones que deberán salir de las reservas del Banco Central (BCRA). La gran incógnita es si el Gobierno llegará a la elección dejando reservas netas negativas de USD -10.000 millones, forzando una eventual tercera reestructuración de deuda en 2028 ante un cambio de signo político.
El detrás de escena del repo
Durante el análisis, Montenegro destacó una revelación periodística de Florencia Donovan en La Nación: el BCRA tuvo que cubrir con efectivo la garantía del repo por USD 6.000 millones firmado en julio con bancos internacionales (a una tasa del 6,5% hasta 2028), debido a que los bonos entregados como colateral cayeron de 80–85 dólares a la zona de 60–65.
Al respecto, Martín Genero aportó tres definiciones clave sobre la psicología actual del mercado:
- Dólares disponibles, pero sin confianza: Genero subrayó que, a diferencia de crisis pasadas, hoy la economía argentina genera dólares suficientes para pagar la deuda de 2028, pero el “prontuario” del país hace que el mercado desconfíe de que el gobierno de turno quiera comprarlos y utilizarlos.
- El incendio y las prioridades: Comparó la estrategia oficial con un incendio en el que solo se puede salvar a uno: el Gobierno eligió rescatar la estabilidad cambiaria y la desinflación, dejando que el riesgo país “se quede dentro del incendio”.
- El costo del discurso: Advirtió que el tono confrontativo del Presidente resulta negativo (bearish) para los inversores (“tirarle nafta al fuego”) y remarcó que, sin confianza, no hay matemática que cierre, por lo que la solución exige ceder capital político para construir acuerdos.
Del Plan A al Plan B: superávit récord que no alcanza para todo
Montenegro explicó que el “Plan A” oficial —basado en un desplome del riesgo país, remonetización de la economía y crecimiento del 5%— “se hizo trizas” cuando la dolarización de ahorros retomó niveles de USD 2.300 a 2.500 millones mensuales y trepó recientemente a USD 2.800 millones.
Frente a esto, el Gobierno ejecutó un “Plan B” defensivo de fuerte apretón monetario para anclar la inflación (estabilizada en 31%–33% anual). El costo fue una inflación en dólares del 24% en el último año y un golpe severo sobre sectores transables como la industria —con ventas automotrices cayendo entre 10% y 13%— y la construcción, que sigue “en el tercer subsuelo”.
Balanza comercial y la cuenta de Vladimir Werning
Si bien el INDEC confirmó un superávit comercial récord de USD 3.000 millones en octubre y USD 24.568 millones en diez meses (camino a superar los USD 30.000 millones anuales), Montenegro matizó el dato: además del boom exportador energético de Vaca Muerta (+93% interanual en octubre) y del agro, el saldo responde a una caída del 10% en cantidades importadas en el acumulado anual producto del freno económico.
Citando cifras del vicepresidente del BCRA, Vladimir Werning, recordó que aunque el Central compró casi USD 38.000 millones desde el inicio de la gestión (USD 16.500 millones este año), debió afrontar pagos de deuda por USD 43.700 millones, sosteniendo la acumulación neta gracias al préstamo de USD 15.000 millones del FMI y al repo.
El cruce con Caputo y la gran incógnita hacia adelante
Hacia el cierre, Montenegro cuestionó las declaraciones del ministro Luis Caputo, quien aseguró que el dólar no se irá a $3.000 o $4.000 y sostuvo que la suba del riesgo país no se trasladó al mercado cambiario. “Nadie habla de un dólar a $4.000, sino de flexibilizar la política monetaria y dejarlo flotar dentro de la banda”, replicó el conductor de MMD, señalando que la presión ya se refleja en la brecha del CCL.
La conclusión del análisis dejó abierta la principal incógnita de cara a 2027: el superávit comercial alcanza para cubrir la cuenta corriente (turismo, tarjetas, intereses y giros de dividendos por más de USD 4.000 millones), pero no alcanza para financiar la fuga de capitales si se corta el ingreso de financiamiento privado. Si el Gobierno no redefine la estabilidad cambiaria permitiendo una mayor flotación dentro de las bandas y persiste en sostener el ancla nominal con tasas bancarias del 65% TNA (30 a 40 puntos reales), el ajuste recaerá con más fuerza sobre la actividad económica antes de lo previsto.
📲💻 Accede a toda la actualidad económica, datos, análisis e informes claves en www.PlanM.com.ar