
El mercado financiero transita una aparente calma cambiaria con cotizaciones en torno a los $1.545, pero por debajo de la superficie se acumulan tensiones que reabren el debate sobre la sostenibilidad del esquema económico: ¿alcanzan realmente las divisas para sostener el ancla cambiaria y cancelar los compromisos de deuda externa?
Maxi Montenegro repasó en detalle cómo interactúan los shocks externos, la dinámica bancaria doméstica y el perfil de vencimientos soberanos, incorporando también las proyecciones de Martín Genero sobre la capacidad real de compra del Banco Central.
El frente brasileño: tasa de interés y una devaluación que complica a la Argentina
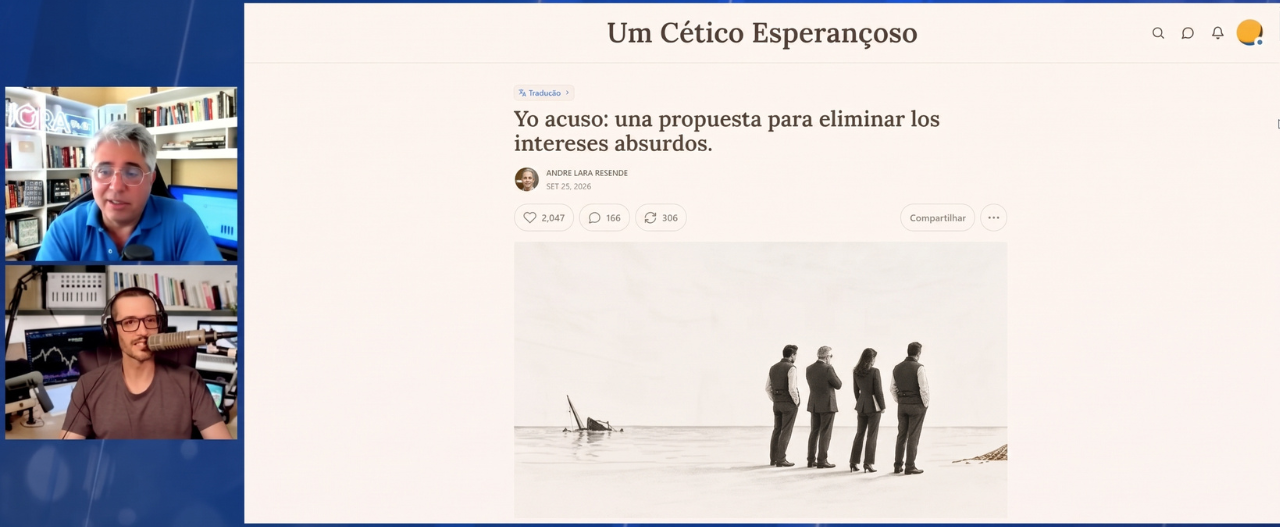
El punto de partida del análisis fue el debate económico en Brasil, marcado por las posturas del influyente economista André Lara Resende. Lara Resende plantea que para cortar el déficit y dinamizar la economía es necesario reducir de forma gradual la tasa de interés real a la mitad y amortiguar la depreciación vendiendo parte de los 400.000 millones de dólares de reservas que posee el gigante vecino.
Las consecuencias de corto plazo para la economía argentina son directas. Si Brasil ajusta con un real más depreciado, se genera un problema severo de competitividad bilateral. El real brasileño pondera un 30% en la canasta del Índice de Tipo de Cambio Real Multilateral (ITCRM) argentino.
Montenegro puntualizó que mientras el dólar en Brasil subió cerca del 12% con una inflación anual de apenas el 5%, en la Argentina el encarecimiento en dólares se profundizó por el arrastre inflacionario frente a un deslizamiento cambiario muy inferior. Aunque un Brasil en crecimiento a mediano plazo tracciona el comercio regional, el impacto inmediato del verano se perfila desfavorable para el programa de estabilización local.
Dólares bajo el colchón y créditos estancados
En el ámbito doméstico, Montenegro analizó los flujos privados basándose en estimaciones del economista Amílcar Collante. Pese a que los depósitos en moneda dura crecieron mediante compras promedio de entre 1.700 y 2.500 millones de dólares mensuales, el destino de esas divisas muestra una fuga del circuito productivo:
- Cerca de 1.000 millones de dólares se van al colchón.
- Entre 800 y 900 millones se destinan a cancelar consumos con tarjeta en el exterior.
- Solo el remanente (entre 800 y 900 millones) queda depositado en los bancos.
El dato preocupante es que los créditos en dólares se estancaron durante los últimos dos meses en torno al 60% de los depósitos. Pese a que el Banco Central flexibilizó normativas para autorizar financiamiento a sectores no exportadores hasta en un 15%, la demanda no reaccionó. Al frenarse estos préstamos, desapareció un canal clave que aportaba oferta adicional de divisas en el mercado oficial (“argendólares” liquidados) y que servía como impulsor de la actividad.
El cálculo de Martín Genero: ¿cuánto necesita comprar el Banco Central?
Frente a la compra diaria de 103 millones de dólares por parte del BCRA, Martín Genero intervino aportando las simulaciones realizadas en una charla junto al analista Diego Poncio. Genero evaluó una proyección basada en:
- Una demanda de dolarización electoral equivalente al 50% del M2.
- Proyecciones oficiales de ingresos netos por energía y minería.
- Un saldo exportador agropecuario promedio de 30.000 millones de dólares y colocaciones promedio de Obligaciones Negociables (ON) corporativas.
De acuerdo con Genero, el Gobierno necesitaría que el Central compre un promedio de 100 millones de dólares mensuales (unos 70 millones por día hábil). Según su visión, este ritmo coincide con el promedio registrado en meses previos y permitiría mantener la solvencia para afrontar las deudas que vencen hacia 2027 sin necesidad de una refinanciación externa mayor.
Sin embargo, Genero planteó la gran incógnita del mercado: ¿podrá el Gobierno sostener la meta de compras si en el año electoral aumenta la dolarización privada y se pretende fijar un techo invisible reduciendo el crawling peg al 1% mensual? Para el analista, mantener un dólar corriendo al 1% y pretender absorber divisas en un contexto de mayor demanda electoral resulta una contradicción difícil de compatibilizar.
El agujero financiero de 15.000 millones y la paradoja AO27 vs. AO28
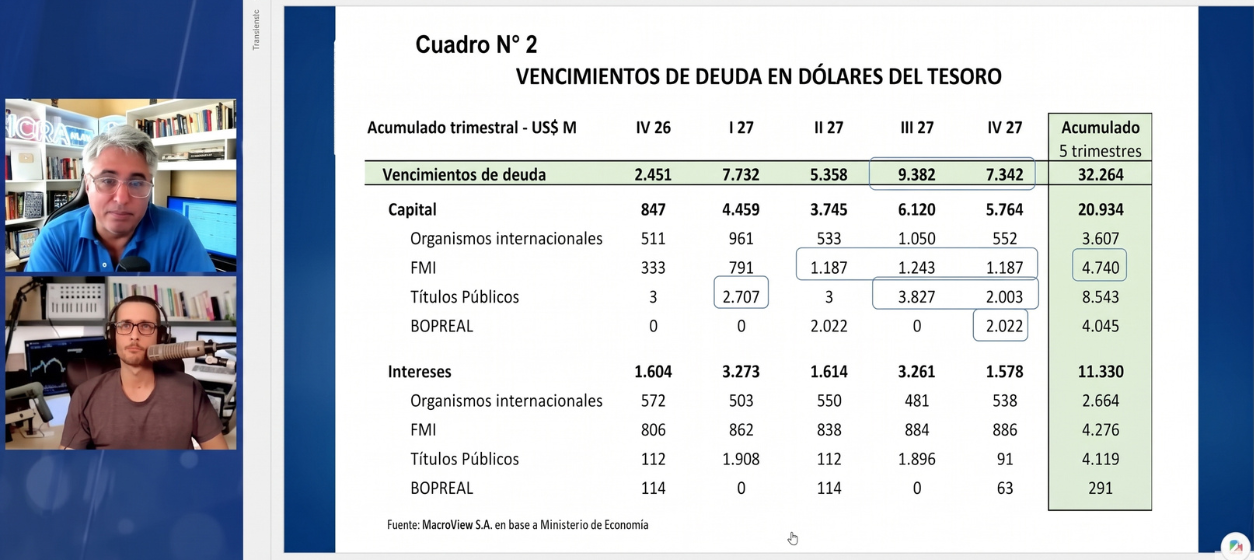
Maxi Montenegro marcó fuertes reparos al escenario optimista. Recordó que en el programa financiero oficial presentado a mitad de año faltan alrededor de 15.000 millones de dólares. La estrategia original preveía:
- Conseguir 5.000 millones de dólares emitiendo bonos en el mercado local (Bonares).
- Comprar 5.000 millones de dólares directamente de las reservas del Banco Central.
- Utilizar 4.000 a 5.000 millones de dólares de los depósitos del Tesoro como colchón de liquidez.
Ese esquema está condicionado por la realidad de las cuentas públicas. Con un riesgo país que bloquea la colocación voluntaria de deuda, el Tesoro no puede emitir los Bonares previstos. Además, los depósitos en dólares del Gobierno en el BCRA cayeron de 5.285 millones en julio a apenas 59 millones de dólares en la actualidad.
Al no haber reservas propias en el Tesoro ni financiamiento voluntario, la totalidad de los vencimientos terminará recayendo sobre las reservas del Banco Central.
Esta dinámica explica la distorsión que exhiben los títulos soberanos:
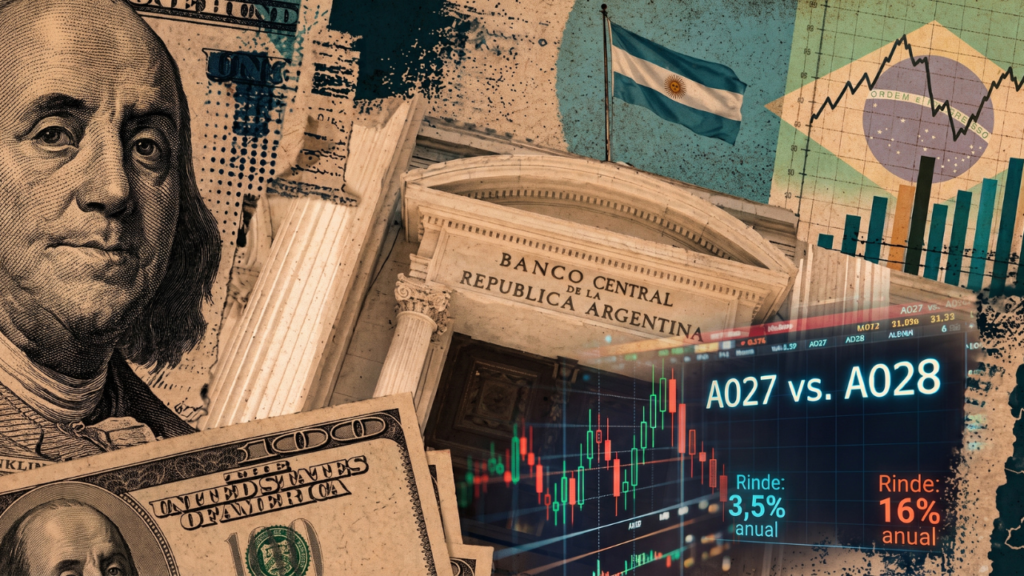
- Bonar 2027 (AO27): cotiza sobre la par y rinde apenas un 3,5% anual en MEP, porque los inversores descuentan que la administración actual utilizará hasta el último dólar para cancelar la deuda dentro de su mandato.
- Bonar 2028 (AO28): con un año más de plazo, su rendimiento trepa al 16% anual.
Conclusiones: una jugada a pleno hacia el año electoral
La conclusión de Maxi Montenegro y Genero refleja la incertidumbre que percibe la plaza financiera. Si para mantener la estabilidad del tipo de cambio y honrar la deuda en 2025 se consumen las reservas líquidas, el Banco Central corre el riesgo de ingresar nuevamente en terreno de reservas netas profundamente negativas, como las observadas al cierre de 2023.
El Gobierno apuesta a una jugada a pleno: sostener la disciplina cambiaria, ganar los comicios para desplomar el riesgo país y abrir entonces las ventanillas del crédito internacional. Pero si la oferta de dólares financieros de empresas y provincias sigue contrayéndose y la dolarización preelectoral se acelera, el margen de maniobra del Central para adquirir reservas quedará bajo máxima presión.
📺 Encontrá más detalles de este análisis en nuestro canal: