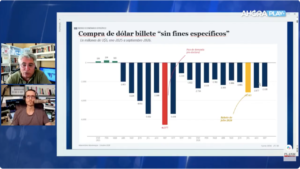

Con el escenario del “paseo por el parque” descartado del horizonte, Maxi Montenegro repasa el informe clave de la consultora Equilibra sobre el rumbo cambiario a 2027, la simulación de corrida de Martín Genero y por qué la principal amenaza no radica en una explosión del dólar sino en el límite de la tolerancia social.
El fin del “paseo por el parque” y la trinchera política
El escenario económico argentino ha ingresado en una zona de fuerte fricción financiera y política. Con el riesgo país escalando hacia la barrera de los 900 puntos, la Argentina se mantiene al margen de los mercados voluntarios de crédito internacional. En este marco, el proyectado escenario oficialista de “paseo por el parque” —un círculo virtuoso donde la alta expectativa de reelección de Javier Milei generaba confianza, ingreso fluido de capitales y expansión económica— ha desaparecido del horizonte.
En su análisis en MMD, Maxi Montenegro señaló que el propio equipo económico liderado por Luis Caputo parece resignado a que el riesgo país no mejorará de forma sustancial salvo que ocurra un evento extraordinario local o internacional. A este panorama se suma el tono del debate político. Durante su presentación en el predio de La Rural, el presidente Javier Milei volvió a subir la apuesta al calificar como “chantas” a los políticos que defienden el equilibrio fiscal, argumentando que sus propuestas derivan inevitablemente en mayor gasto público y suba de impuestos.
Para Montenegro, esta postura fija una narrativa de “trinchera” y confrontación que desancla las expectativas a un año de las comicios presidenciales. En lugar de capitalizar el orden fiscal como un activo propio aceptado por la dirigencia, la estrategia electoral de “campaña a pool” suma incertidumbre cambiaria y financiera sobre la gobernabilidad.
La radiografía de la economía real
La tensión en los mercados financieros encuentra su correlato en la actividad concreta. Basándose en el reciente informe elaborado por el economista Gabriel Rapetti para la consultora Equilibra, Montenegro detalló los tres factores que explican la debilidad de fondo:
- Actividad económica heterogénea: Excluyendo sectores puntuales y dinámicos como la minería, la energía y la agroindustria, el 85% de la economía real continúa mostrando un desempeño sumamente débil.
- Bolsillos sin recuperación: A 12 meses de la elección presidencial, ni el empleo ni los ingresos reales muestran signos de una mejora perceptible para la mayoría de la población.
- Contexto internacional adverso: El frente externo empeoró sensiblemente. El conflicto en Irán impulsó el barril de petróleo por encima de los 100 dólares —sosteniendo presiones inflacionarias globales—, mientras que la suba de tasas de la deuda norteamericana encareció el financiamiento emergente.
Sin acceso al crédito internacional voluntario, el superávit comercial proyectado para 2027 (estimado en unos 15.000 millones de dólares al computar bienes y servicios, o más de 25.000 millones considerando solo bienes) deberá destinarse casi íntegramente al servicio de la deuda externa. De esta manera, el Banco Central de la República Argentina se queda sin margen operativo para acumular reservas internacionales.
Dos escenarios cambiarios para 2027: Base vs. Crítico
Ante la imposibilidad de sostener el escenario optimista inicial, la consultora Equilibra plantea dos trayectorias posibles para el tipo de cambio y la macroeconomía argentina hacia 2027:
- Dólar a fines de este año: Se ubica cerca de los $1.600
- Dólar en el mes electoral (Octubre 2027): El escenario base proyecta un valor de $2.000 (ordenado dentro de la banda), mientras que el escenario crítico muestra a la divisa pegándose directamente al techo de la banda cambiaria.
- Dólar a cierre de 2027: En la proyección base retrocede a 1.950. tras calmarse el mercado post-electoral. En la proyección crítica, el tipo de cambio finaliza el año en 2.580, situándose por encima del techo previsto.
- Comportamiento de la Inflación: El escenario base estima una inflación anualizada en el rango del 23% al 25%, mientras que el crítico acelera hasta el 3% mensual (alrededor del 30% anual).
- Evolución del Producto Interno Bruto (PIB): En el escenario base la economía registra un crecimiento modesto del 0,7% en 2026 y 1,5% en 2027. En el escenario crítico, el PIB sufre una contracción del 0,5% en 2027.
- Variación del Salario Real: En el esquema base los salarios muestran una tibia recuperación del 1%, mientras que en el crítico experimentan una caída del 1%.
La simulación de Martín Genero y la verdadera amenaza económica
En el transcurso del programa, el analista Martín Genero aportó una simulación matemática sobre el impacto que tendría una eventual corrida cambiaria en caso de repetirse, de manera proporcional, los picos de estrés del año anterior (como el episodio registrado tras el recordado tweet de Bessent).
Genero detalló que si las variables financieras experimentaran un salto de similar magnitud, el dólar alcanzaría un pico máximo de $2.272 hacia el mes de septiembre. Incluso en ese escenario de fuerte tensión e incertidumbre, la cotización de la divisa se mantendría por debajo del techo teórico de la banda cambiaria proyectado para esa fecha, estimado en torno a los $2.500.
Sin embargo, Maxi Montenegro remarcó una diferencia fundamental para interpretar el verdadero peligro detrás de estos números: el problema central de la economía argentina hacia 2027 no radicará en una hiperinflación o en una voladura descontrolada del dólar, sino en el severo impacto sobre la economía real y el aparato productivo.
Montenegro concluyó que, a diferencia de otras crisis históricas donde el dólar se disparaba provocando desplomes del PIB del 5% o 10%, la encrucijada actual presenta riesgos estructurales específicos:
- El límite de la tolerancia social: La heterogeneidad de la economía muestra que sectores que a comienzos de 2025 crecían a muy buen ritmo hoy sufren contracciones de entre el 10% y el 12%.
- La vulnerabilidad de los sectores endeudados: El nivel de endeudamiento en empresas y familias es significativamente más alto que el año anterior. Para contener la brecha cambiaria en un escenario de tensión, el Banco Central tendría que sostener tasas de interés muy elevadas, lo que encarece drásticamente el crédito, resiente la producción y eleva la morosidad.
📺 Encontrá más detalles de la entrevista en nuestro canal: