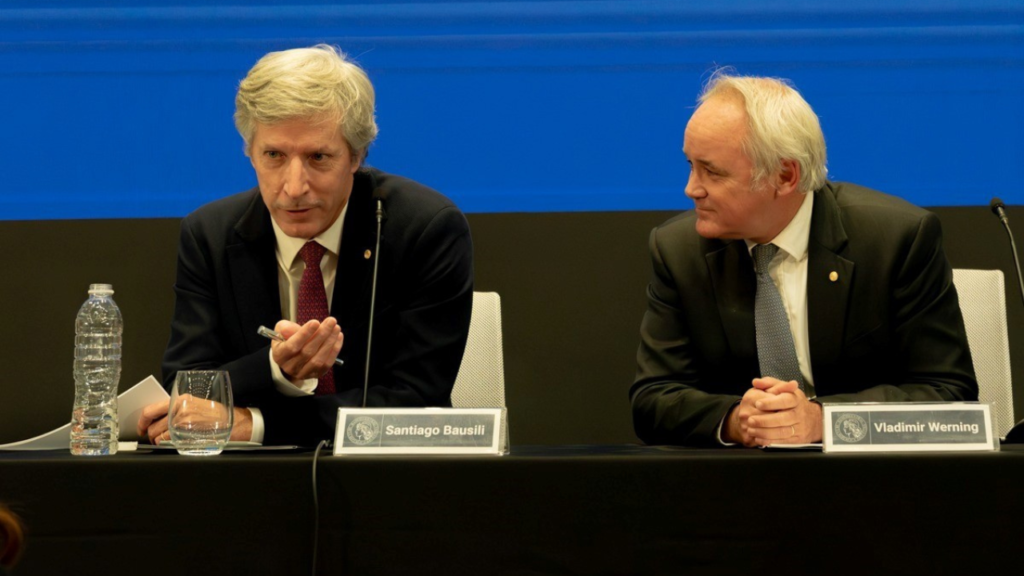

El Banco Central de la República Argentina (BCRA) presentó su Informe de Política Monetaria (IPOM) correspondiente al tercer trimestre de 2026. El documento, expuesto por el presidente de la entidad, Santiago Bausili, y el vicepresidente, Vladimir Werning, dejó una lectura ambivalente sobre el estado de la macroeconomía argentina: por un lado, ratificó la consolidación de la baja inflacionaria con un promedio del 1,9% mensual entre julio y septiembre; por otro, reconoció que la economía atravesó una contracción en el tercer trimestre y advirtió sobre la presencia de tres frentes de presión sobre los precios de cara a los últimos tres meses del año.
A pesar de las señales de desaceleración de la actividad en los sectores cíclicos, la autoridad monetaria sostiene un diagnóstico optimista para el cierre de 2026 y proyecta una recuperación significativa del Producto Interno Bruto (PIB) en el cuarto trimestre, apoyada en el dinamismo exportador y el fortalecimiento del crédito privado.
Inflación al 1,9% mensual: la tendencia de fondo y la meta del 30% anual
El dato central en materia de precios que destaca el IPOM es que el Índice de Precios al Consumidor (IPC) promedió una suba mensual del 1,9% en el tercer trimestre de 2026, lo que representó una reducción de 0,3 puntos porcentuales respecto del trimestre anterior. Esta moderación estuvo traccionada principalmente por los bienes.
Al analizar la inflación subyacente —el indicador IPC-S del BCRA que excluye precios regulados y estacionales para medir la tendencia de fondo—, el promedio se ubicó en el 2,0% mensual (0,1 puntos porcentuales por debajo del segundo trimestre). Dentro de esta categoría, los bienes subyacentes avanzaron a un ritmo del 1,7% mensual, con un aporte clave de los alimentos envasados y las bebidas no alcohólicas, mientras que los servicios subyacentes registraron una variación del 2,7%.
En la medición interanual, la inflación se posicionó en el 33,6% en septiembre, un registro influido en parte por la base de comparación con el año previo. No obstante, las proyecciones del Relevamiento de Expectativas de Mercado (REM) que releva la propia autoridad monetaria anticipan que el proceso de desinflación continuará:
- Diciembre de 2026: proyección de inflación interanual del 30,0% (1,5 puntos porcentuales por debajo del cierre de 2025).
- Diciembre de 2027: estimación del 21,2% interanual.
- Diciembre de 2028: meta convergente del 15,0% interanual.
Alerta para el cuarto trimestre: los tres rubros que pueden empujar los precios
Pese al sendero descendente, el Banco Central encendió señales de advertencia para el tramo comprendido entre octubre y diciembre. De acuerdo con el análisis oficial, la desaceleración podría encontrar escollos temporales debido a la coincidencia de factores estacionales y reajustes en precios clave de la economía.
El BCRA identifica puntualmente tres rubros de presión inflacionaria:
- La carne vacuna y su estacionalidad: Hacia fines de año, la carne suele registrar subas elevadas asociadas a la demanda de las fiestas y pautas del ciclo ganadero. Aunque el BCRA prevé que el incremento del rubro “Carnes y derivados” será de menor magnitud que el observado entre fines de 2025 y principios de 2026 —momento cruzado por un salto del precio internacional y apertura de mercados—, su fuerte ponderación en la canasta familiar genera impacto directo sobre el IPC general.
- Precios regulados y tarifas de gas: El informe anticipa reajustes en las tarifas promedio nacionales de gas por red durante octubre y noviembre, impulsados por la quita progresiva de subsidios en el régimen de Zona Fría.
- Combustibles y el frente petrolero: El reacomodamiento en los precios de las naftas aplicado a finales de septiembre tendrá su impacto pleno en los índices de octubre. El BCRA recordó que mientras en el segundo trimestre los combustibles subían al 4,6% mensual, en el tercero se moderaron al 0,8%. Sin embargo, la reciente corrección y la volatilidad del precio internacional del petróleo introducen costos adicionales en transporte y producción.
Desde el organismo aseguran que se trata de riesgos acotados en el tiempo y remarcan que la disciplina fiscal y la restricción monetaria actuarán como ancla para evitar que estos impulsos se trasladen a una aceleración permanente.
Caída en el tercer trimestre y la promesa de un rebote del PBI en el cierre del año
En el capítulo dedicado a la actividad económica, el IPOM confirmó que el Producto Interno Bruto sufrió un freno. Tras haber retrocedido un 0,6% desestacionalizado en el segundo trimestre (luego de siete períodos consecutivos de crecimiento donde acumuló un salto del 8,8%), el BCRA reconoció que la economía volvió a contraerse durante el tercer trimestre.
La autoridad monetaria atribuyó este deterioration a una combinación de factores externos y shocks locales de carácter transitorio:
- Contexto internacional adverso: Un escenario global marcado por inflación elevada, mayores tasas de interés internacionales y la desaceleración de socios comerciales estratégicos como Brasil y China.
- Normalización del agro: Tras las cosechas récord de trigo, maíz y girasol que impulsaron la primera mitad del año, el sector agropecuario estabilizó su nivel de oferta.
- Factores climáticos e industriales en julio: Severas interrupciones en el suministro de gas industrial por red debido a las bajas temperaturas y la prioridad del consumo residencial, sumadas a nevadas y lluvias intensas en diversos puntos del país que paralizaron la construcción y el comercio.
A nivel sectorial, el informe remarca una clara reconfiguración industrial: mientras las ramas expuestas a la competencia con alta dependencia de protección comercial (equipos informáticos, textiles, electrodomésticos y calzado) cayeron un 9,0% interanual en agosto, los bloques competitivos y exportadores (molienda de oleaginosas, refinación de petróleo y productos farmacéuticos) treparon un 3,2% interanual, alcanzando máximos históricos.
Sin embargo, el BCRA prevé un cambio de tendencia para el cuarto trimestre. Con indicadores adelantados de septiembre en terreno positivo —como los despachos de cemento, patentamientos de vehículos y ventas minoristas—, la entidad proyecta un aumento significativo del PIB entre octubre y diciembre, previsión que coincide con el REM (que calcula un rebote del 1,8% desestacionalizado) y permite mantener una estimación de crecimiento del 1,5% para todo 2026.
Reservas, superávit fiscal y crédito: la trinchera financiera del Central
Para sostener la estabilidad cambiaria y dar soporte al esquema monetario, el Banco Central ponderó la acumulación de divisas y el ancla del superávit fiscal:
- Compras de dólares y reservas: En el tercer trimestre, el BCRA compró USD 3.400 millones en el mercado de cambios, acumulando adquisiciones por más de USD 15.800 millones en lo que va de 2026. Las reservas internacionales crecieron USD 1.222 millones entre julio y septiembre (sumando un incremento de USD 9.400 millones en el año hasta fines de octubre).
- Superávit primario: El Sector Público Nacional registró un superávit primario de $6,4 billones en el tercer trimestre (equivalente al 1,6% del PIB anualizado desestacionalizado), consolidando la premisa de cero financiamiento monetario al Tesoro.
- Expansión del crédito privado: El crédito al sector privado pasó de representar el 7,8% del PIB en diciembre de 2023 a alcanzar el 14,5% del PIB en septiembre de 2026. Dentro del sistema financiero, destacó la reactivación de los préstamos hipotecarios, con subas del 21% en agosto y 17% en septiembre.
El BCRA concluyó su informe señalando que el avance de reformas legislativas clave —como el Régimen de Incentivos para Grandes Inversiones (RIGI), el RIMI, la flexibilización laboral y la reforma de la Carta Orgánica del propio Central para prohibir por ley la emisión para el Tesoro— asentará las bases para afianzar el crecimiento de mediano plazo en 2027 y 2028.