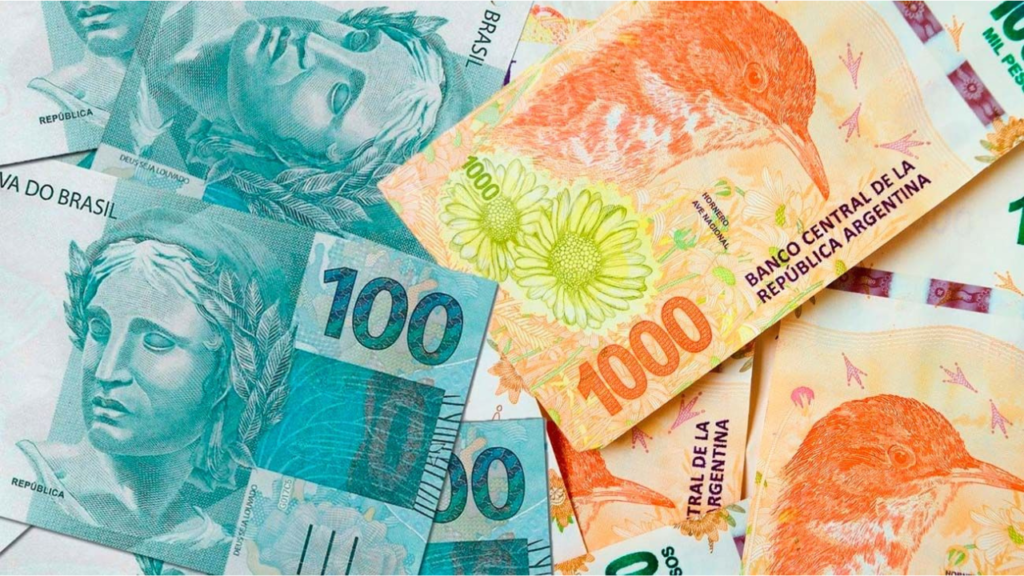

El temblor político y financiero en Brasil volvió a encender las alarmas en la City porteña. La depreciación del real brasileño —que volvió a cotizar por encima de los 5,60 por dólar— generó una onda de choque sobre los activos financieros y sobre la competitividad de la economía argentina. Maximiliano Montenegro y Martín Género analizaron junto al especialista en mercados Gustavo Neffa las implicancias cambiarias y las perspectivas de inversión.
Dólar y competitividad: la presión inmediata sobre el plan de Milei
El debate comenzó con el impacto del tipo de cambio real multilateral, donde Brasil representa el 30% de la canasta de monedas argentina.
Frente al escenario planteado por Maximiliano Montenegro sobre el riesgo de acelerar el atraso cambiario si Brasil devalúa, Gustavo Neffa explicó la maniobra de Brasilia: “El mercado está viendo cómo el real tiene que depreciarse para licuar un poco su deuda del sector público y además potenciar las máquinas de exportar”.
Montenegro remarcó la inmediatez del contagio cambiario:
Maximiliano Montenegro: «Si Brasil mueve su dólar y en la ponderación de la canasta del Tipo de Cambio Real Multilateral Brasil representa el 30%, cuando el dólar en Brasil sube 10%, el tipo de cambio real multilateral se te aprecia 3% en un solo día».
La gran incógnita a mitad de camino: el déficit fiscal de Brasil
A mitad de la entrevista, la discusión viró hacia la sustentabilidad macroeconómica de Brasil. Neffa encendió las luces amarillas sobre las promesas electorales y el gasto público.
Gustavo Neffa: «Si vos estás regalando plata que no tenés… porque lo que dijo Lula de eximir del impuesto sobre la renta o dar 5.000 reales a microemprendedores es un ‘plan platita’. Hay que ver de dónde sale eso, porque ya el déficit fiscal es del 10% del PBI. ¿Le vas a imprimir reales? ¿Lo vas a licuar también al ahorro del brasileño que siempre ahorró en reales? Bueno, está por verse eso».
El analista advirtió que si Brasil financia su brecha fiscal con emisión de moneda, la devaluación del real se profundizará, aumentando el sesgo inflacionario y trasladando una presión aún mayor hacia los países vecinos.
¿Caso similar a las PASO 2019 en Argentina? El sesgo político y los mercados
Ante la consulta de Martín Género sobre la lectura que hacen los inversores de Wall Street del sesgo ideológico en la región:
Martín Género: «¿Tiene esa característica Lula como acá se lo ve al equivalente local, de políticas anticapitalistas, controles de cambio y desequilibrio macroeconómico?».
Neffa diferenció el caso brasileño del choque institucional argentino, recordando que en las PASO de 2019 la bolsa local cayó un 56% en un día, mientras que el índice de Brasil (EWZ) anotó bajas del 21% al 22%.
“Lula ya es conocido; no es un outsider. Saben lo que va a hacer, lo que pasa es que al mercado no le gusta lo que está haciendo”, explicó Neffa. Como ejemplo, citó los riesgos de que empresas estatales como Petrobras sean utilizadas para subsidios cruzados.
Las tres reglas para invertir en Brasil
Interrogado por Maximiliano Montenegro sobre si el desplome representa una oportunidad de compra a precios de remate:
Maximiliano Montenegro: «Claudio Porcel (CEO de Balance) decía ‘a Brasil lo veo para arriba más allá de Lula o Bolsonaro’. ¿Vos coincidís con eso o considerás que hoy no es tan atractivo?».
Neffa desglosó su esquema analítico de tres pilares:
- Múltiplos de valuación baratos: Cumplido.
- Rendimiento por dividendos: Cumplido.
- Flujo constante de fondos de inversión: No cumplido.
“Brasil está barato y paga buenos dividendos, pero no veo una historia de flujos. Por lo tanto, no lo veo atractivo a corto plazo”, resumió Neffa, sugiriendo evitar compras apresuradas.
Preguntas clave sobre impuestos y Cedears
En el tramo final de la entrevista, los analistas desmenuzaron el impacto del escenario macroeconómico sobre las principales compañías de la región.
Martín Género: «MercadoLibre es la empresa argentina fuertemente golpeada porque tiene su principal operatoria en Brasil, ¿no?.
Neffa confirmó que la compañía fundada por Marcos Galperin genera entre un 40% y 41% de sus ingresos en territorio brasileño, aunque remarcó que se encuentra mejor parapetada que otras firmas gracias a su diversificación geográfica. No obstante, advirtió sobre la presión en sus márgenes operativos: “MercadoLibre aumenta 50% su facturación pero su margen neto cayó al 4,3%. El mercado penaliza el exceso de gasto e inversión en estructura fija”.
En cuanto a otras empresas clave de la región:
- XP Securities: Neffa la identificó como una de las mejores oportunidades tras desplomarse un 50%. “Es una locura para una empresa muy rentable con márgenes netos superiores al 30%; es una de las que yo compraría”.
- Nu Bank (NU): A pesar de su fuerte crecimiento de usuarios, Neffa sugirió cautela debido a los altos costos de expansión en EE.UU., la alta morosidad de sus cuentas pequeñas y el deterioro del margen neto.
En el cierre Gustavo Neffa hizo la siguiente reflexion: Bueno, ¿cuáles son los impuestos a los ricos que les van a poner en el gobierno de Lula? ¿Cuál es el nuevo gobierno de Lula o cuál es la incertidumbre para las empresas y su margen de ganancia? Bueno, eso es lo que se está discutiendo ahora».