
Casi la mitad de las producciones del interior del país no logran recomponer su rentabilidad frente al aumento de los costos y la inflación. Mientras los complejos tradicionales baten records de ingreso de divisas impulsados por los granos y la carne vacuna, cadenas emblemáticas como la lechería, el vino y la yerba mate profundizan su deterioro.
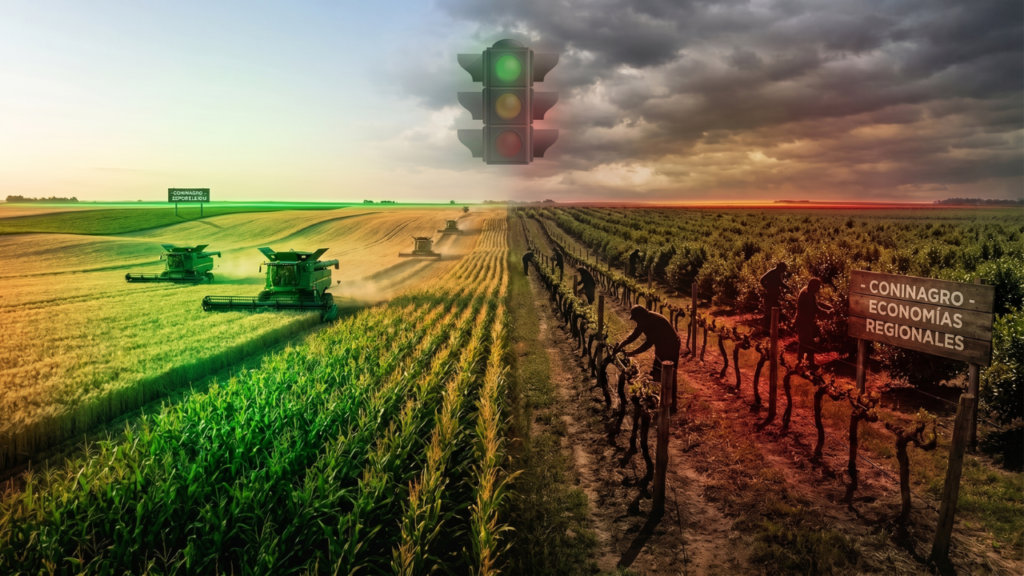
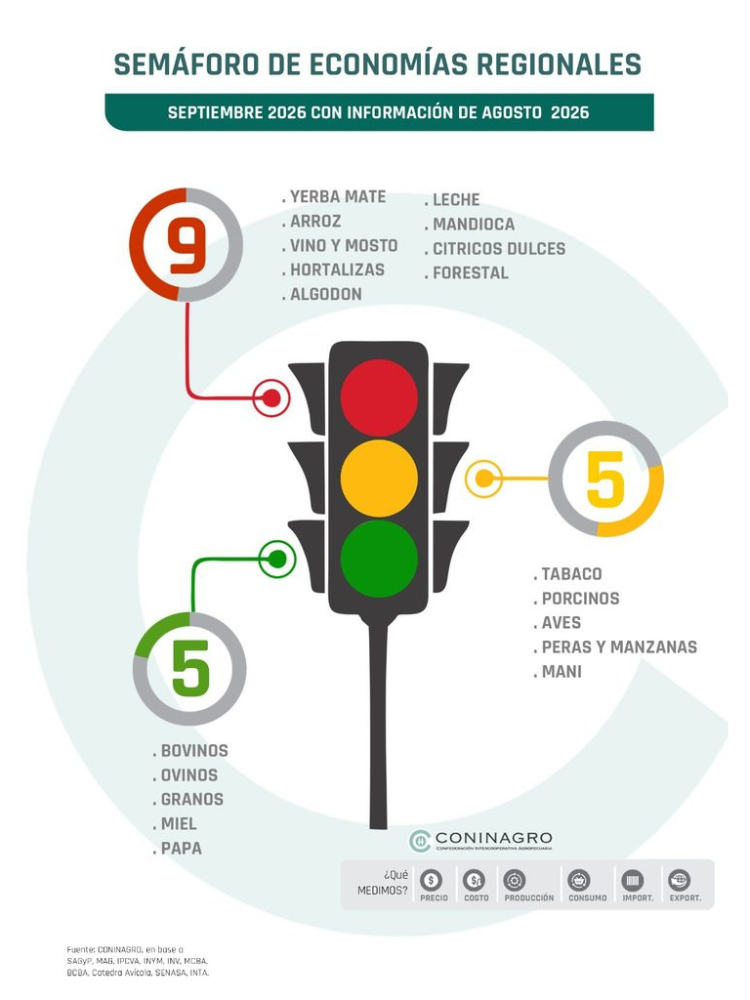
El agro argentino volvió a ratificar su rol de principal proveedor de divisas de la macroeconomía, pero hacia el interior de las cadenas productivas el escenario muestra una marcada fragmentación. Según el Semáforo de Economías Regionales de Coninagro correspondiente a agosto de 2026, cinco actividades se ubicaron en verde, cinco en amarillo y nueve permanecen en rojo.
El relevamiento mensual de la entidad cooperativa pone de relieve una persistente paradoja: un comercio exterior en crecimiento sostenido que convive con una severa compresión de márgenes en la tranquera del productor, donde los precios percibidos crecen a un ritmo inferior al de los costos y la inflación.
La paradoja comercial: récord exportador concentrado y márgenes en retroceso
Entre enero y agosto de 2026, las 19 actividades productivas relevadas por Coninagro sumaron ventas externas por US$ 43.509 millones. La cifra representó un incremento interanual del 16 % frente a los US$ 37.667 millones registrados en igual período de 2025 y se ubicó un 12 % por encima del promedio de los últimos cinco años (US$ 38.840 millones).
Sin embargo, el informe advierte que no debe confundirse el desempeño global del agro con la realidad de las economías del interior. El volumen de divisas está fuertemente concentrado en la región pampeana:
- El complejo granario (soja, maíz, trigo, girasol, cebada y sorgo) explicó el 78 % de las exportaciones totales con US$ 34.061 millones. Dentro de este grupo, la soja aportó US$ 17.984 millones y el maíz US$ 6.943 millones.
- La cadena bovina ocupó el segundo escalón con US$ 4.124 millones (9,5 % del total).
- Más atrás se posicionaron la lechería (US$ 1.202 millones) y el maní (US$ 867 millones).
El perfil de estos sectores continúa siendo estructuralmente superavitario: en conjunto, se exportaron US$ 13 por cada dólar importado (US$ 43.509 millones exportados frente a compras por US$ 3.388 millones). Al excluir al complejo granario, las producciones del interior y economías regionales alcanzaron ventas externas por US$ 9.449 millones frente a importaciones por US$ 609 millones, manteniendo una relación de US$ 15,5 exportados por cada dólar importado.
No obstante, desde la entidad que preside Lucas Magnano remarcaron que el núcleo del problema actual no radica en el comercio exterior, sino estrictamente en el componente de negocio: los precios percibidos por el productor primario no alcanzan a compensar el avance de los costos operativos, reduciendo los márgenes reales y paralizando decisiones de inversión.
Radiografía del semáforo: quién es quién en el mapa productivo
El índice de Coninagro evalúa mensualmente tres componentes: negocio (precios al productor y costos frente a la inflación), producción (superficie implantada o stock ganadero y volumen físico) y mercado (consumo doméstico y comercio exterior).
El balance de agosto arrojó el siguiente mapa sectorial:
- En Rojo (9 actividades en crisis): Yerba mate, arroz, vino y mosto, hortalizas, algodón, leche, mandioca, forestal y cítricos dulces.
- En Amarillo (5 actividades con señales mixtas): Tabaco, peras y manzanas, aves, porcinos y maní.
- En Verde (5 actividades con evolución favorable): Cadena bovina, ovina, granos, miel y la incorporación de la papa.
Yerba mate y vino, entre las cadenas más comprometidas
- Vitivinicultura: Acumula 44 meses consecutivos en rojo (desde enero de 2023 a agosto de 2026) y permaneció en zona crítica durante más del 73 % de los meses analizados en la serie histórica. Con exportaciones 14 % por debajo de la media de la última década y un consumo doméstico proyectado en 15,3 litros per cápita (-4,5 % anual), el productor recibió en agosto $290 por litro (-5 % interanual), muy lejos de los $721 a valores constantes de su promedio histórico.
- Yerba mate: Suma 29 meses ininterrumpidos en zona crítica (desde abril de 2024). El productor cobró cerca de $280.000 por tonelada de hoja verde (-5 % real interanual), la mitad de los $560.000 a valores constantes de su media histórica.
- Lechería: Registró indicadores en rojo durante el 65 % del tiempo relevado. El precio al tambero aumentó apenas un 13 % interanual, perdiendo contra una inflación del 33,5 %.
- Sector avícola: Aunque figura en amarillo por el sostén del consumo interno, sus exportaciones arrastran una caída del 72 % respecto del promedio de la última década (US$ 67 millones frente a una media histórica de US$ 240 millones).
La papa saltó a verde impulsada por un ajuste de oferta
La única novedad positiva del relevamiento fue el pase de la producción papera de amarillo a verde. El repunte respondió a una rápida recomposición de precios: en agosto, la bolsa de 20 kilos rondó los $22.163, con un alza del 19 % mensual, una suba acumulada del 151 % en el último cuatrimestre y un incremento interanual del 329 %.
Coninagro aclaró que esta mejora no se debió a un aumento extraordinario del consumo, sino a un acomodamiento de la oferta productiva. Durante la campaña precedente se había alcanzado un récord de cosecha que saturó la plaza y provocó un derrumbe de cotizaciones. Frente a ello, la nueva campaña registró una caída del 12 % en el área sembrada (33.722 hectáreas en el sudeste bonaerense), restableciendo el equilibrio entre oferta y demanda y recuperando la rentabilidad del productor.
La brecha de la góndola: cuánto del precio final regresa al productor
Uno de los aportes analíticos del reporte mide qué porcentaje del precio que paga el consumidor final en góndola queda en manos del productor primario. En agosto, en 8 de las 11 cadenas agroalimentarias analizadas la participación del productor se ubicó por debajo de su promedio histórico.
| Cadena Productiva | Participación Actual | Promedio Histórico | Brecha frente al promedio |
| Cadena Bovina | 60 % | 64 % | -4 p.p. |
| Cadena Aviar | 39 % | 50 % | -11 p.p. |
| Lechería | 23 % | 28 % | -5 p.p. |
| Vino | 17 % | 24 % | -7 p.p. |
| Yerba Mate | 15 % | 21 % | -6 p.p. |
| Arroz | 15 % | 20 % | -5 p.p. |
| Pan (trigo) | 8 % | 12 % | -4 p.p. |
| Carne Porcina | 38 % | 38 % | En línea |
| Carne Ovina | 20 % | 20 % | En línea |
| Papa | 41 % | 37 % | +4 p.p. |
| Hortalizas | 41 % | 35 % | +6 p.p. |
Coninagro explicó que estas diferencias responden a la estructura de cada cadena: los productos con mayor grado de transformación industrial y costos logísticos (como el pan, el vino o la yerba) transfieren una proporción mucho menor al productor primario. En cambio, alimentos con escaso procesamiento fabril, como la papa o las hortalizas frescas, permiten que el productor retenga una porción mayor del precio final.
Perspectivas: un escenario general que se estabiliza en estado de advertencia
El análisis de la serie histórica de Coninagro indica que la situación agregada del agro se consolidó en una etapa de estabilización en estado de advertencia. Si bien se logró superar el período de alerta máxima registrado entre mediados de 2022 y fines de 2024 (cuando la sequía y la crisis cambiaria llevaron al semáforo a picos rojos sostenidos), la dinámica de los últimos doce meses muestra un repunte de costos que frena la recomposición generalizada.
El agro replica así la marcha de la macroeconomía argentina: las actividades concentradas e integradas al mercado internacional de commodities sostienen balances récord, mientras que las economías regionales extrapampeanas y fuertes generadoras de empleo y dependientes del consumo interno, continúan asfixiadas por la pérdida de poder de compra y el encarecimiento de su matriz operativa.
Fuente: https://www.coninagro.org.ar/semaforo-de-economias-regionales-nueva-produccion-en-verde/
Podes leer tambien:
Idígoras explica por qué vuelan precios y van a entrar muchos dólares del campo