
En una nueva emisión de Plan M, Maximiliano Montenegro mantuvo un exhaustivo mano a mano con el economista Nadín Argarañaz, director del Instituto Argentino de Análisis Fiscal (IARAF), para evaluar la magnitud, la velocidad y la viabilidad futura del recorte de gastos emprendido por la administración nacional.
1. La velocidad del recorte y la aceleración en agosto
El análisis comenzó abordando la evolución del gasto devengado durante los primeros ocho meses del año. Argarañaz explicó que, si el Gobierno mantiene en los cuatro meses restantes la misma dinámica de reducción, el gasto público del año cerrará un 4% por debajo del año anterior.
Al comparar con el año base 2023, el nivel de ajuste acumulado se ubica en el 32%, lo que implica que el Estado nacional ya ha recortado prácticamente una tercera parte de su gasto primario. Según el director del IARAF, tras un comienzo gradual en enero, el programa fiscal se estabilizó en una “velocidad de crucero” de entre el 30% y el 33% de tijeretazo sostenido.
Frente a estas cifras, Maximiliano Montenegro intervino para remarcar la contundencia del proceso: “Lo que mostrás vos es que tuvieron que incluso acelerar un poquito el ajuste del gasto, cuando Caputo hace unos meses había dicho que bueno, que por el lado del gasto se había hecho todo el ajuste necesario”.
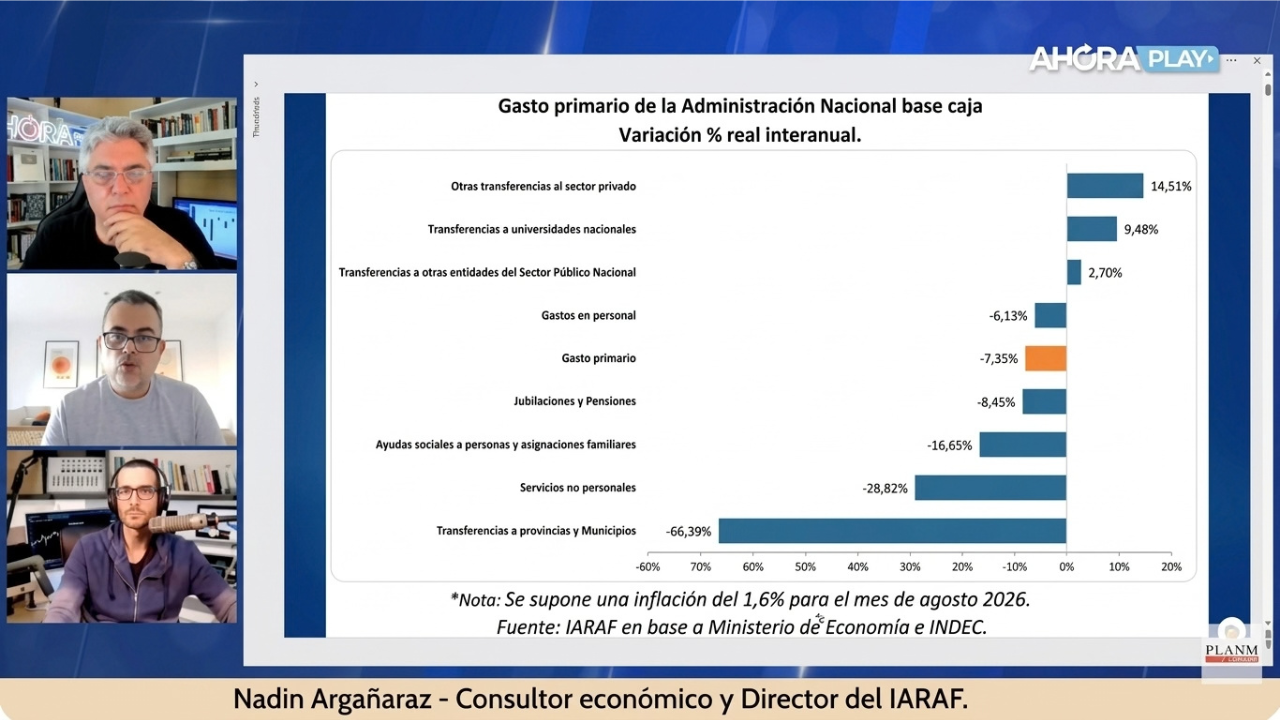
Argarañaz confirmó este diagnóstico señalando que agosto fue el mes de mayor ajuste interanual de todo el año, registrando una caída del 10% en el gasto devengado y del 8% en el base caja. Para el especialista, esto evidencia una decisión política inflexible de reducir las partidas monetarias necesarias con el fin de garantizar el equilibrio fiscal.
2. La radiografía del ajuste: ¿dónde se concentró el recorte?
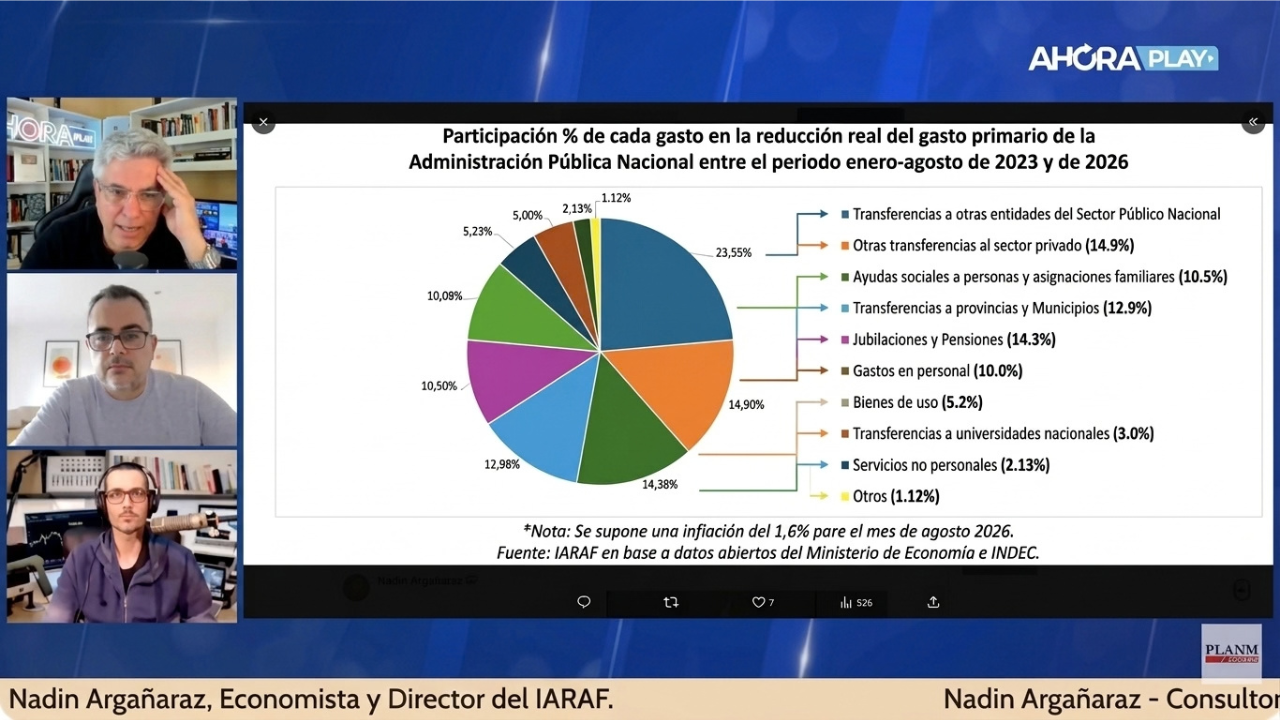
Al profundizar en la composición de los recortes acumulados entre 2023 y 2026, Argarañaz reveló que el 42% de la primera gran reducción provino de transferencias a otros entes públicos, principalmente empresas estatales, universidades nacionales y transferencias corrientes a las provincias. Este mecanismo traslada la presión directamente a las jurisdicciones subnacionales y entes descentralizados, forzándolos a achicar su propio gasto.
El informe del IARAF destaca que, en una perspectiva de tres años, la reducción acumulada del gasto primario alcanza 14 puntos porcentuales del PBI. Al desglosar los factores explicativos del ajuste total:
- Empresas públicas: Explican la cuarta parte (25%) del recorte total del gasto.
- Subsidios económicos: Representan el 15% de la tijera fiscal (focalizados en energía y transporte).
- Ayudas sociales directas: Explican otro 15% de la contracción.
- Provincias: La eliminación de transferencias no automáticas explica el 13% del ajuste.
- Gasto en personal público: Aporta un 10% a 11% de la caída, explicado por una pérdida del 36% en el poder adquisitivo del empleado público nacional y la eliminación de entre 70.000 y 80.000 puestos de trabajo, lo que provocó una caída del 30% en el gasto salarial real.
Durante la presentación de la estructura del gasto, Montenegro repreguntó sobre la partida de infraestructura: “¿Y lo de obra pública dónde está?”. Argarañaz detalló que la obra pública se contabiliza en “bienes de uso”, partida que se desplomó un 84% en términos reales. Si bien en la contabilidad central explica directamente un 5% del ajuste total, su impacto real es muy superior al consolidar la paralización de obras que antes ejecutaban las empresas públicas.
3. Los límites reales del ajuste y la presión sobre jubilaciones
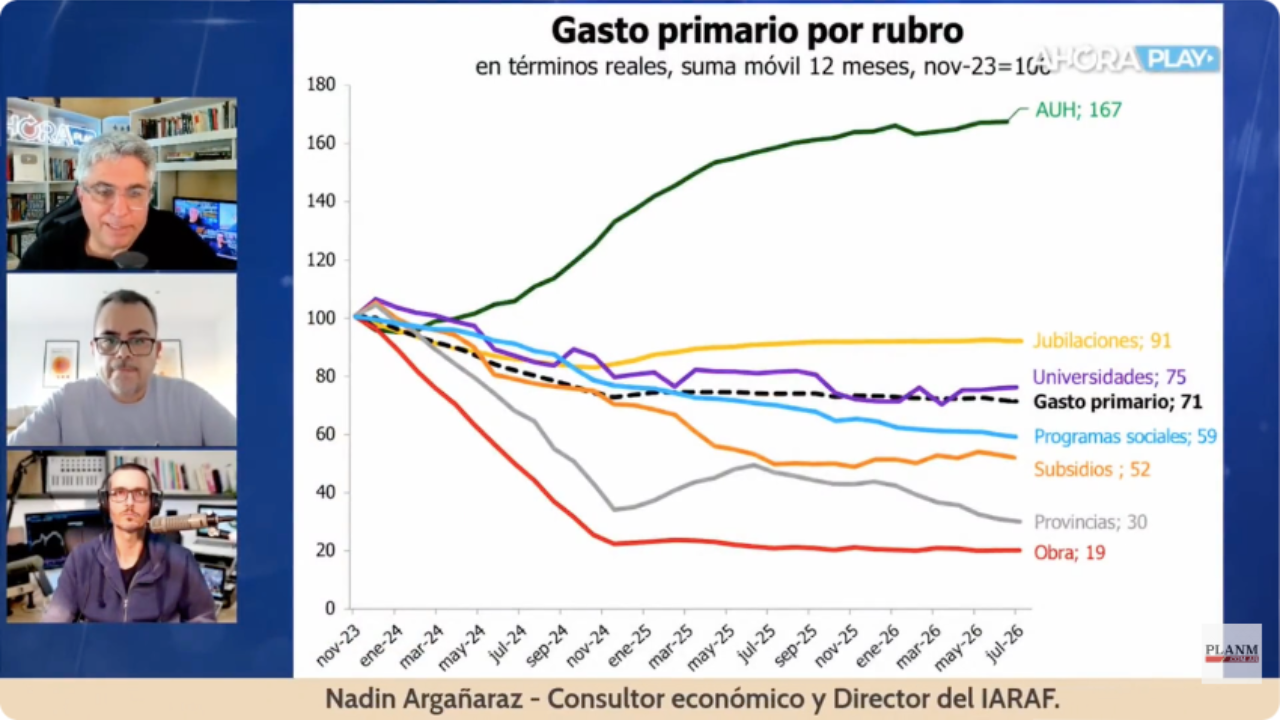
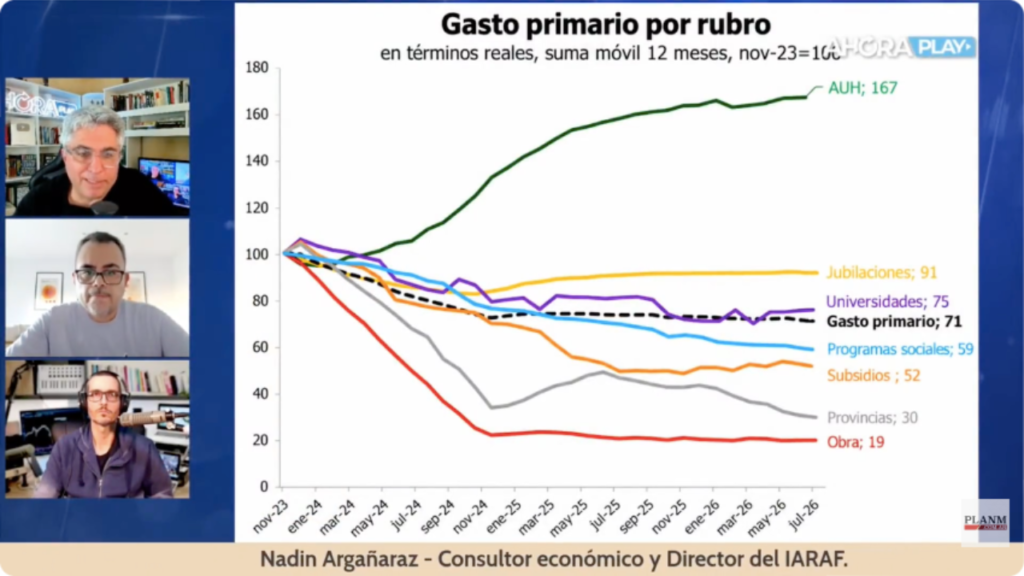
En el tramo central de la conversación, Maxi Montenegro presentó datos complementarios de la consultora Empiria (tomando como base 100 en noviembre de 2023) para graficar los contrastes del programa económico: mientras que la Asignación Universal por Hijo (AUH) creció un 67% en términos reales (alcanzando un índice de 167), las jubilaciones se ubicaron en 91 (9% de recorte ajustado), las universidades en 75, los programas sociales en 60 y los subsidios en 50.
Teniendo en cuenta este escenario, Martín Genero e integrantes del equipo de Plan M consultaron sobre la viabilidad de seguir aplicando recortes sobre los mismos rubros. Argarañaz enfatizó que el gasto indexado (jubilaciones y pensiones) representa cerca del 60% del gasto total y ya muestra una ligera subida del 1% real en el acumulado, mientras que el gasto no automático (salarios, subsidios, obra pública) ha tenido que caer un 11% real para absorber la baja de recaudación.
En este sentido, Argarañaz dejó una de las reflexiones más categóricas de la entrevista: el margen para seguir reduciendo el gasto en términos reales es sumamente escaso. Para el economista, la única vía sostenible hacia adelante es que el peso del gasto baje de forma relativa gracias a un crecimiento genuino del PBI.
Asimismo, Argarañaz encendió una luz de alerta fiscal al referirse al reingreso del FAL, advirtiendo que su aplicación representa un costo fiscal de entre 0,37% y 0,40% del PBI anual, lo que restará ingresos al Estado en la comparación interanual y aumentará la exigencia para sostener el superávit.
4. Presión tributaria: la baja de impuestos y el reclamo privado
Consultado por Montenegro sobre la posibilidad de aliviar la carga tributaria sobre el sector privado, Argarañaz presentó una cuantificación realizada por el IARAF respecto a las reformas impositivas de los últimos tres años:
- Impuestos que subieron: Los incrementos en combustibles y la restitución de Ganancias para personas humanas aportaron 1,5 puntos del PBI por año.
- Impuestos que bajaron: La reducción y posterior eliminación del Impuesto PAÍS y bajas en retenciones significaron una caída equivalente a 4,5 puntos del PBI por año.
- Balance neto: El Estado consolidó una reducción neta de 3 puntos del PBI en la carga impositiva global.
Sin embargo, Argarañaz remarcó que esta rebaja tributaria estuvo concentrada casi exclusivamente en los impuestos al comercio exterior, los cuales perdieron la mitad de la participación fiscal que tenían en el período 2022-2023.
Frente a esta situación, Montenegro apuntó al reclamo de la economía doméstica: “Pensado en los sectores que están en el mercado interno dicen: ‘Bueno, ¿qué impuesto me bajaste?'”. El conductor remarcó que las empresas locales dirigen hoy sus reclamos hacia los impuestos provinciales como Ingresos Brutos y las tasas municipales. Argarañaz coincidió al señalar que el Gobierno nacional carece de margen para bajar más tributos y proyectó que las provincias deberán ajustar entre 1,5 y 2 puntos del PBI o asumir situaciones de déficit financiero.
5. Proyecciones presupuestarias, inflación y recaudación
En el cierre del bloque, Maxi Montenegro y el equipo repasaron los rumores del proyecto de Presupuesto difundidos por agencias internacionales como Bloomberg, que planteaban pautas del 16% de inflación anual y un 4% de crecimiento del PBI.
Montenegro contrapuso estos números con las previsiones del Mercado (REM), que estimaban una inflación cercana al 30% y un crecimiento más moderado del 2,1%, indagando sobre cómo juega la inflación en la recaudación real.
Al respecto, Argarañaz concluyó que si la economía logra crecer efectivamente entre un 3% y un 4%, la recaudación tributaria debería acompañar ese ritmo en términos reales. No obstante, advirtió que al restar la pérdida de recursos por vencimientos tributarios como el FAL, el espacio fiscal resultante para aumentar el gasto público de manera real seguirá siendo sumamente acotado. La clave de la próxima etapa económica residirá en la capacidad del Gobierno para presentar estimaciones de ingresos técnicamente consistentes que sostengan el equilibrio fiscal sin resentir la actividad.