
El escenario macroeconómico argentino atraviesa una fase donde los interrogantes sobre la reactivación, la estabilidad del mercado cambiario y la evolución de los precios ocupan el centro del debate económico. En una exhaustiva entrevista en Plan M, el economista Fernando Marull analizó junto a Maximiliano Montenegro y Martín Género las dinámicas que explican el estancamiento actual, los ajustes en las proyecciones privadas y la hoja de ruta oficial para los próximos meses.
Diagnóstico de la economía: “serrucho”, estancamiento y dos velocidades
Al iniciar el intercambio, Maximiliano Montenegro planteó la preocupación sobre la marcha de la actividad económica, señalando que, a pesar de que el Gobierno prioriza la desinflación, los indicadores de construcción e industria mostraron un freno. Montenegro recordó que existía la expectativa de una aceleración tras las elecciones, pero advirtió que la economía sigue atrapada en un esquema de “serrucho”.
Ante esta inquietud, Fernando Marull afirmó que la economía opera bajo una estructura de “dos velocidades” entre sectores ganadores y perdedores, precisando que el nivel promedio de la actividad quedó estancado en los niveles registrados en marzo de 2025. Según Marull, este comportamiento se explica por dos shocks consecutivos:
- El cambio de régimen de abril de 2025: Se abandonó el crawling peg para pasar a un esquema de flotación, lo que impulsó un salto inflacionario e impactó en la actividad.
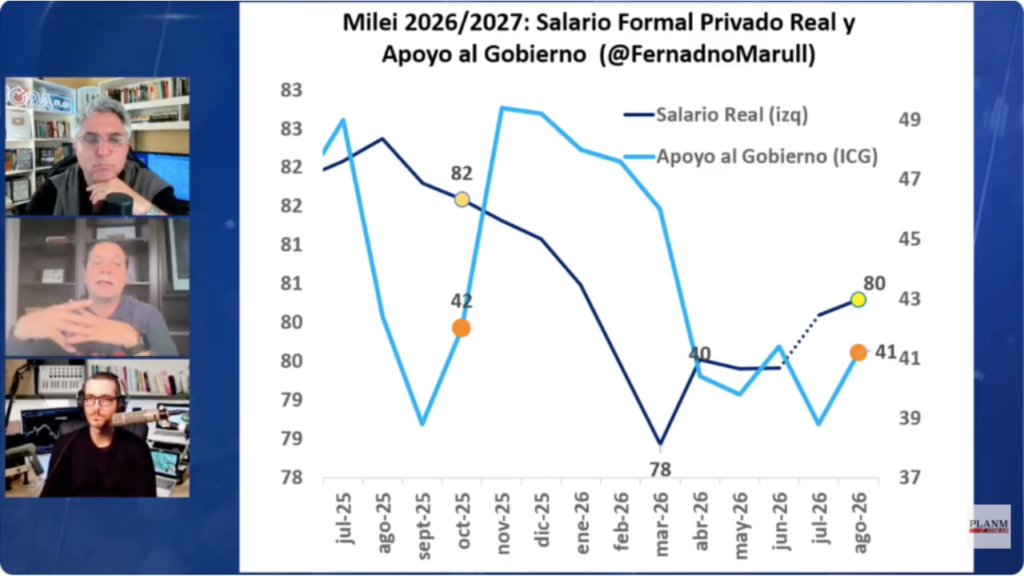
- La volatilidad electoral de octubre de 2025: Un traslado diferido a precios que derivó en siete meses de caída de los salarios reales hasta marzo.
Marull remarcó que, si bien la inflación comenzó a descender y los salarios acumulan varios meses de recuperación, la actividad no reacciona. Esta situación obligó a los consultores privados a recortar las estimaciones de crecimiento del PBI del 3,5% al 2% y a elevar la proyección inflacionaria del 20% al 30%. Para Marull, el motor detrás de este estancamiento no es solo el ingreso disponible, sino la incertidumbre de las familias y empresas.
Las preguntas de Maxi Montenegro: crédito, empleo y la comparación con el ciclo de Macri
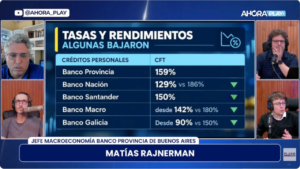
Durante la entrevista, Maxi Montenegro cuestionó si el rebote salarial alcanza para reactivar el consumo sin un impulso significativo del crédito. Montenegro destacó que los préstamos personales representan solo dos puntos del PBI e indagó sobre el impacto de la pérdida de empleos, señalando que en el último año se registraron unos 200.000 puestos menos entre el sector público y privado (140.000 correspondientes al sector privado). Asimismo, Montenegro subrayó los niveles de morosidad observados en cuotas de clubes, fintechs y planes de ahorro automotor.
Por su parte, Fernando Marull coincidió en que la cautela predomina en las decisiones de consumo y diferenció el cuadro actual del colapso sufrido tras las PASO de 2019 durante la gestión de Mauricio Macri. Marull enfatizó que la economía no atraviesa una crisis aguda, dado que no se prevé una caída del salario real del 12% ni una aceleración inflacionaria disruptiva. Como contraparte, Montenegro precisó que en septiembre de 2018 la inflación alcanzó el 6,5% tras una devaluación del 25%, mientras que las estimaciones actuales se ubican entre el 1,6% y el 2% mensual.
La intervención de Martín Género: demanda de dinero, sector inmobiliario y el “dogmatismo” oficial
En otro tramo del programa, Martín Género intervino para consultar sobre la situación de la construcción y el mercado cambiario. Género hizo referencia a los márgenes en los desarrollos inmobiliarios, que pasaron de niveles históricos del 40% a cifras de entre 5% y 10% debido al aumento de los costos en dólares. Marull coincidió en que la rentabilidad del sector se ajustó drásticamente y que la recuperación de la construcción sigue siendo marginal.
Posteriormente, Martín Género formuló una pregunta clave sobre la conducta del mercado cambiario:
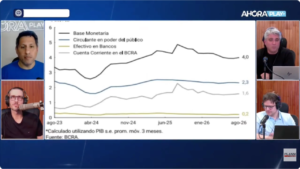
“Viendo la compra récord de dólares del sector privado sin ninguna elección en el medio, parecería que la demanda de pesos no está muy firme. Considerando que Milei parece dogmático hasta no ver el equilibrio entre oferta y demanda de dinero, ¿compartís este diagnóstico y qué rol pensás que juega la demanda?”
Fernando Marull desestimó que exista un peligro inminente en la demanda de pesos o una corrida cambiaria en marcha. Explicó que durante el año el mercado cambiario registró un excedente de entre 14.000 y 15.000 millones de dólares que debió ser absorbido por el Banco Central.
No obstante, Maxi Montenegro polemizó con los argumentos oficiales al cuestionar las declaraciones del ministro Luis Caputo. Montenegro sostuvo que, si bien el Banco Central compró reservas, la mitad de esos fondos se destinaron a pagar deuda ante la falta de financiamiento internacional y gracias a un shock externo positivo de más de 10.000 millones de dólares, dejando el riesgo país en niveles elevados.
¿Qué pasará con el dólar, la inflación y la tasa de interés hacia adelante?
Al abordar las perspectivas futuras, Fernando Marull proyectó que el Gobierno mantendrá las líneas centrales de su política económica sin introducir modificaciones estructurales antes de los compromisos electorales.
Entre las principales definiciones de Marull sobre qué pasará con las variables clave destacan:
- Dólar y régimen cambiario: Marull descartó “inventos” o saltos devaluatorios abruptos para intentar reactivar la actividad. Anticipó que el tipo de cambio oficial continuará deslizándose (crawling peg) a un ritmo congruente con la inflación y la tasa de interés.
- Tasa de interés: Se prevé una mayor tensión en las tasas en la medida en que la demanda de dólares se incremente en la antesala electoral, obligando al Banco Central a validar tasas reales más elevadas.
- Inflación y actividad: La prioridad gubernamental seguirá siendo la contención de los precios para evitar un deterioro de la microeconomía, manteniendo una economía con un crecimiento moderado cercano al 2% o 3%.
Marull sintetizó la postura del equipo económico con la frase: “Nos morimos con las botas puestas”, sugiriendo que el Ejecutivo priorizará el ancla fiscal y monetaria por sobre medidas expansivas de corto plazo.