
En su habituales análisis en Plan M, Maxi Montenegro trazó un detallado diagnóstico sobre la encrucijada macroeconómica argentina. Entre la caída en las proyecciones de actividad, tasas de interés en terreno fuertemente positivo y un esquema de emisión cero, la premisa oficial es clara: la liquidez en moneda local continuará restringida para blindar el ancla cambiaria y la desinflación.
Una economía a dos velocidades: sectores en auge versus un mercado interno frenado
El punto de partida del análisis es la revisión a la baja en las expectativas del mercado. El Relevamiento de Expectativas de Mercado (REM) recortó la proyección de crecimiento para el año al 2,1%, alejándose del 3,5% o 5% estimado originalmente en el presupuesto oficial.
Esta cifra esconde una marcada dualidad:
- Sectores desenganchados y en expansión: El agro (con subas del 5% al 6%), la energía (7% a 8%) y la minería (creciendo a dos dígitos) se mueven en dólares e impulsan la estadística general.
- El mercado interno sumido en la recesión: La industria, el comercio y la construcción se encuentran paralizados o en niveles marcadamente inferiores a los de años anteriores.
Al analizar la construcción, Montenegro detalló que, si bien la medición del INDEC mostró un leve avance acumulado del 2,8% hasta julio, el sector se ubica entre 15 y 20 puntos por debajo de los niveles de 2023. En este punto, Juan Pablo Marino aportó el dato privado del Índice Construya (que mide los despachos de insumos de las empresas líderes), el cual registró una contracción mensual del 3,46% en agosto y una baja interanual del 5,3%.
El reflejo financiero de esta caída lo completó Martín Genero, al señalar el impacto en el mercado bursátil donde las acciones de empresas vinculadas a la construcción muestran balances en rojo y caídas acumuladas en el año del 16% en Loma Negra y de más del 40% en Holcim.
El “ancla” monetaria: por qué la liquidez no llega a la calle
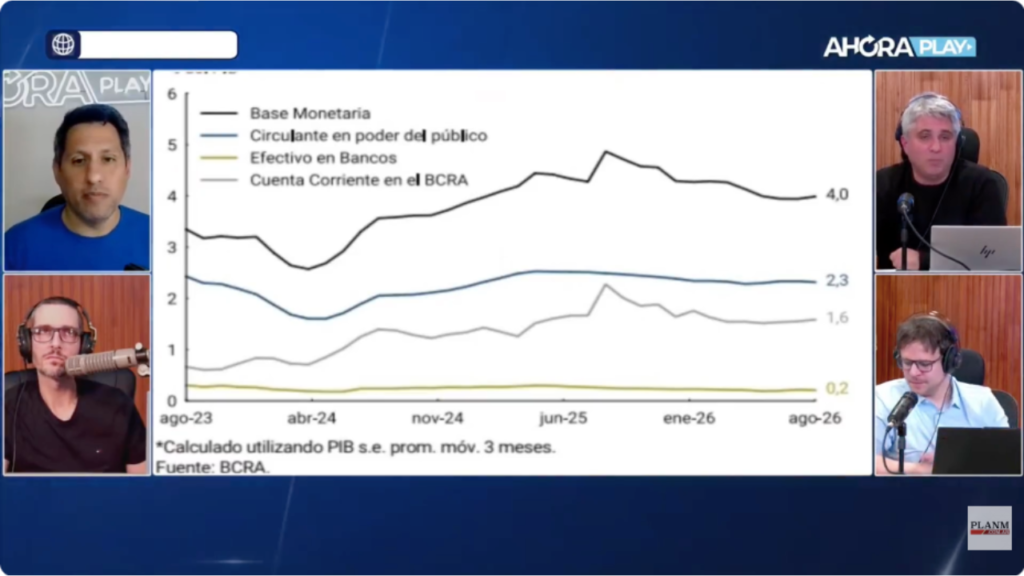
El plan monetario original planteaba que la compra de reservas por parte del Banco Central permitiría elevar la base monetaria del 4% al 6% del PBI, inyectando los pesos necesarios para recuperar el crédito y traccionar un crecimiento del consumo. Sin embargo, la base monetaria se mantiene congelada en torno al 4% del PBI, muy lejos del promedio histórico del 9% o 10%.
Sobre este punto, el economista Amílcar Collante (especialista clave de Plan M) explicó que el reverso de la remonetización es la reactivación económica, pero remarcó que el Gobierno se mantiene en extremo “amarrete” con la oferta de dinero. La prudencia oficial responde al temor de que los pesos emitidos no encuentren demanda y migren rápidamente hacia el dólar o presionen sobre la inflación.
Collante subrayó además que las estimaciones de Equilibra ubican la actividad económica acumulada en los primeros siete meses del año con un avance inferior al 1,5% (e incluso por debajo del 0,5% según mediciones como las de la consultora Ferreres), lo que confirma un escenario de estancamiento.
Tasas reales por las nubes y el freno de mano al crédito
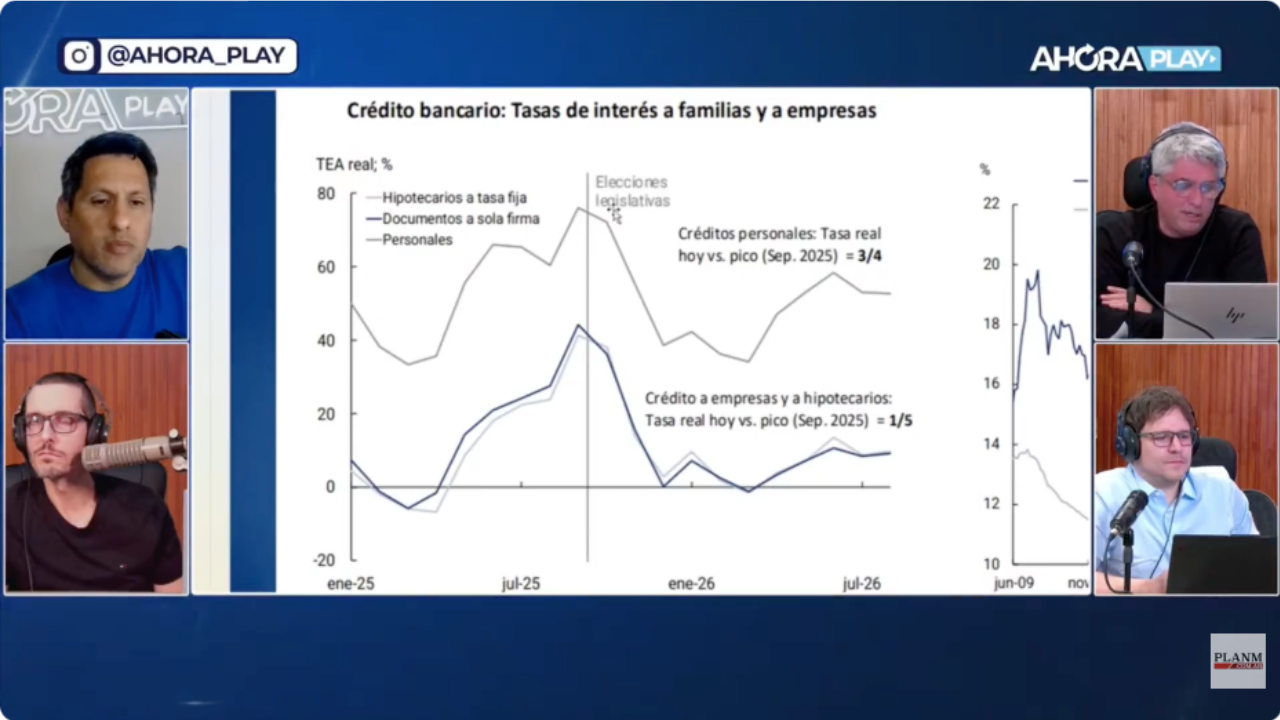
Un aspecto central expuesto por Montenegro —a partir de las presentaciones del vicepresidente del BCRA, Vladimir Werning, en el IAEF— es el comportamiento de las tasas de interés. Tras un leve descenso a comienzos de año, las tasas efectivas anuales (TEA) reales para préstamos personales volvieron a escalar hasta ubicarse cerca del 50% positivo por encima de la inflación.
Montenegro cruzó la postura oficial sobre la morosidad y el endeudamiento de las familias:
- Se suele criticar la falta de “educación financiera” de los usuarios cuando caen en irregularidades.
- Sin embargo, desde el propio esquema económico se suele enfatizar la cuota nominal en lugar de la tasa efectiva real.
- Con tasas reales en el orden del 50%, resulta inviable impulsar la reactivación mediante el consumo o el crédito privado
Incógnitas y conclusiones: “En la vida hay que elegir”
Hacia el cierre de su editorial, Montenegro analizó la perspectiva política y económica del Gobierno. A diferencia de las gestiones de Cristina Fernández de Kirchner en 2014, Mauricio Macri en 2018 o Alberto Fernández en 2022, el presidente Javier Milei parece estar rompiendo la denominada “maldición del tercer año”, al no enfrentar por el momento riesgos de una corrida cambiaria descontrolada o una espiralización inflacionaria.
No obstante, la conclusión es contundente: “En la vida hay que elegir”. El equipo económico liderado por Luis Caputo y Javier Milei ha optado de forma deliberada por subordinar la recuperación del crédito y la actividad económica en favor de la estabilidad del dólar y la desaceleración de los precios.
A medida que se aproxime el proceso electoral y aumente la dolarización habitual de carteras, el margen para emitir o flexibilizar la liquidez será aún menor. De este modo, la escasez de pesos no es una contingencia pasajera, sino un rasgo estructural del modelo que llegó para quedarse.