
La Convertibilidad y el programa de Milei comenzaron con una inflación mensual superior al 25% y lograron una fuerte desinflación inicial. Pero sus resultados fueron muy diferentes. La Convertibilidad combinó estabilidad con crecimiento, recuperación salarial, crédito y remonetización. Milei redujo drásticamente la inflación, pero todavía no logró perforar sostenidamente el 2% ni trasladar la estabilización a la economía real.
Según un estudio de los economistas Gabriel Palazzo, Martín Rapetti y Joaquín Waldman, de los 46 planes de estabilización aplicados en 13 países latinoamericanos entre 1970 y 2020, apenas uno de cada cuatro logró reducir la inflación de manera duradera. La baja inicial puede ser rápida; el verdadero desafío es consolidarla y evitar que el éxito sea transitorio. Bajo este criterio, la Convertibilidad fue inicialmente un programa exitoso: redujo la inflación con rapidez y combinó la estabilización con elevadas tasas de crecimiento del PBI durante sus primeros años.
Comparativa : Convertibilidad vs Milei
El punto de partida de ambos programas fue diferente. La Convertibilidad se puso en marcha después de las dos hiperinflaciones de 1989 y 1990, mientras que Alberto Fernández en 2023 dejó una inflación anual del 211% ( con el dólar oficial y tarifas “pisadas”).
La Convertibilidad comenzó con una inflación mensual del 27% ( tomamos mes inicio feb/1991)y el programa de Milei, con una del 25,5%(dic/2023). Sin embargo, tres meses después, la inflación ya había bajado al 2,8% durante la Convertibilidad, mientras que con Milei todavía se ubicaba en el 11%.
La comparación debe considerar que Milei heredó un fuerte atraso cambiario y tarifario, importantes distorsiones de precios relativos, cepo cambiario y restricciones al comercio exterior. La Convertibilidad también requirió una corrección previa de tarifas y otros precios antes de su entrada en vigencia, en abril de 1991. Una diferencia relevante es que con la Convertibilidad se prohibió la indexación de contratos, precios y tarifas, un componente decisivo para quebrar la inercia inflacionaria.
Al décimo mes de cada programa, la diferencia seguía siendo significativa: la inflación mensual era del 0,4% durante la Convertibilidad, frente al 3,5% bajo el programa de Milei.
La Convertibilidad necesitó diez meses para perforar el 1% mensual. Milei todavía no lo consiguió en ninguno de sus primeros 32 meses. El programa actual tuvo una primera etapa muy exitosa. La inflación cayó desde 25,5% hasta un mínimo de 1,5%. Pero, a partir de allí, la desinflación se frenó: el IPC volvió a subir hasta 3,4% y luego descendió nuevamente al 2,1%.
La Convertibilidad ya había instalado un régimen de inflación baja. Milei consiguió una inflación mucho menor, pero todavía persistente.
https://public.flourish.studio/visualisation/30202916/
El dólar: el ancla de todos los planes
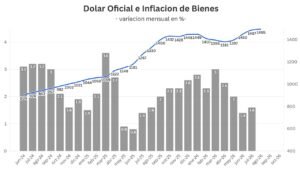
El estudio de Palazzo, Rapetti y Waldman encuentra un patrón contundente: todos los programas exitosos consiguieron estabilizar el tipo de cambio nominal. El dólar funciona como ancla incluso cuando el Gobierno dice utilizar otra variable. Su estabilidad modera directamente los precios de los bienes transables y, al mismo tiempo, influye sobre las expectativas, los salarios y los precios de los servicios.
La Convertibilidad llevó ese mecanismo al extremo con una regla simple y contundente: un peso valía un dólar. Milei también utilizó inicialmente el dólar como ancla, primero con el crawling peg y luego mediante el sistema de bandas. Pero el régimen actual es menos simple y ofrece menos certidumbre sobre la trayectoria futura del tipo de cambio.
La gran diferencia aparece en el crecimiento del PBI
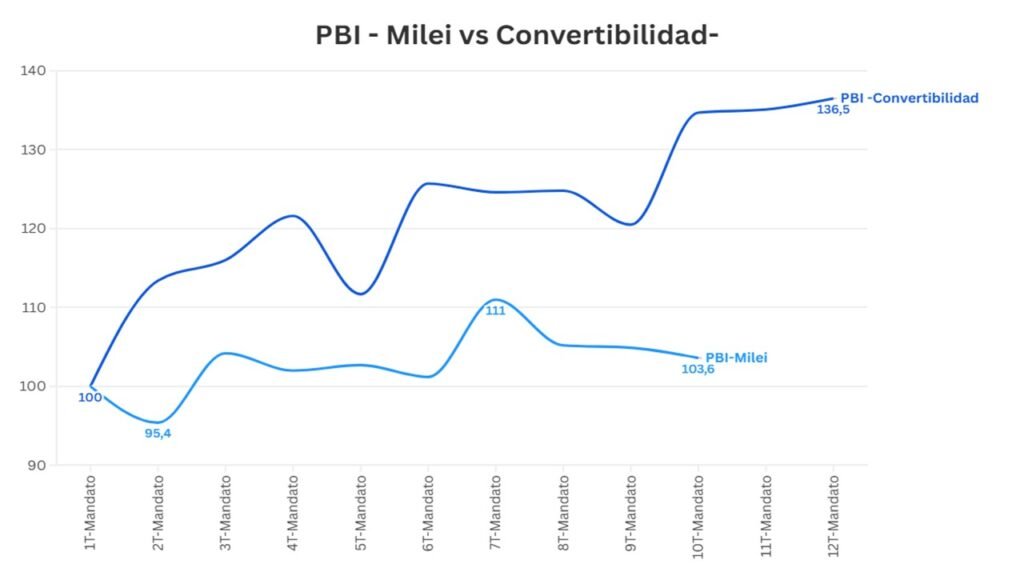
El comportamiento de la actividad es una de las principales diferencias entre ambos programas. Tomando como base 100 el PBI al comienzo de cada período, la Convertibilidad produjo una recuperación prácticamente inmediata. Con Milei ocurrió lo contrario. El PBI cayó a 95,4 en el segundo trimestre y terminó el primer año en 102.
La economía tuvo posteriormente un rebote y llegó a 111 en el séptimo trimestre. Pero no pudo sostenerlo: retrocedió a 105,2 en el octavo trimestre, 104,9 en el noveno y 103,6 en el décimo.
Al décimo trimestre, la comparación es contundente. Durante la Convertibilidad, el PBI estaba 34,7% por encima del nivel inicial; con Milei, estaba solamente 3,6% arriba. La brecha entre ambos programas alcanzaba los 31,1 puntos.
Las estabilizaciones exitosas normalmente reactivan la economía porque amplían el horizonte de planificación, recuperan el crédito y estimulan el consumo y la inversión. Ese patrón se cumplió durante la Convertibilidad, pero todavía no aparece con la misma intensidad en el programa actual.
https://public.flourish.studio/visualisation/30206346/
Los salarios muestran dos recuperaciones diferentes
La divergencia también aparece en los ingresos. Durante la Convertibilidad, el salario real industrial superó rápidamente el nivel inicial y alcanzó un máximo de 108,9 en el noveno mes. En el mes 31 todavía se encontraba en 104,7. Con Milei, el salario registrado real (privado) cayó hasta 87,9 en el cuarto mes: una pérdida superior al 12%.
Después comenzó una recuperación y regresó transitoriamente al nivel de noviembre de 2023. Pero esa mejora no pudo sostenerse. Desde el mes 16 volvió a perder terreno y terminó el mes 31 en 96,4.
Al cabo de 31 meses el salario real industrial estaba 4,7% por encima del inicio de la Convertibilidad; el salario registrado real se encontraba 3,6% por debajo del comienzo del programa de Milei. La distancia entre ambas trayectorias alcanzaba 8,3 puntos.
https://public.flourish.studio/visualisation/30204269/
Sin crédito, la estabilización no llega a la economía
La otra gran diferencia aparece en el sistema financiero. La Convertibilidad comenzó con un crédito privado equivalente al 8,5% del PBI y, apenas nueve trimestres después, ya lo había duplicado hasta el 17,1%.
Milei partió desde un piso mucho más bajo: apenas 4% del PBI. El crédito se recuperó y alcanzó el 9,4% en el noveno trimestre, pero rápidamente encontró sus límites. Todavía representa poco más de la mitad del nivel registrado durante la Convertibilidad y la disparada de la morosidad de las familias encendió una señal de alerta sobre la capacidad de sostener esa expansión.
https://public.flourish.studio/visualisation/30204310/
Re-monetización
En términos de remonetización, ambos programas mostraron una dinámica similar durante los primeros dos años. La base monetaria pasó de representar alrededor del 2,5% del PBI al 4,6% en el octavo trimestre, tanto con la Convertibilidad como con Milei. Sin embargo, a partir de ese punto las trayectorias comenzaron a separarse. Durante la Convertibilidad, la remonetización continuó de manera sostenida hasta alcanzar el 6,7% del PBI en el decimotercer trimestre. Con Milei, en cambio, el proceso encontró un techo: luego de llegar al 4,6%, la base monetaria retrocedió y se estabilizó en torno al 4,3% del PBI.
El dato sugiere que la demanda de pesos dejó de recuperarse y que la remonetización quedó incompleta, condicionada por la persistencia de la inflación, la incertidumbre cambiaria y la falta de una definición más clara del régimen monetario.
https://public.flourish.studio/visualisation/30203145/
Milei ganó la primera batalla: redujo drásticamente la inflación y evitó una crisis. Pero todavía no logró convertir la desinflación en un ciclo sostenido de crecimiento, recuperación salarial, crédito y remonetización. La próxima etapa exige completar la salida del cepo, definir con claridad el régimen monetario y cerrar un programa financiero consistente en pesos y dólares. El riesgo es prolongar un esquema excesivamente apoyado en el ancla cambiaria y el cepo. Esto puede profundizar el estancamiento de la actividad, deteriorar la recaudación y terminar debilitando la propia ancla fiscal sobre la que se apoya la credibilidad del programa.