
En Plan M, Maxi Montenegro entrevisto a Matías Rajnerman, economista jefe del Banco Provincia (Bapro), para debatir una de las mayores interrogantes del panorama económico argentino: ¿El dólar le puede ganar a la inflación? En un análisis exhaustivo sobre el rumbo del tipo de cambio, el encarecimiento del crédito, la mora en las familias y el nivel de reservas del Banco Central, el especialista trazó el mapa de lo que espera para los próximos meses.
¿Dólar o inflación?: La proyección del tipo de cambio hasta fin de año
Al abordar la dinámica cambiaria, Matías Rajnerman descartó que el dólar experimente una corrida o una disparada abrupta por encima del índice de precios en lo que resta del año, proyectando una convergencia entre ambas variables.
“Vemos una inflación entre el 1,5% y 2% mensual y un dólar que iría más o menos en línea con la inflación. No vemos la caída nominal de la primera parte del año, pero tampoco la tensión que se observó entre junio y julio”.
Rajnerman detalló que el Banco Central pasó de comprar un promedio de 100 millones de dólares diarios en julio a cifras de 20 o 30 millones en agosto y septiembre, moderando la inyección de liquidez en pesos al mercado. Para todo el año, el economista proyecta una inflación en torno al 30% anual y un crecimiento del PBI cercano al 1,5%, empujado principalmente por el agro y el sector hidrocarburífero/minero, mientras el consumo masivo y la industria continúan aletargados.
El costo real del crédito y la advertencia sobre los préstamos UVA
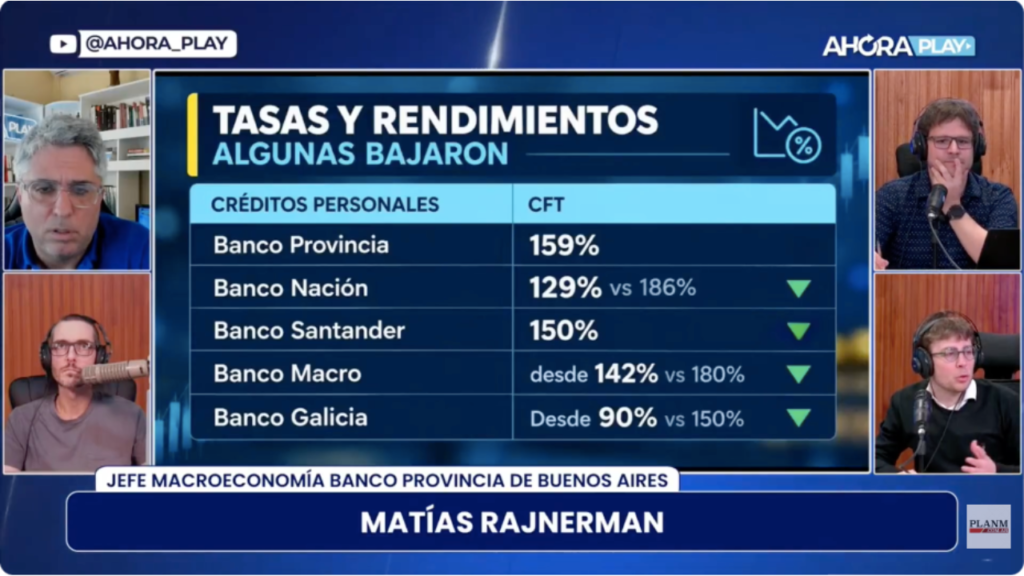
Uno de los puntos centrales del debate conducido por Maxi Montenegro fue el elevado costo financiero total (CFT) del crédito en la Argentina, donde las tasas de interés para empresas se ubican entre el 25% y 30% anual en un contexto donde la inflación mensual se redujo a la mitad.
Montenegro alertó sobre la situación del endeudamiento familiar, donde las tasas nominales y los costos financieros superan el 100% anual frente a proyecciones inflacionarias sensiblemente menores. Frente a las ofertas de créditos hipotecarios y prendarios indexados, el director de Plan M dejó un firme consejo:
“Por una cuestión elemental de educación financiera: no te endeudes a UVA + 25%, salvo que alguien piense que su salario real va a crecer un 25% en el próximo año. Si no, va a ser extremadamente caro en términos reales”.
Rajnerman coincidió con esta mirada y subrayó una distorsión estructural del sistema financiero argentino: el bajo nivel de depósitos en pesos sobre el PBI en comparación con los países vecinos, lo que encarece y restringe el crédito para el sector productivo.
Morosidad en los hogares y el debate sobre la Banca Pública
La mesa de Plan M profundizó sobre el impacto del deterioro del poder adquisitivo en las familias. Juan Pablo Marino trajo al debate los datos de endeudamiento y morosidad bancaria, destacando el seguimiento que hace el mercado y las declaraciones oficiales. En esa línea, se analizaron los dichos de la vocera del FMI, Julie Kozack, quien sostuvo que si bien el organismo sigue de cerca el aumento de la morosidad familiar, no lo considera un riesgo sistémico debido al bajo nivel de endeudamiento relativo (8% del PBI) y al alto aprovisionamiento de los bancos.
Ante este escenario, Martín Genero interpeló directamente al economista jefe del Bapro sobre las tasas que aplican las entidades financieras oficiales:
“¿Por qué un banco público ofrece para comprar autos un crédito de UVA + 25%? Entiendo que un banco privado quiera maximizar ganancias, pero ¿no se supone que el objetivo de la banca pública es la política pública y el bienestar social más que maximizar rendimientos?”.
Rajnerman aclaró que no podía hablar en nombre de otras instituciones como el Banco Nación, pero remarcó cuál debe ser el norte de las entidades estatales:
“El rol del banco público es maximizar el bienestar social y responder a sus dueños, que en nuestro caso son los bonaerenses. Prestarle más caro a los sectores cuyos convenios colectivos perdieron salario real resulta contraintuitivo en términos de sostenibilidad”.
Asimismo, ante la repregunta de Genero sobre las finanzas de la Provincia de Buenos Aires, Rajnerman remarcó que la provincia no tiene capacidad de emisión monetaria y que en la última licitación de deuda provincial se registró un exceso de demanda (prorrateo), reflejando capacidad de financiamiento de mercado.
El gran desafío: Acumular reservas para estabilizar la economía
De cara a los años electorales y la discusión sobre el Cepo cambiario, Montenegro y Rajnerman coincidieron en que el verdadero talón de Aquiles de la macroeconomía argentina radica en el nivel de reservas internacionales del Banco Central.
Rajnerman precisó que las reservas del BCRA representan apenas un 7,5% del PBI, cifra que significa la mitad del promedio regional (15%) y dista del 25% que exhibe Perú.
“¿Cómo se desbimonetariza una economía? Básicamente teniendo reservas, con un Banco Central que tenga capacidad de respuesta en dólares. Si las reservas fuesen el doble de las actuales, no habría tanta tensión cambiaria aun en años electorales”.
Finalmente, sobre la viabilidad de reinstaurar controles de cambio estrictos, el economista del Bapro fue categórico al señalar que desde que se impuso el Cepo la economía argentina dejó de crecer, concluyendo que la clave del desarrollo sostenido pasa por acumular reservas a través de la cuenta capital y la atracción de inversiones de mediano plazo.
📺 Encontrá más detalles de la entrevista en nuestro canal: