
El dilema del tipo de cambio, las alertas que dejó Alberto Ades en el gabinete y el verdadero destino de las divisas: entre el colchón, los depósitos récord y los pagos con tarjeta. Por qué el nivel de atesoramiento define el ritmo de la actividad económica.
El debate sobre la sostenibilidad del esquema cambiario y la acumulación de reservas volvió a instalarse con fuerza en la agenda económica. En la mesa de (Ahora Play – Plan M), Maxi Montenegro analizó los números reales del balance cambiario, repasó las alertas planteadas por el economista Alberto Ades ante el gabinete nacional y respondió una incógnita central para el rumbo del país: ¿qué impacto concreto tiene sobre la economía que los argentinos aceleren la compra de divisas?
La advertencia de Alberto Ades y el dilema del dólar
La presentación de Alberto Ades ante los ministros del Gobierno expuso un dato ineludible: la economía transita con un tipo de cambio real bajo, ubicado un 30% por debajo del promedio de los últimos 20 años y en niveles muy justos, similares a los registrados antes de la corrida cambiaria de 2018 durante la gestión de Mauricio Macri. En ese contexto, economistas y consultores coinciden en que el Banco Central de la República Argentina (BCRA) necesita comprar muchos más dólares para anclar un riesgo país que se ubica por encima de los 600 puntos básicos.
El nudo central es que, sin acceso al crédito voluntario en los mercados internacionales por las altas tasas de Estados Unidos y la sobretasa argentina, el Banco Central opera como un “bolsillo pinchado”: los dólares que compra deben venderse al Tesoro para pagar deuda con acreedores privados y organismos internacionales. Aunque desde el oficialismo se destacan compras brutas por USD 36.000 millones, unos USD 26.000 millones se usaron para cancelar vencimientos, dejando una acumulación neta efectiva de apenas USD 10.000 millones.
Frente a la apreciación del peso, Ades delineó tres alternativas para el equipo económico: un mayor superávit fiscal (que daría margen al Tesoro para comprar divisas sin emitir, aunque exige un ajuste político inviable en año electoral), un salto devaluatorio discreto (que aceleraría inmediatamente la inflación) o reformas estructurales de productividad y desregulación. Esta última vía permitiría convivir con un peso fuerte a largo plazo, pero demanda tiempo y capital político sin solucionar las tensiones de la transición inmediata.
El frente global
A los condicionantes domésticos se sumó una jornada de fuerte volatilidad internacional. Durante el análisis en la mesa de Ahora Play, Martín Género puso el foco en el sacudón sistémico en los mercados globales, con caídas generalizadas en las bolsas y una suba en los rendimientos de los bonos del Tesoro estadounidense que llevó las tasas hipotecarias al 8%, niveles no registrados desde la crisis de las hipotecas subprime.
A pesar de esa turbulencia externa, los activos argentinos mostraron resistencia: el tipo de cambio operó calmo en torno a los $1.521 y las compras oficiales del BCRA promediaron los USD 40 millones diarios. La aceleración en las compras del Central coincidió con la misión del Fondo Monetario Internacional (FMI) liderada por Joyce Wong, cuyos técnicos transmitieron su preocupación por la ventana de oportunidad perdida para emitir deuda afuera y la urgencia de fortalecer reservas para afrontar los vencimientos y la dolarización propia del año electoral.
Asimismo, Género remarcó una variable récord en el sistema financiero local: durante septiembre, los depósitos privados en dólares aumentaron cerca de USD 1.000 millones, alcanzando casi los USD 42.000 millones, el nivel más alto desde la salida de la convertibilidad.
¿A dónde van los dólares?: la regla de los tres tercios
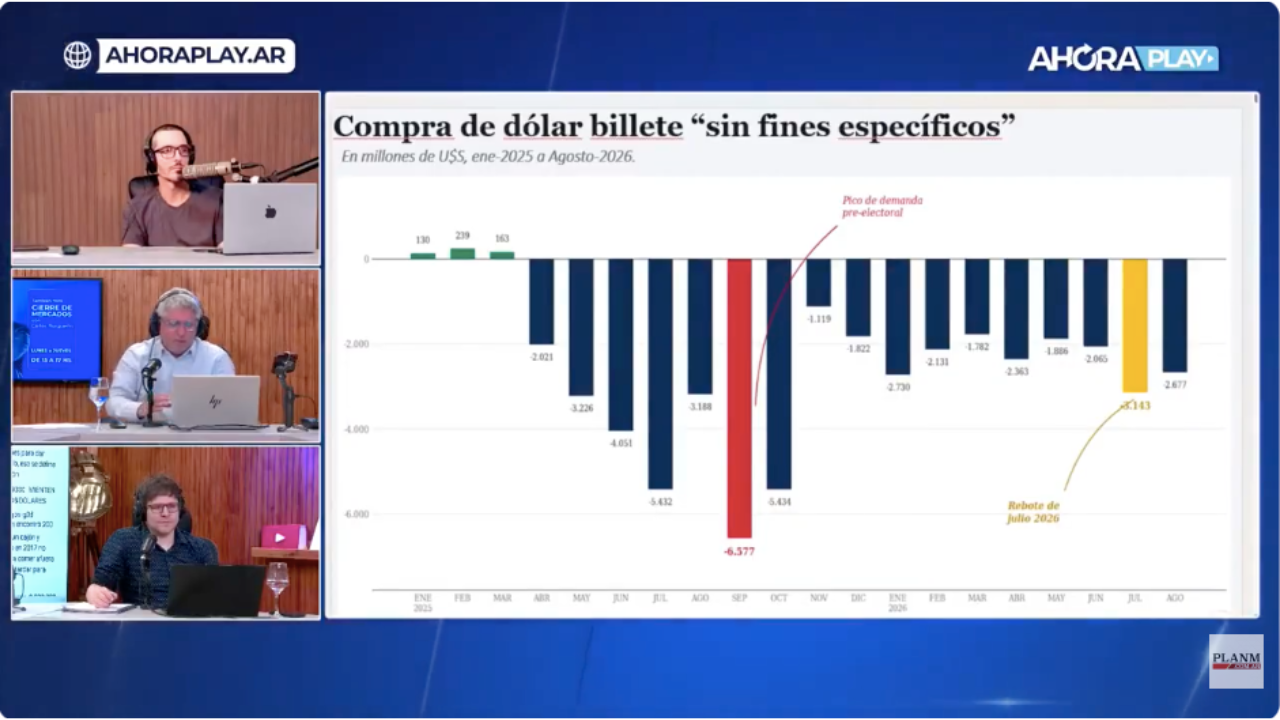
Frente a la versión oficial difundida por funcionarios del BCRA como Vladimir Werning, que asegura que el 75% de las compras de los ahorristas permanece en el sistema bancario, Maxi Montenegro desarmó esa premisa a partir de un cruce detallado con el economista Amílcar Collantes sobre la base de datos del balance cambiario.
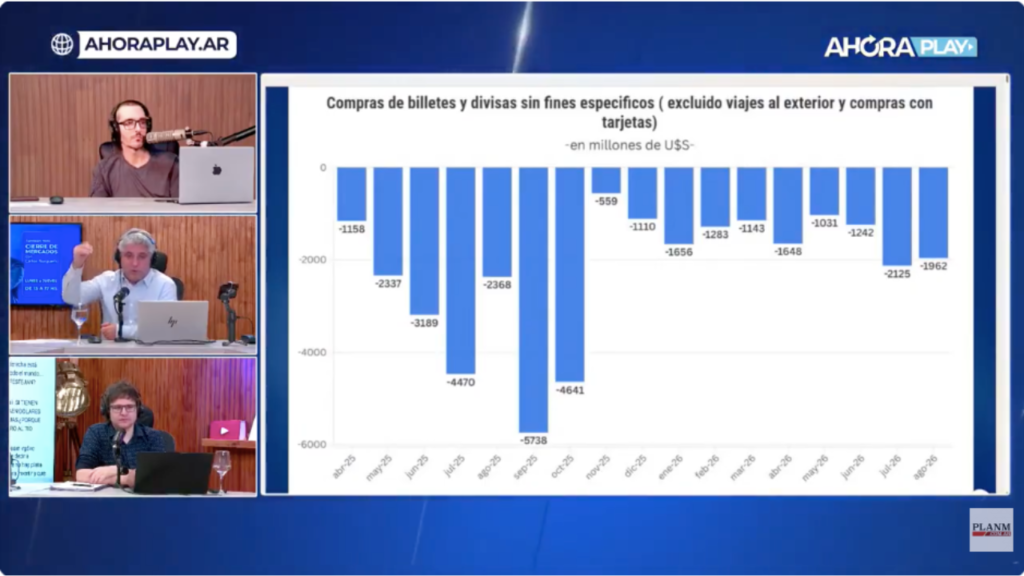
La compra de billetes y divisas “sin fines específicos” promedió unos USD 2.700 millones mensuales entre agosto y septiembre, tras alcanzar los USD 3.100 millones en julio. El ministro de Economía, Luis Caputo, argumentó que una parte sustancial de esa demanda no es atesoramiento puro, sino el pago de resúmenes de tarjetas de crédito en el exterior. Debido a la percepción impositiva que eleva el dólar tarjeta por encima de los $1.900, cerca del 70% de los usuarios cancela sus gastos con dólares comprados en el mercado oficial, dejando la demanda real para ahorro en torno a USD 1.700 millones mensuales promedio.
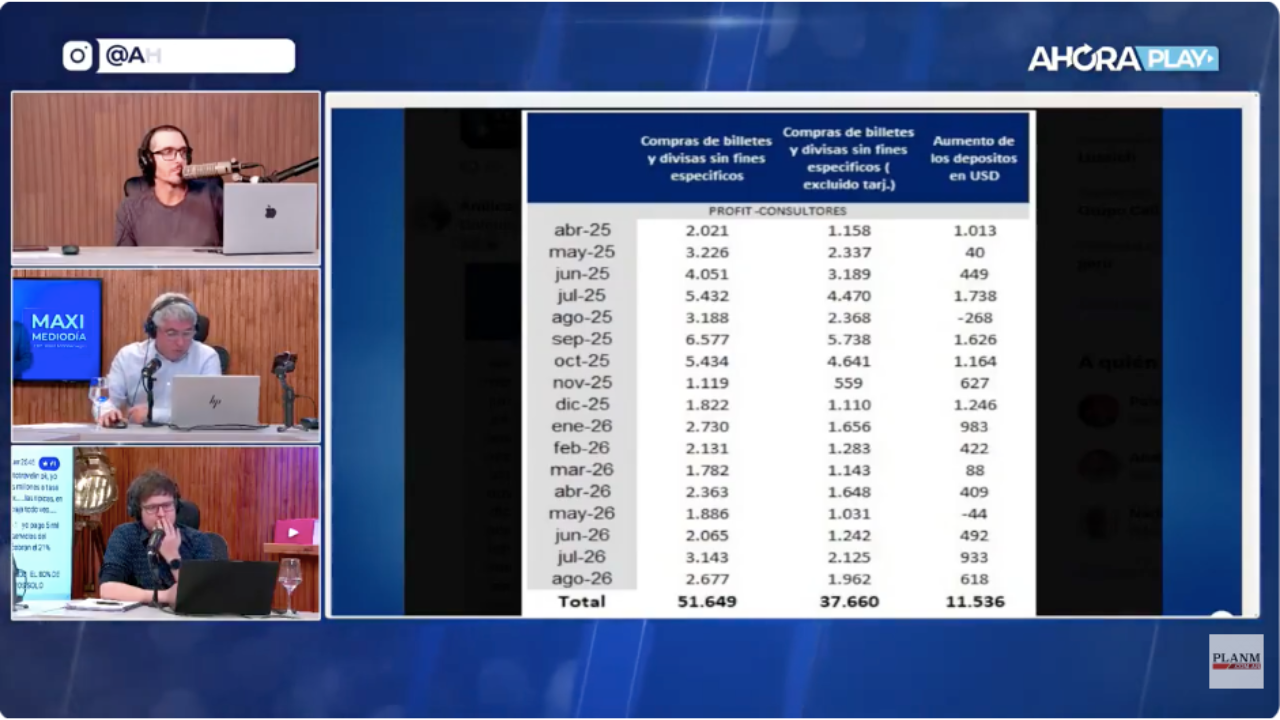
Sin embargo, los datos contradicen que el 75% de ese remanente quede depositado en los bancos. En agosto, tras descontar todas las tarjetas (quedando USD 1.962 millones netos), los depósitos bancarios aumentaron apenas USD 600 millones, mientras que cerca de USD 1.000 millones fueron directamente “al colchón” o fuera del circuito formal. En julio ocurrió un fenómeno similar: de USD 2.100 millones netos, otros USD 1.000 millones salieron del sistema hacia cajas de seguridad y atesoramiento informal.
Para Montenegro, el flujo real de las divisas que compran los argentinos responde a la regla de los tres tercios:
- Un tercio se retira del circuito financiero hacia el colchón o cajas de seguridad.
- Un tercio queda en depósitos bancarios, donde la capacidad de préstamo está fuertemente acotada por regulación a la prefinanciación de exportaciones.
- Un tercio se destina al pago de consumos y servicios con tarjeta en el exterior.
Conclusión de fondo
El destino que toman estas divisas condiciona directamente la reactivación de la actividad interna. Como coinciden los análisis de la Fundación Mediterránea y del economista Ricardo Arriazu, la Formación de Activos Externos (FAE) sustrae recursos esenciales de la economía doméstica.
Cada billete que los argentinos destinan a atesorar o gastar afuera representa fondos que dejan de impulsar el consumo y la inversión local. Incluso aquellos dólares que permanecen en cuentas bancarias no irrigan crédito al circuito productivo general, sino que quedan restringidos a los sectores exportadores.
La conclusión de Arriazu sintetiza el dilema económico que enfrenta el país: si los argentinos compran más dólares, la economía va a crecer menos; si compran menos dólares, la economía tendrá margen para crecer. En un escenario donde el programa oficial busca consolidar la estabilidad sin descuidar la actividad, la conducta de los ahorristas frente al dólar será el verdadero termómetro del modelo.
📺 Encontrá más detalles de la entrevista en nuestro canal: