
El ministro de Economía reiteró su mensaje disuasorio contra quienes buscan dolarizarse antes de los comicios, advirtiendo contra posibles pérdidas para quienes decidan apostar a la divisa estadounidense. En la mesa de Plan M por Ahora Play, Maxi Montenegro junto a Martín Genero y Amílcar Collante desmenuzaron la estrategia oficial, los números reales del atesoramiento, el riesgo asimétrico de los activos y las dudas que aún persisten sobre los swaps y las reservas.
La narrativa oficial frente al “riesgo asimétrico”
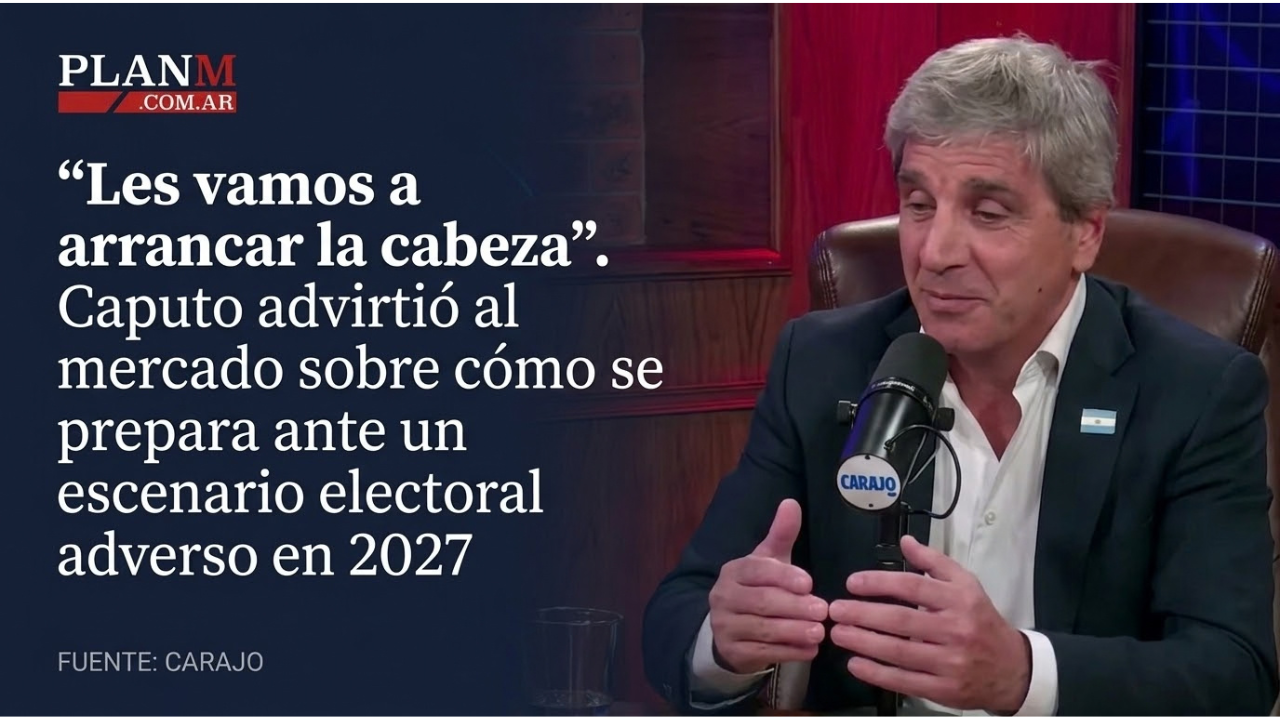
Durante la editorial en Ahora Play, Maxi Montenegro y el economista Martín Genero analizaron la lógica con la que operan los inversores frente a la recomendación oficial de no dolarizarse. Genero subrayó que ningún actor financiero define su posición basándose únicamente en la opinión subjetiva de un ministro que asegura que el gobierno ganará las elecciones. Por el contrario, los fondos miran encuestas e indicadores técnicos, recordando que las decisiones de cobertura no se neutralizan con discursos.
En ese marco, Montenegro explicó que la Argentina enfrenta un escenario de riesgo asimétrico muy distinto al de 2023. En aquella elección, el mercado llegaba profundamente castigado —con un riesgo país en 2.700 puntos básicos y un Merval en 200 dólares—, por lo que la expectativa de un cambio de signo político ofrecía un margen de suba sustancial. Hoy, en cambio, los precios de los activos ya incorporan la continuidad de una administración afín al mercado, con un riesgo país en torno a los 500 y 600 puntos.
Si el oficialismo sufre un traspié en las urnas —particularmente si se mantienen las PASO de agosto, donde suele canalizarse el voto descontento—, los activos podrían registrar desplomes de entre el 30% y el 50%, elevando nuevamente el riesgo país a niveles de 1.500 o 2.000 puntos básicos. Montenegro rememoró lo ocurrido tras las primarias de agosto de 2019, cuando una sorpresa electoral provocó una devaluación abrupta y derrumbó bonos y acciones en una sola jornada.
Atesoramiento versus sistema: los datos del Banco Central
Uno de los ejes centrales del debate radicó en el volumen de divisas que demanda el público minorista. El propio Caputo reconoció que la compra de dólares para atesoramiento ronda los 1.700 millones de dólares mensuales, cifra a la que se suman entre 800 y 1.000 millones adicionales vinculados a viajes y consumos en el exterior.
A partir de las recientes declaraciones del vicepresidente del Banco Central, Vladimir Werning, quien sostuvo en la Bolsa de Comercio que la compra de dólares no es desestabilizadora y que el 75% queda dentro del circuito local fondeando el mercado, Montenegro propuso contrastar esa tesis con las estadísticas oficiales. Con la asistencia en la mesa de Amílcar Collante para revisar los datos técnicos del balance cambiario, Montenegro precisó que de los casi 2.700 millones de dólares demandados en agosto, la distribución es muy diferente: un tercio se destina a consumos con tarjeta en el exterior, un tercio va a la formación de activos externos (cajas de seguridad o colchón fuera del sistema) y apenas el tercio restante permanece depositado en los bancos. Si se aísla el turismo, de los 1.700 millones de atesoramiento neto, prácticamente la mitad queda inmovilizada fuera del circuito formal.
Créditos en dólares al 5%: financiamiento récord y alertas de liquidez
El programa también puso la lupa sobre el circuito de financiamiento bancario en moneda extranjera. Actualmente, el 60% de los depósitos en dólares se encuentra prestado, un récord histórico traccionado casi con exclusividad por la prefinanciación de exportaciones a empresas cerealeras y grandes exportadores.
Esta operatoria se pacta a tasas del 5% anual, un costo financiero insólitamente bajo que compite con el rendimiento de los bonos del Tesoro estadounidense y se ubica por debajo de plazas como Chile o Uruguay. Las entidades financieras aceptan estos retornos debido a la estricta regulación que prohíbe el descalce de monedas y a la necesidad de rentabilizar la liquidez acumulada.
No obstante, Montenegro advirtió sobre la vulnerabilidad implícita en este esquema: el circuito funciona con fluidez mientras se mantenga la confianza en los depósitos. Si se desencadenara una corrida bancaria como las registradas entre 2013-2015 o tras agosto de 2019 —donde salieron cerca del 50% de las colocaciones en dólares—, los bancos se verían obligados a exigir la cancelación inmediata de estas líneas, forzando a los exportadores a demandar divisas en el mercado oficial y contrayendo el crédito en pesos y dólares simultáneamente.
Swaps, reservas, la respuesta a Redrado y la ratificación de Bessent
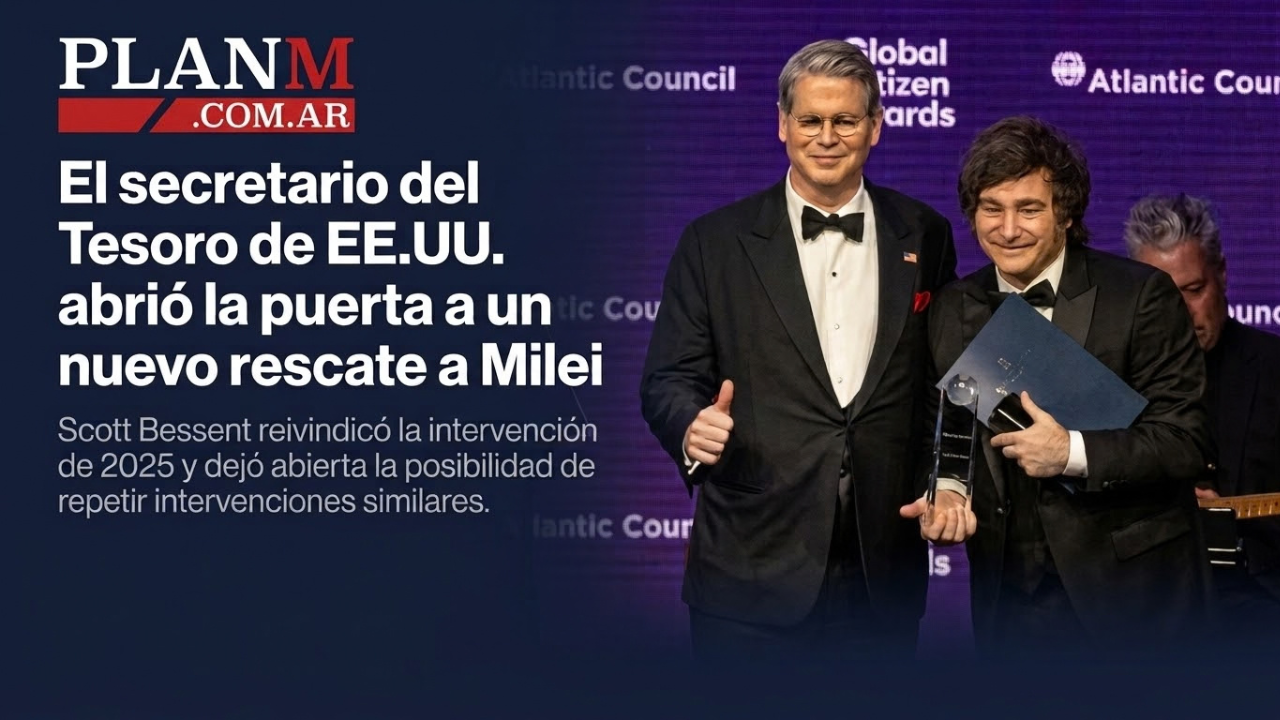
Hacia el cierre del análisis, la mesa abordó la controversia sobre el verdadero “poder de fuego” de 75.000 millones de dólares que exhibe el equipo económico. El expresidente del Banco Central, Martín Redrado, había manifestado en Ahora Play ante Juan Manuel Barca y Candelaria de la Sota que en Nueva York los inversores dudan de la disponibilidad efectiva de los swaps con China y Estados Unidos, sugiriendo una ratificación pública del secretario del Tesoro norteamericano, Scott Bessent.
Caputo respondió a esos planteos reconociendo que ciertos fondos mantienen cautela ante un eventual cambio de escenario político en las elecciones de medio término en Estados Unidos. Si bien Bessent ratificó el respaldo a la gestión argentina, Martín Genero advirtió que la mayor inquietud de Wall Street radica en la fragilidad del propio funcionario estadounidense frente a la severa crisis que atraviesan los bonos del Tesoro de su país bajo la administración de Donald Trump.
Finalmente, Montenegro y la mesa coincidieron en que el ministro ratificó su marcha en “piloto automático”, desechando cualquier intento de estímulo para la economía real y apostando a que el ancla cambiaria y fiscal sostenga el programa frente a las crecientes tensiones preelectorales.
📺 Encontrá más detalles de la entrevista en nuestro canal: