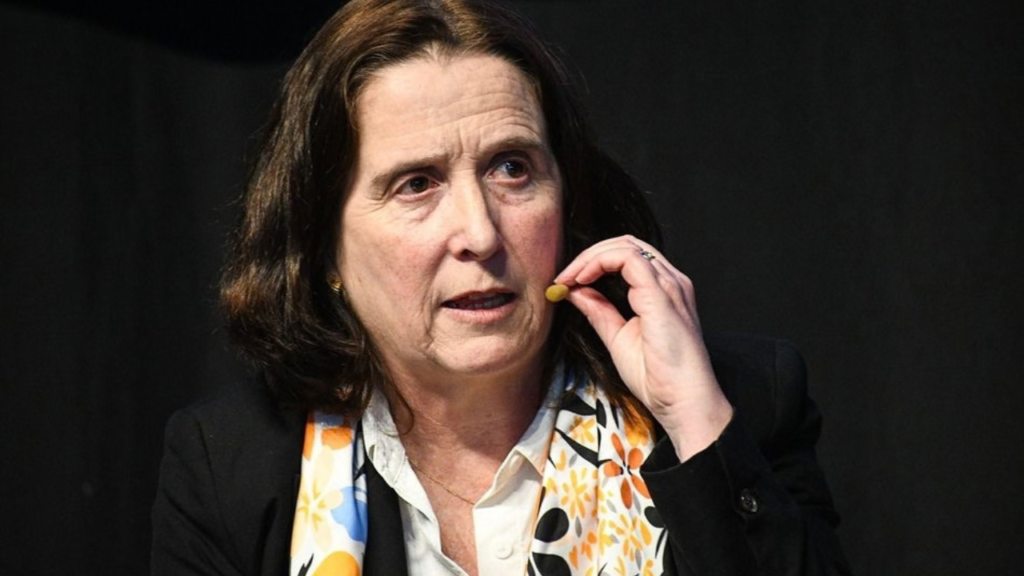

La economista y directora de Eco Go, Marina Dal Poggetto, pasó por Plan M y dejó un minucioso diagnóstico sobre el rumbo económico del gobierno de Javier Milei. En una extensa charla con Maximiliano Montenegro, analizó la estrategia del Banco Central con el tipo de cambio y las tasas, el perfil de vencimientos de la deuda y las dudas que el mercado empieza a descontar de cara al ciclo electoral.
El esquema oficial: ancla cambiaria, tasa y acumulación de reservas
Al inicio del diálogo, Maxi Montenegro planteó las apuestas centrales de la administración nacional:
“El Gobierno siempre apostó a que se derrumba el riesgo país, salen los dólares del colchón, la economía se monetiza con los dólares y se recomponen las reservas con la refinanciación del crédito en dólares […] El Gobierno dice que esto va a ocurrir después de ganar la elección y que la desinflación va a seguir haciendo su trabajo. ¿Crees que se puede hacer algo distinto de acá a 2027?”.
Frente a este interrogante, Dal Poggetto sostuvo que diseñar un plan pensando únicamente en el calendario electoral repite errores del pasado. En ese marco, fue categórica respecto a la contradicción doctrinaria de ciertas medidas:
“Hoy tenemos libertarios que se convirtieron en populistas para evitar que vuelva el populismo”.
La economista explicó que la lógica de desinflación oficial descansa en sostener al tipo de cambio como ancla nominal de los precios. Para Dal Poggetto, el programa económico procura fijar simultáneamente dos variables determinantes: el dólar y la tasa de interés.
“La lógica del programa económico era manejo el dólar y la tasa. El dólar en torno a 1.500 lo voy moviendo al 1% por mes, los futuros los mantengo algo abajo del 2% y compro el remanente. El dólar y la tasa vos lo manejás cuando tenés el piso firme, o sea cuando estás comprando dólares. Cuando empezás a no comprar dólares o visualizás que además tenés que pagar el contado de la deuda, el piso se te empieza a mover. El modelo sigue siendo de carry trade, pero no es lo mismo si el Central compra muchos dólares que si no compra.”
Para ilustrar este punto, remarcó la desaceleración en las compras del Banco Central: en julio compraba cerca de 100 millones de dólares diarios, en agosto el promedio cayó a la mitad, y en septiembre se redujo a 11 millones por jornada, registrando incluso días de nula intervención.
La deuda en pesos: ¿por qué no es licuable como antes?
Uno de los aspectos más complejos del actual programa radica en la esterilización monetaria. Dal Poggetto puntualizó que mientras las reservas netas aumentaron en torno a 8.000 millones de dólares, la deuda en pesos se expandió en el equivalente a 26.000 millones de dólares desde diciembre.
Esta dinámica se explica porque la tasa en moneda local superó con creces la evolución del dólar y los intereses corren por fuera del superávit primario. A diferencia de los pasivos que heredó la gestión en 2023, que estaban concentrados en el Banco Central y resultaban licuables frente a un salto inflacionario, la estructura actual presenta rigideces severas: el 75% de la deuda en pesos está indexada al pasado mediante instrumentos CER o de carácter dual, impidiendo una licuación rápida ante un shock.
Polarización política y el fantasma electoral
Durante el programa, el periodista Juan Pablo Marino sumó su consulta sobre el discurso oficial y la incertidumbre política:
“Decías que el gobierno anterior intentó llegar a las elecciones… ¿crees que este Gobierno también está haciendo lo mismo? Y segundo: el Gobierno todo el tiempo da señales de que tiene los dólares y al mismo tiempo lleva de vuelta al escenario al kirchnerismo. ¿Eso aceleró esta incertidumbre que tenemos hoy faltando más de un año para las elecciones?”.
Dal Poggetto contrastó las declaraciones públicas del equipo económico, marcando la contradicción entre transmitir calma financiera y azuzar el miedo político. Mencionó que, mientras ante inversores en el Council of the Americas se aseguraba que el país no tiene chances de volver atrás, días después se advertía que un retorno opositor convertiría a Venezuela en “Disneylandia”.
“Necesitás asustar para que no vuelvan, pero si asustás demasiado el riesgo es la dinámica, porque a Macri le pasó lo mismo. Para lo que es la praxis de política económica, en algún momento los países tienen que tener continuidad; no podés jugar a todo o nada en cada una de las elecciones. Si la única forma de sostener la política económica es ganando elecciones, en democracia la alternancia es la norma.”
Riesgo país y la pared de 2028
El especialista en finanzas Martín Genero indagó sobre la composición del indicador de riesgo soberano:
“Del riesgo país que hay hoy, que está en torno a 600 puntos, ¿qué porcentaje se lo asignás al riesgo político y cuánto a los fundamentos en cuanto a la capacidad de pago de la deuda en dólares?”.
La economista respondió que ambas dimensiones resultan inseparables:
“Van de la mano, porque si no tenés financiamiento, pagar la deuda con recursos propios no existe. Los países normales no pagan el contado de la deuda, refinancian. Si no hay horizonte, no hay mercado de crédito.”
Para demostrar la fractura temporal que perciben los inversores, Dal Poggetto trazó una comparación concreta entre los rendimientos de la deuda:
- Hasta octubre de 2027, un bono doméstico emitido tras el canje rinde cerca del 4% anual.
- Hacia noviembre de 2028, al cruzar la barrera de la elección presidencial, la tasa implícita trepa al 20%, abriendo un diferencial de 15 puntos de riesgo país.
Como contraejemplo histórico de certidumbre institucional, citó la transición brasileña de 2002 entre Fernando Henrique Cardoso y Luiz Inácio Lula da Silva, donde un compromiso explícito de respeto a los contratos y tasas reales positivas evitó una crisis y permitió sostener el valor de la moneda en el tiempo.
La economía real y los costos de un país caro en dólares
Hacia el tramo final, Maximiliano Montenegro retomó las inquietudes del sector productivo y preguntó:
“¿Hay algo que vos dirías que el Gobierno no está haciendo y por eso corre más riesgos el año que viene?”.
Dal Poggetto eludió proponer atajos de emergencia, pero insistió en los desequilibrios de precios relativos generados por la apreciación cambiaria:
“El tipo de cambio hoy vale 5% más que en la elección y la inflación acumulada es del 28%. Argentina se encareció en dólares en un país que no tiene la productividad sistémica necesaria en rutas y logística.”
La economista alertó que el esquema actual genera tensiones sobre los sectores que no integran el Régimen de Incentivo para Grandes Inversiones (RIGI) ni las nuevas economías. Incluso empresas exportadoras dinámicas y eficientes advierten que están subsidiando sus ventas al exterior por la combinación de costos internos en dólares y atraso cambiario.
“Lo que se está discutiendo es un ajuste deflacionario sin motores de nivel de actividad para los sectores que no están en la nueva economía. Espero que evitemos una nueva crisis, pero no hay programa económico que funcione si no lográs alargar el horizonte de manera creíble.”
📺 Encontrá más detalles de la entrevista en nuestro canal: