
Entre la caída intermensual de la actividad económica, la marcada brecha entre el sector energético y la construcción, y las distorsiones en las mediciones de la inflación, la economía argentina enfrenta un escenario complejo. Repasamos las principales definiciones, datos e interrogantes planteados por Maxi Montenegro en su editorial de Plan M, junto con los testimonios de Amilcar Collante, Martin Genero y Juan Pablo Marino.
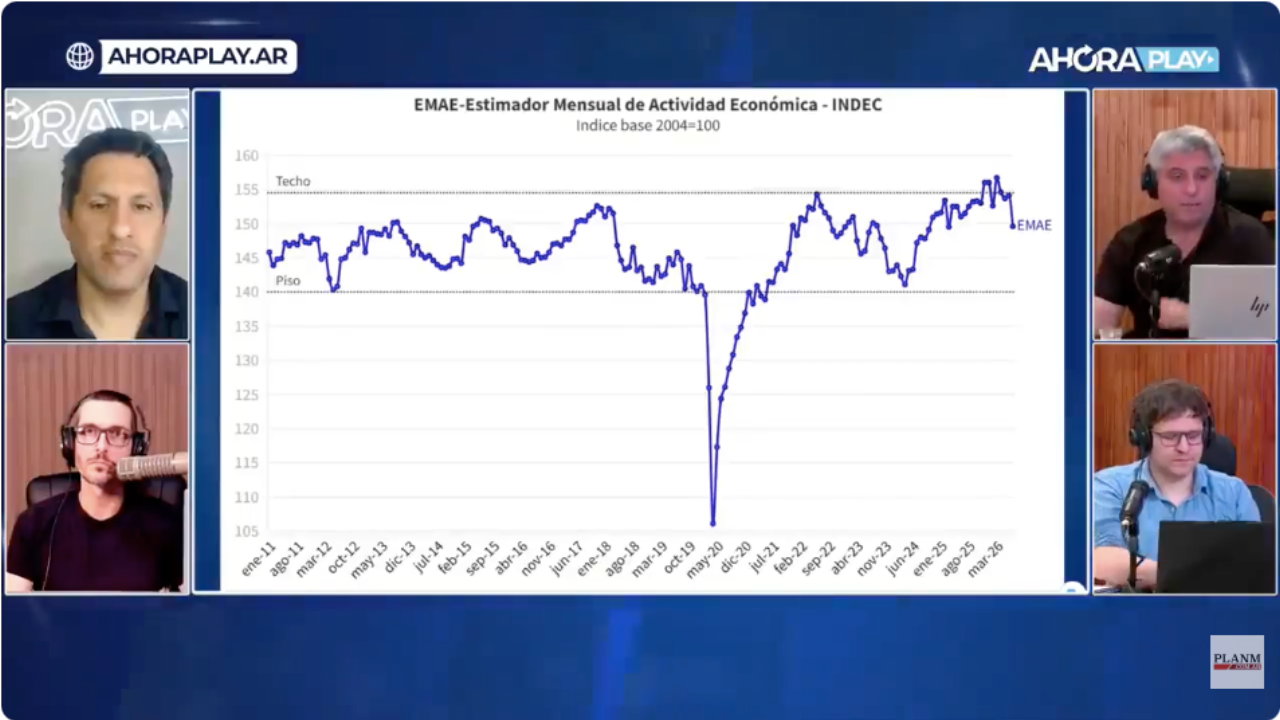
El dilema macroeconómico: ¿recesión técnica o estancamiento estructural?
En su habitual análisis editorial en Plan M, Maxi Montenegro profundizó sobre la encrucijada actual que atraviesa la actividad económica en la Argentina. A partir de los últimos datos oficiales del Estimador Mensual de Actividad Económica (EMAE) publicados por el INDEC, el panorama muestra una economía atrapada en lo que el equipo economista denomina el “callejón del estancamiento”.
La Argentina acumula cerca de 15 años oscilando en un “serrucho” entre un piso y un techo, posicionándose como el único país de la región —excluyendo a Venezuela— con una caída sostenida del PBI per cápita desde 2011.
Entre los principales datos analizados se destacan:
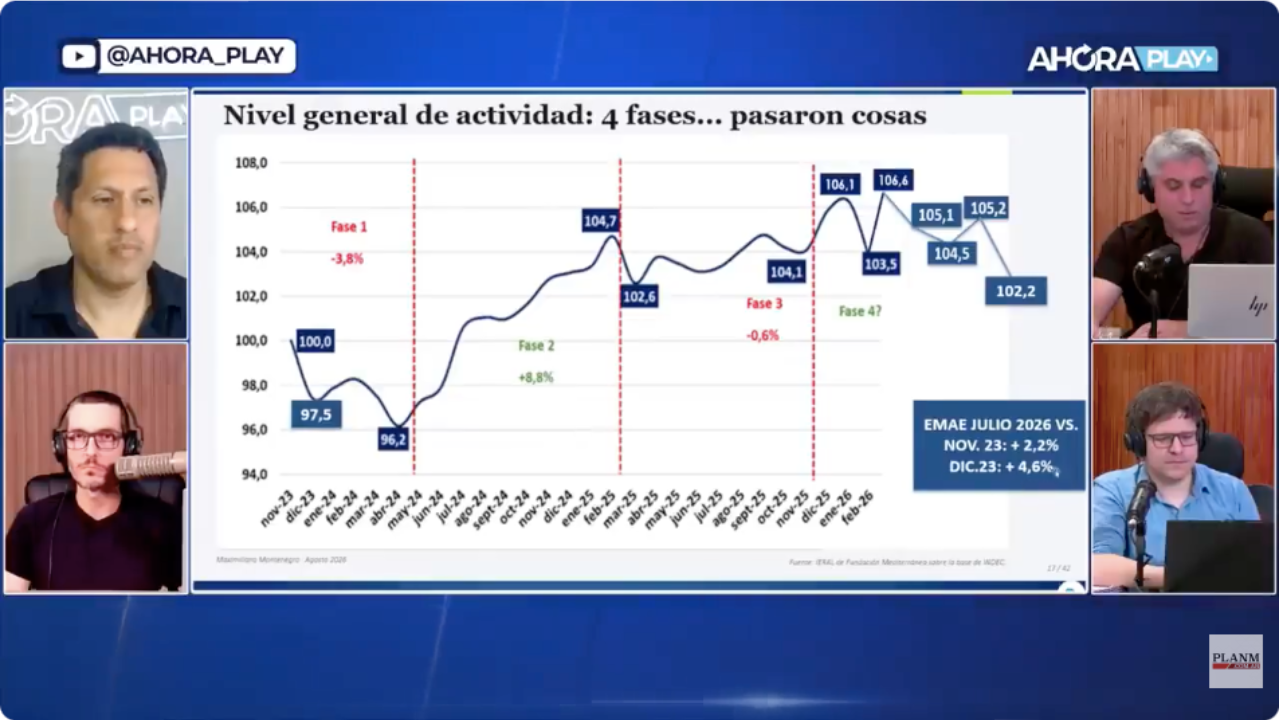
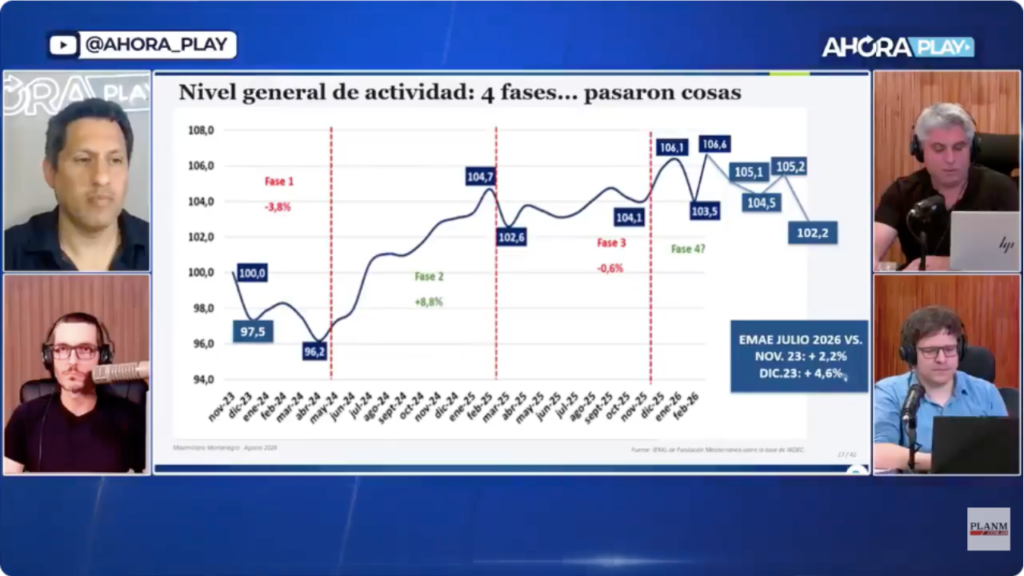
- Retroceso desde los picos de actividad: En julio, el EMAE se ubicó 4,3% por debajo del pico registrado en marzo y un 4% por debajo de los niveles alcanzados en diciembre de 2023.
- Ubicación respecto a la base de gestión: Tomando como base 100 el mes de noviembre de 2023 (previo al inicio del gobierno actual), la economía se ubica apenas un 2,2% arriba en julio.
- El debate de la base estadística: Tal como analiza el economista Amilcar Collante, si se toma como punto de partida el mes de diciembre de 2023, la medición marca un 4,6% arriba. Sin embargo, esta diferencia metodológica no altera el diagnóstico de fondo: un plan de estabilización que aún no logra consolidar una recuperación continua y que mantiene la inflación en niveles elevados con la economía prácticamente frenada.
Radiografía sectorial: la fuerza de la energía contra el desplome industrial
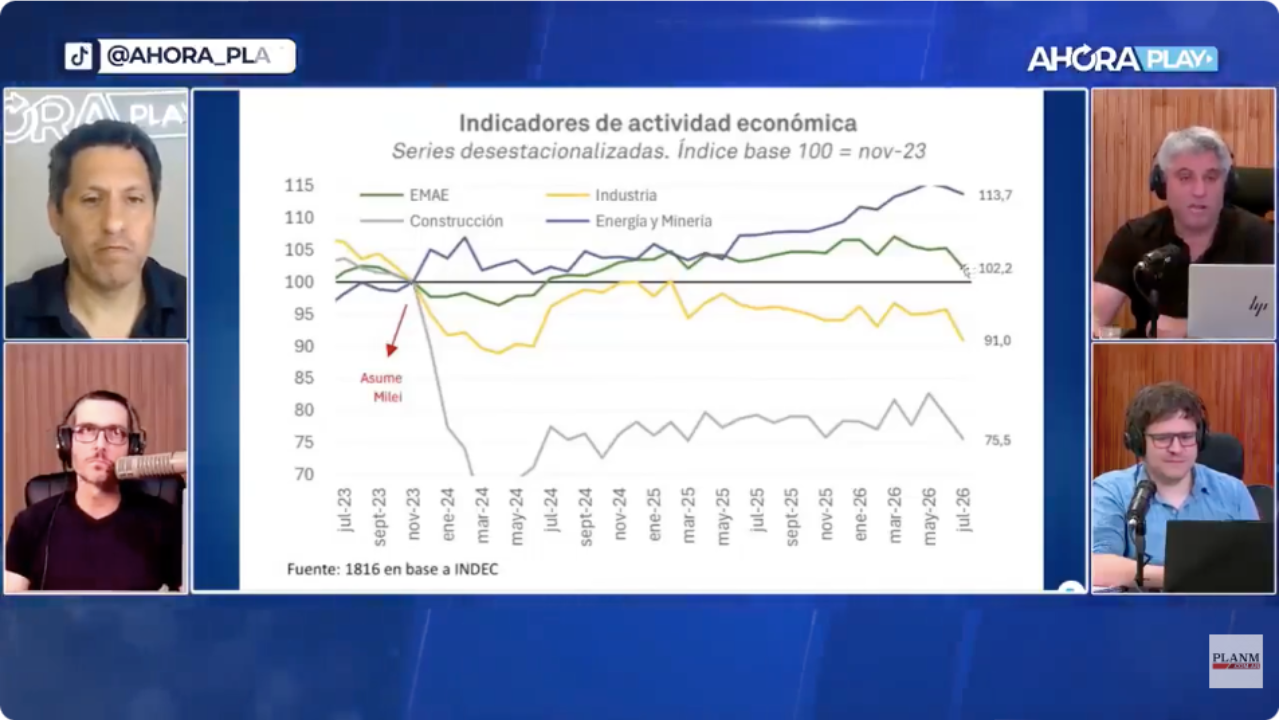
Uno de los ejes clave expuestos por Montenegro es la fuerte heterogeneidad sectorial que amortigua una caída más pronunciada en los índices generales. La economía se sostiene gracias al impulso de sectores dinámicos altamente exportadores, mientras que la producción orientada al mercado interno sufre caídas drásticas.
- Sectores dinámicos: Energía y Minería se ubican en un índice de 114 respecto a finales de 2023, promediando un crecimiento cercano al 7% anual.
- Sectores golpeados: La Industria arrastra un nivel de 91 (casi 10% abajo respecto a noviembre de 2023), mientras que la Construcción se desplomó un 25% en la misma comparación.
Al respecto, el analista Martin Genero señaló que el desempeño de julio reflejó el cuarto peor mes para la actividad económica desde 2004 (sin computar el periodo de cuarentena por pandemia). De acuerdo con las estimaciones de consultoras como Ferreres y Equilibra citadas en el programa, el rebote esperado para agosto se ubicaría entre el 1,5% y el 1,7%, recuperando solo la mitad del terreno perdido en el mes previo y dejando a septiembre la definición sobre si la economía entra en una recesión técnica formal o se mantiene estancada. Genero remarcó además que la construcción sigue muy deteriorada y continúa siendo el sector con mayor pérdida de puestos de trabajo.
La alerta estadística del FMI sobre el IPC y el costo de vida
Un punto crítico abordado en la editorial responde a las advertencias de los organismos internacionales sobre la medición oficial de la inflación. Según detalló Montenegro, el Fondo Monetario Internacional (FMI) insiste en la necesidad de actualizar la canasta de ponderaciones del Índice de Precios al Consumidor (IPC), la cual sigue utilizando las pautas de gasto de los hogares de 2004-2005.
Esta distorsión matemática genera las siguientes consecuencias en la macroeconomía:
- Subestimación de los servicios: En la canasta de hace dos décadas, los bienes representan un peso mayor al de los servicios. Dado que las tarifas y servicios públicos sufrieron aumentos del 500% al 600%, mientras que los bienes textiles subieron a un ritmo menor (160%), el índice general tiende a desdibujar el costo de vida real.
- Impacto en indicadores sociales: Al deflactar salarios y niveles de pobreza con un IPC distorsionado, se altera la lectura exacta de la capacidad de compra del salario real y del bienestar social en los márgenes recientes.
La postura del Gobierno y las certezas que exige el mercado
Desde la mesa de Plan M, Juan Pablo Marino trajo a debate las recientes definiciones del ministro de Economía, Luis Caputo, quien ratificó de forma categórica el rumbo del programa económico y rechazó de plano cualquier posibilidad de salto cambiario.
Caputo aseguró que la economía cuenta con “exceso de dólares” y calificó con dureza a quienes sugieren una devaluación para ganar competitividad, insistiendo en que el objetivo oficial es lograr salarios competitivos en moneda dura sin apelar a devaluaciones bruscas. Asimismo, el ministro enfatizó que el Gobierno sostendrá cuatro años consecutivos de equilibrio financiero, marcando un hito inédito en la historia reciente del país.
Conclusión y perspectivas: ¿Qué se necesita para volver a arrancar?
El escenario planteado en Plan M contrapone el optimismo inicial del Palacio de Hacienda con la cautela de las consultoras y los analistas del mercado. Tras haber proyectado un crecimiento del 5% y una fuerte desaceleración inflacionaria en las pautas presupuestarias iniciales, las estimaciones privadas y los informes de bancos como JP Morgan han reajustado las expectativas de crecimiento a un rango moderado de entre el 1% y el 2%.
¿Puede la economía volver a arrancar? La respuesta dependerá de si la estabilidad monetaria y la baja gradual de la inflación logran recomponer de manera genuina el salario real, reactivar el crédito y dinamizar el consumo interno. Hasta que la construcción, el comercio y la industria no encuentren un piso firme, la Argentina continuará navegando en el estrecho margen del estancamiento.
📺 Encontrá más detalles de la entrevista en nuestro canal: