
A pesar de que las cerealeras registran un ritmo de liquidación histórico en septiembre, las compras diarias del Banco Central cayeron drásticamente. Maxi Montenegro y Martín Género analizan en MMD las razones, las incógnitas y los riesgos de la estrategia cambiaria del Gobierno.
Un septiembre récord en la liquidación del agro
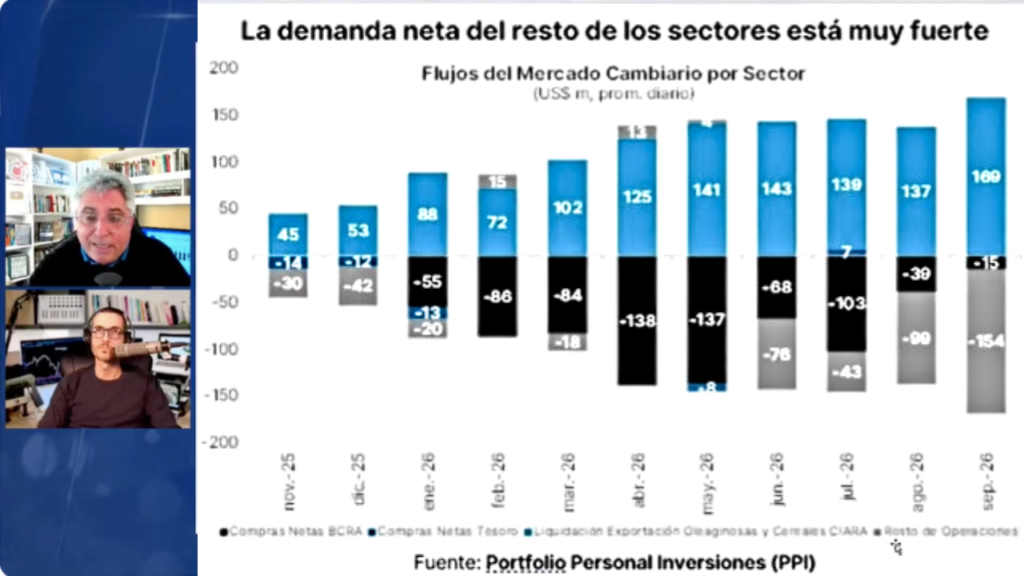
El ingreso de divisas proveniente del sector agroexportador atraviesa un momento excepcional. Durante septiembre, la liquidación de cerealeras alcanzó un promedio cercano a los USD 170 millones diarios. Se trata del mayor registro para este mes en lo que va del siglo (excluyendo los períodos que contaron con programas especiales de incentivo a las exportaciones).
Este desempeño positivo le da continuidad a lo sucedido en agosto, mes que cerró como el tercer mejor agosto de los últimos 25 años, con un ingreso diario de entre USD 137 millones y USD 140 millones.
El misterio del Banco Central: ¿Por qué compra tan poco?
La gran paradoja del escenario económico actual radica en el destino de esas divisas. Mientras la oferta del campo marca récords, las compras diarias del Banco Central (BCRA) cayeron a un promedio de apenas USD 15 millones por día durante septiembre, acumulando poco más de USD 205 millones en todo el mes.
Ante esta brecha, Maxi Montenegro planteó la gran incógnita que desvela al mercado: “Si el agro está vendiendo a este ritmo y el Banco Central compra tan poco, ¿quién se lleva la diferencia?”.
Según informes de consultoras financieras como PPI, la respuesta está en el mercado privado: existe una demanda privada neta que absorbe cerca de USD 154 millones por rueda. Esta dinámica le permite al Banco Central sostener el tipo de cambio prácticamente inalterado (con un avance del mayorista de solo 0,4% en septiembre), pero a costa de resignar la acumulación de reservas internacionales.
+————————————————————-+
| LIQUIDACIÓN DEL AGRO VS. COMPRAS DEL BCRA (SEPTIEMBRE) |
+————————————————————-+
| Liquidación diaria del agro: ~ USD 170 millones / día |
| Demanda privada neta: ~ USD 154 millones / día |
| Compras diarias del BCRA: ~ USD 15 millones / día |
+————————————————————-+
El contraargumento oficial
En el debate en MMD, Martín Género aportó la perspectiva que sostienen desde el equipo económico encabezado por Luis Caputo.
De acuerdo con Género, la respuesta oficial ante la consulta de por qué el BCRA reduce sus compras se fundamenta en los objetivos previos cumplidos: “Teníamos que comprar 10.000 millones de dólares en el año y en medio año compramos 14.000 millones, así que ahora tenemos margen para no comprar”.
Asimismo, Género remarcó que el Gobierno opera bajo una hoja de ruta (roadmap) muy definida, donde la prioridad absoluta es que la inflación converja hacia el ritmo de devaluación (crawling peg), evitando a toda costa que el dólar aumente más del 1% mensual.
¿Ancla antiinflacionaria o riesgo financiero futuro?
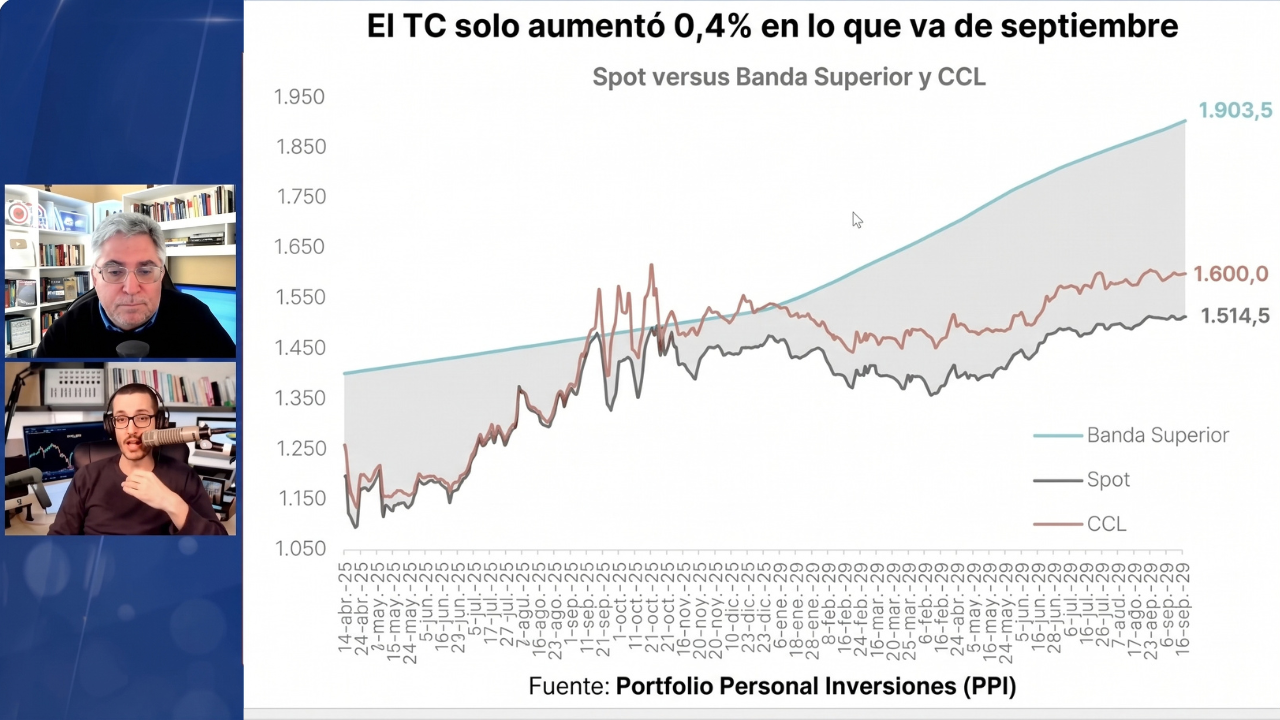
El análisis de Maxi Montenegro remarcó la singularidad de la estrategia argentina en el contexto internacional. En septiembre, mientras el índice global del dólar (DXY) subió un 0,8%, y las monedas de la región se depreciaron (un 2,2% en Chile y un 1,1% en México), en Argentina el dólar oficial apenas avanzó un 0,4% frente a una inflación estimada de entre 1,8% y 2%.
Si bien esta estrategia busca priorizar la desinflación y la estabilidad cambiaria, Montenegro advirtió sobre los ruidos que puede generar en el programa financiero de mediano plazo:
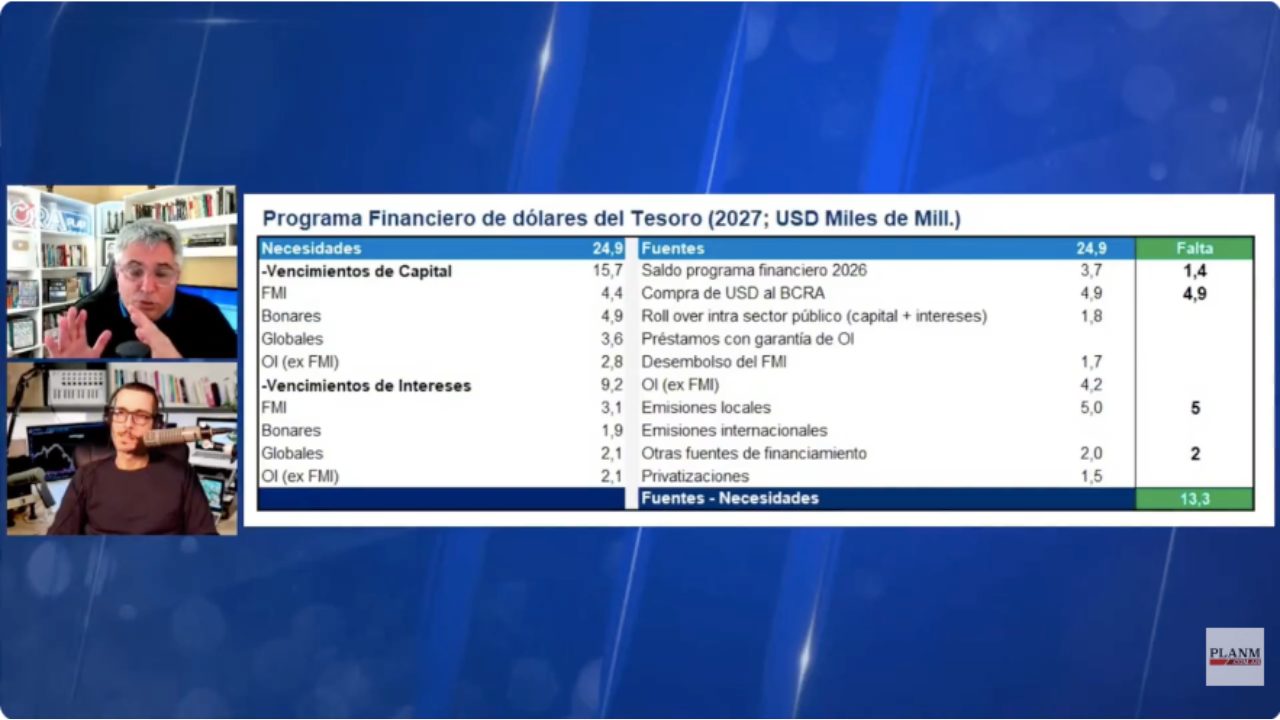
- Necesidad de divisas del Tesoro: El programa financiero requiere que el Tesoro le compre miles de millones de dólares al BCRA para afrontar vencimientos de deuda.
- Emisiones de deuda local: Se prevén colocaciones de Bonares en el mercado local por USD 5.000 millones que hoy, con el nivel de riesgo país, se encuentran frenadas.
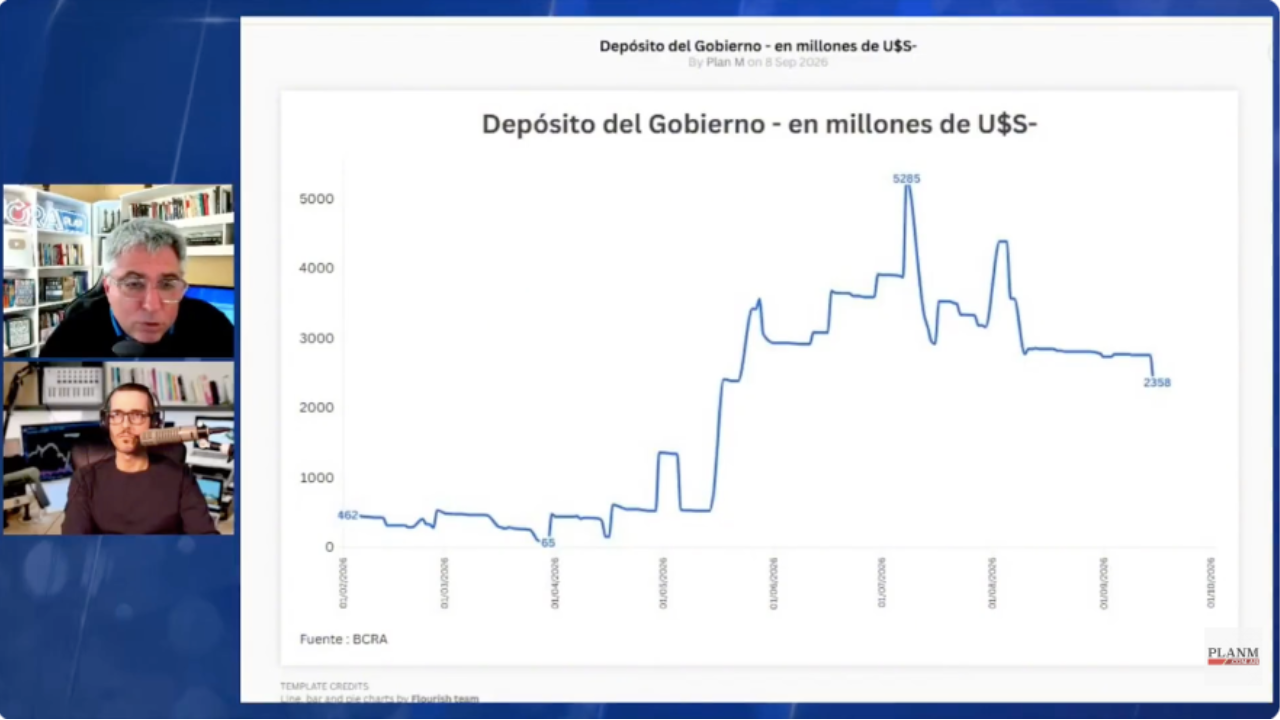
- Colchón de depósitos: El respaldo en depósitos en dólares del Tesoro muestra un faltante respecto de la meta prevista para fin de año.
Conclusiones: La encrucijada entre desinflación y reservas
La decisión del Gobierno de restringir la compra de dólares en pleno auge de liquidación del campo responde al mandato primordial de anclar las expectativas inflacionarias. Sin embargo, como concluye Maxi Montenegro, dejar pasar esta oferta récord sin fortalecer de manera sustancial las reservas del Banco Central puede alimentar la incertidumbre sobre la sostenibilidad financiera futura, convirtiéndose en combustible para la dolarización de cara al próximo año electoral.
📺 Encontrá más detalles de la entrevista en nuestro canal: