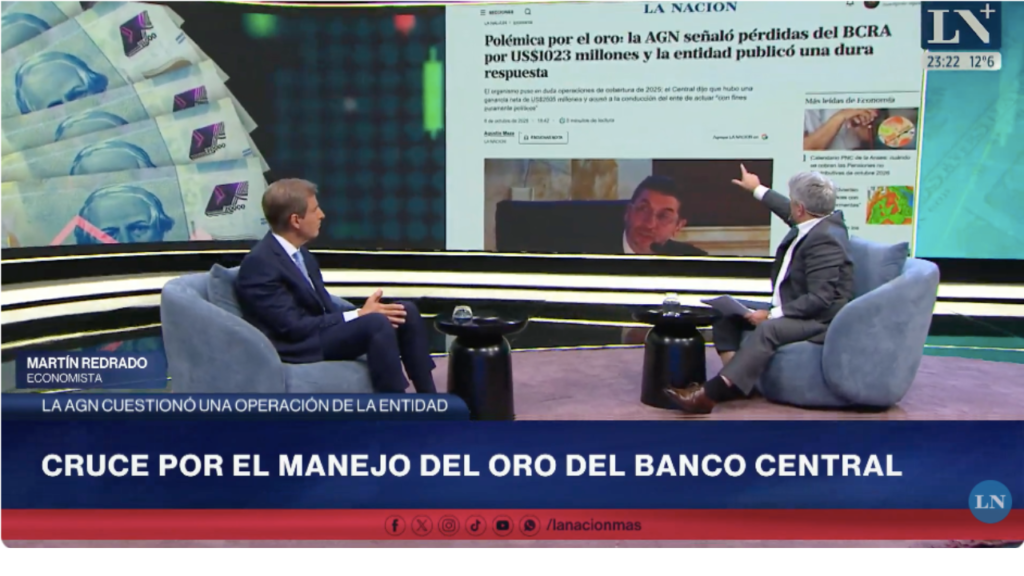

La administración de las reservas volvió a colocarse en el epicentro de la agenda económica a raíz de un severo dictamen de la Auditoría General de la Nación (AGN) y la posterior réplica oficial del Banco Central de la República Argentina (BCRA). En su paso por el programa conducido por Maximiliano Montenegro, el expresidente del organismo monetario Martín Redrado desmenuzó técnicamente la controversia generada en torno a los contratos de cobertura que arrojaron un saldo negativo superior a los 1.000 millones de dólares en 2025.
El disparador de la discusión fue la exposición del titular de la AGN, Juan Manuel Olmos, quien remarcó que durante el ejercicio 2025 la tenencia de oro arrojó una ganancia patrimonial de más de 8 billones de pesos por el salto del precio internacional del metal. Sin embargo, la auditoría expuso que la entidad cerró contratos de derivados liquidables en dólares con el oro como respaldo, registrando un quebranto contable de 1,5 billones de pesos (unos 1.023 millones de dólares) abonados con divisas de las reservas. Por su parte, el BCRA defendió su proceder alegando un resultado neto favorable de 2.500 millones de dólares sumando la apreciación del activo y argumentó que estas coberturas son mecanismos habituales instrumentados desde el período 2007-2011.
El interrogante de Maximiliano Montenegro: ¿quién tiene la razón técnica?
Frente a versiones contrapuestas, Maximiliano Montenegro puso el foco en el eje de la controversia y consultó de manera directa al economista:
“A ver, explicame de alguna manera si quién tiene razón, si la AGN o el Banco Central. El Banco Central dice que estas operaciones se hacen desde el 2007 al 2011… ¿Cuál es tu opinión, tu evaluación como expresidente del Banco Central?”.
Montenegro remarcó que, si bien la AGN terminó aprobando el balance general del BCRA con un saldo positivo global traccionado por la suba del metal de más del 50% o 60%, subsistía la duda respecto a la conveniencia de haber asumido coberturas que culminaron en pérdidas directas.
La mirada de Martín Redrado: “El Banco Central no es un fondo de inversión”
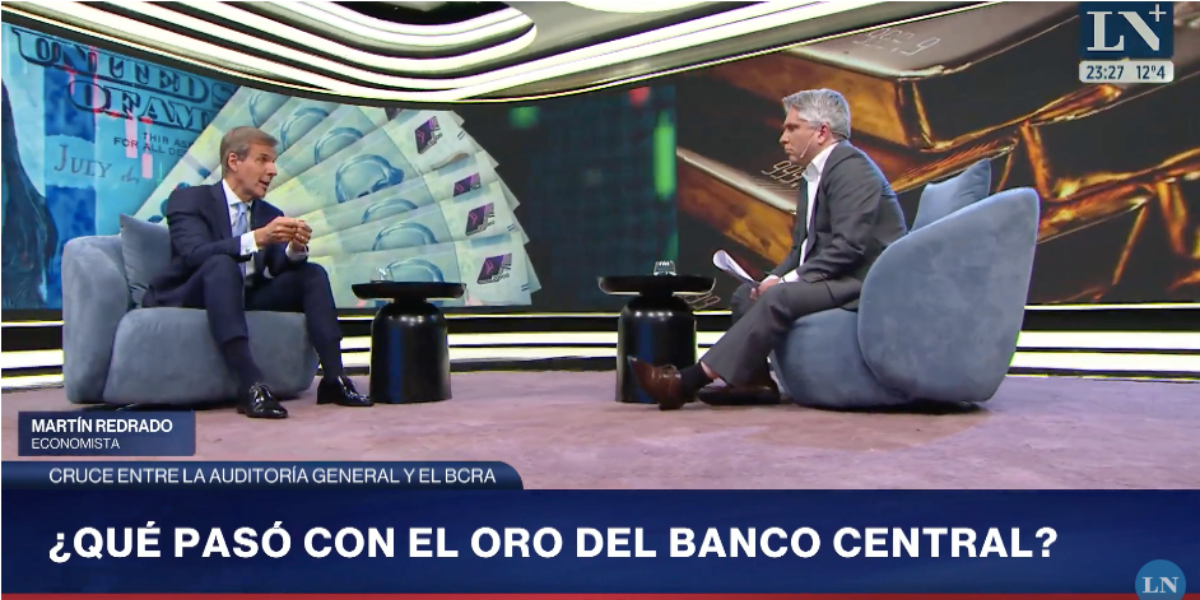
Al tomar la palabra, Martín Redrado fue categórico respecto al principio rector que debe regir a la autoridad monetaria. Desde su perspectiva, se cometió un error metodológico al estructurar las operaciones:
“Primero, el manejo de reservas del Banco Central debe ser extremadamente conservador, porque el objetivo central es la preservación del capital. Esto no es lo mismo, Maxi, que manejar un fondo de inversión. Ha habido un error de cálculo en el Banco Central”.
El expresidente de la entidad detalló que en el circuito habitual de toma de decisiones es la línea técnica —a través de la gerencia de administración de reservas— la que eleva las propuestas de inversión para su eventual aval por parte de la presidencia.
Cómo funciona la estrategia del “collar” y por qué se pagaron divisas
Para clarificar lo ocurrido a los lectores, Redrado explicó la anatomía de los instrumentos derivados conocidos en la jerga financiera internacional como collar:
“Una operación de cobertura, Maxi, no solo es ponerle un piso al precio del activo sino también generar una venta a un precio determinado. Esto se llama en inglés un ‘collar’ porque le pone un piso a la baja”.
Al detallar las razones por las cuales el BCRA debió desprenderse de divisas, señaló:
“¿Por qué perdió el Banco Central? Porque tuvo que vender… en realidad no vendió oro, puso los dólares equivalentes, porque el nivel al cual se había comprometido a venderse fue mucho más bajo del nivel de mercado”.
Los dos errores técnicos y la regla del “costo neutro”
En su desglose, Redrado identificó fallas puntuales de criterio en la estructuración de la operación. En primer lugar, evaluó que en la coyuntura de mercado analizada “el oro tenía mucha mayor potencialidad de subir que de bajar”. En segundo término, remarcó una máxima de prudencia:
“Un cálculo también técnico importante: nunca se puede cubrir el 100% de una posición, siempre se cubre una parte de la posición para tener cierto respaldo, cierto piso”.
Recordando los parámetros aplicados durante su gestión, puntualizó que ante cualquier propuesta de cobertura siempre se buscaba que el esquema arrojara un costo neutro para la entidad:
“Hacia la baja uno está pagando como si fuera un seguro… pero hacia el alza el resultado para el Banco Central siempre tenía que ser neutro. De ahí la visión o el enfoque de que administrar reservas del Banco Central debe ser un enfoque extremadamente conservador, que aquí no se tuvo”.
Despolitizar la discusión y transparentar los informes técnicos
Lejos de atribuir motivaciones espurias, Redrado coincidió en que la discusión debe mantenerse en el plano estrictamente técnico y no partidario:
“Síntesis: un error de cálculo, no ha habido una especulación… Yo no politizaría este tema, diría es un tema técnico. La Auditoría General de la Nación también aprobó el balance, no dijo que acá hay algo judicializable o un error desde el punto de vista contable, sino que ha habido un error técnico en materia de cálculo y en cómo se tomó la operación de cobertura”.
En esa línea, consideró fundamental que la autoridad monetaria haga público el informe técnico elaborado por las áreas de línea en el cual se fundamentó la decisión.
La necesidad de acumular reservas en el marco de un plan integral
El análisis sobre el oro se integró en un diagnóstico más amplio sobre el balance del BCRA y la economía real. Redrado advirtió que la Argentina aún necesita adquirir unos 15.000 millones de dólares adicionales en reservas, dado que el país permanece sin acceso fluido a los mercados voluntarios de deuda.
Para el titular de Fundación Capital, dicha acumulación no debe generar presiones inflacionarias ni cambiarias, lo cual exige sostener un superávit fiscal que permita al Tesoro absorber la expansión de pesos generada al comprar divisas. Asimismo, enfatizó que para reactivar el crédito y transparentar la economía bimonetaria se precisa un plan integral que resuelva la morosidad, reduzca encajes y trace un sendero definido de levantamiento de las restricciones cambiarias.