
A diferencia de los ciclos presidenciales anteriores, donde la contienda electoral empezaba a debatirse a pocos meses de votar, la carrera hacia 2027 ya se instaló de lleno en la agenda económica. En Argentina, los comicios rara vez transcurren como trámites sencillos: suelen tensar las variables y, en no pocas ocasiones, terminan en severas complicaciones financieras.
En su visita a los estudios de Plan M, el economista Pablo Goldín, director de MacroView analizó junto a Maximiliano Montenegro la dinámica del mercado de cambios. Frente a los temores de una corrida clásica, Goldín recurrió a su habitual “cuenta de almacenero” para fundamentar por qué la administración nacional cuenta con una defensa inédita frente a las crisis del pasado, aunque advirtió que el equilibrio se sostendrá sobre un escenario de constante tirantez y con el nivel de actividad asumiendo el costo.
La “cuenta de almacenero”: un escudo comercial de US$ 50.000 millones
La gran diferencia de este ciclo radica en el canal comercial. “La oferta de dólares al mercado cambiario seguramente va a ser muy alta, a diferencia del 2019. Esa es la mejor bazuca, el mejor escudo que tiene la Argentina y el gobierno para el proceso electoral que viene”, sentenció Goldín.
De acuerdo con el desglose del economista, la masa de divisas que ingresará al mercado oficial alcanzará cifras históricas:
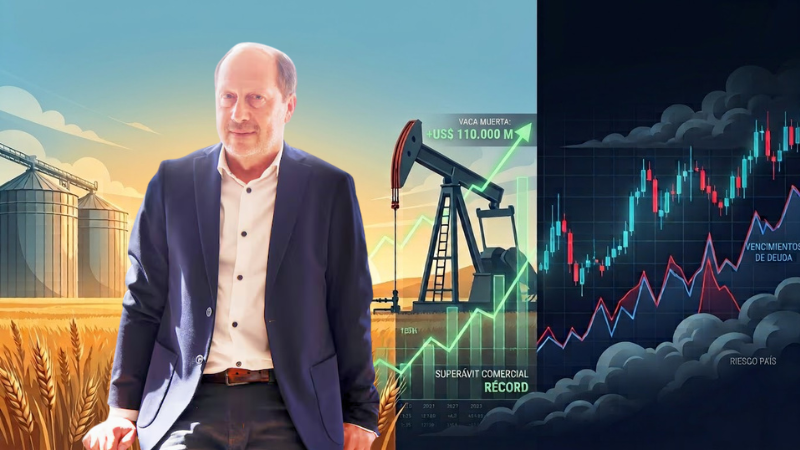
- Oferta anual total: Entre US$ 45.000 y US$ 50.000 millones, muy por encima de los US$ 30.000 millones que ingresaban en años anteriores.
- Exportaciones récord: Envíos al exterior por encima de los US$ 110.000 millones, apalancados tanto en cantidades récord del agro y Vaca Muerta como en mejores precios internacionales.
- Superávit de caja cambiaria: Un saldo positivo en el comercio exterior que superará holgadamente los US$ 30.000 millones, ayudado por importaciones deprimidas y financiamiento comercial.
- Financiamiento complementario: Colocaciones de obligaciones negociables (ON) de empresas y deuda de provincias que sumarán al flujo neto.
Para Goldín, las especulaciones sobre asistencias externas son secundarias: “Cuando empiezan a hablar de los swaps de Estados Unidos o de China, la verdad que no sé; eso ya sería para apagar un incendio. El verdadero escudo protector del proceso electoral del año que viene es la exportación arriba de 110.000 millones de dólares e importaciones muy flojitas, que para la actividad es una mala noticia pero para lo que estamos hablando es una muy buena noticia”.
Montenegro y el contraste con 2019: por qué no se repite la salida “en camilla”
Durante el análisis, Maximiliano Montenegro recordó las advertencias que Goldín realizaba en 2017 sobre la vulnerabilidad de la deuda de corto plazo y contrastó aquel momento con la coyuntura actual:
La pregunta de Maximiliano Montenegro:
“Si están pensando en crisis del pasado de Argentina, como cuando al equipo económico de Macri lo sacaron en camilla, ¿eso no va a ocurrir por cómo se equilibra hoy la megaoferta de dólares que tiene el país por el canal comercial?”.
Goldín diferenció de raíz este escenario del colapso de 2019, cuando la salida masiva de capitales golondrina dejó al mercado cambiario completamente seco. Hoy, la pulseada se dirime entre flujos genuinos:
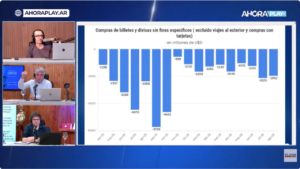
- La dolarización privada: Las compras de ahorristas y los consumos con tarjeta en el exterior demandarían entre US$ 35.000 y US$ 40.000 millones en el año.
- La demanda del sector público: El Tesoro necesitará adquirir en el mercado al menos US$ 10.000 millones para afrontar los servicios de intereses de la deuda externa.
“Si la gente compra 40 y el gobierno compra 10, ya tenés los 50. No nos tendríamos que ir a ningún barquinazo porque más o menos juega oferta y demanda, pero vamos a estar tensos y el tipo de cambio va a ir subiendo”, explicó Goldín, quien remarcó que bajo la regla monetaria actual el techo de la banda cambiaria hacia el año entrante superará los $2.000 o $2.200.
Deuda externa: el nexo entre el tipo de cambio y el riesgo país
El punto de mayor fricción reside en la deuda soberana. Montenegro advirtió que el cronograma contempla US$ 25.000 millones en vencimientos de capital, y que todo lo que no se logre refinanciar en los mercados internacionales presionará directamente sobre la plaza local.
Goldín fue categórico sobre este traspaso: “El link entre el mercado cambiario y el mercado de deuda va a ser clarito: va a ser el Banco Central o el Tesoro el que compre, y ahí está el nexo entre el tipo de cambio y el riesgo país”. Si el acceso a nuevo financiamiento se torna esquivo, el Gobierno deberá utilizar reservas acumuladas, provocando que las reservas netas se vuelvan nuevamente más negativas en pleno proceso preelectoral.
¿hay margen para un volantazo de urgencia?
El panel del programa, a través de Martín Género / Juan Pablo Marino, interpeló al especialista sobre las consecuencias que esta trinchera cambiaria provoca en la vida cotidiana y en los sondeos de opinión:
La pregunta del panel:
“Esta situación defensiva discursiva de ‘tengo estos dólares para repeler cualquier demanda’, ¿no creés que tiene más chances de pegarle a la actividad antes de lo esperado, afecte las encuestas y obligue al gobierno a dar un volantazo de urgencia?”.
La respuesta de Goldín marcó la rigidez doctrinaria del equipo libertario:
- El manual tradicional: “Un gobierno clásico de la Argentina, un peronismo, un radicalismo o el PRO, seguramente trataría de flexibilizar algo para que el consumo, el crédito y la actividad te acompañen mejor en la elección”.
- La postura del oficialismo: “No estoy tan seguro de que este gobierno lo vaya a hacer. A esta altura del partido está jugado. ¿Qué presidente del Banco Central se va a inmolar ahora para tratar de flexibilizar? Ahora es: me pongo el casco y espero maniobrar como pueda”.
- La relación costo-beneficio: “Tienen más para perder que para ganar si intentan cambiar ahora”.
“Con el casco puesto”: la actividad como la variable de ajuste
Para Goldín, el oficialismo parece haber asumido que la recomposición real de la economía y del empleo quedará postergada para 2028, apostando a una reelección y a un shock de confianza posterior.
En esa línea, advirtió que si la pulseada financiera se complica, “la actividad, el consumo, todo eso va a sufrir más. Esa es la variable de ajuste, va a ser inevitable”. El proceso electoral no será un camino triunfal como las reelecciones de Carlos Menem en 1995 o Cristina Fernández de Kirchner en 2007 (donde había fuerte reactivación sin inflación), pero tampoco un derrumbe terminal como los de 1989, 2001, 2019 o 2023.
“Va a ser un proceso electoral tenso donde la economía posiblemente sufra más de lo que ya viene sufriendo. El oficialismo se la juega a decir: ‘Por lo menos no tengo ninguna crisis de esas que te llevan puesto y la voy a pelear así'”, concluyó Goldín. La “bazuca” comercial funcionará como dique de contención contra una corrida descontrolada, pero el peaje será una economía en compás de espera, con el dólar en alza y la actividad pagando los costos.
📺 Encontrá más detalles de la entrevista en nuestro canal: