
En un nuevo editorial en la pantalla de LN+, Maxi Montenegro analizó el delicado escenario que atraviesa la economía argentina. Tras la aparición de una seguidilla de indicadores oficiales y privados, se encendieron luces amarillas sobre la marcha de la economía real y el frente financiero, en un contexto donde el consumo no reacciona y las dudas de los mercados se profundizan. Desde Plan M repasamos el análisis y los datos claves:
La foto social: la pobreza vuelve a subir
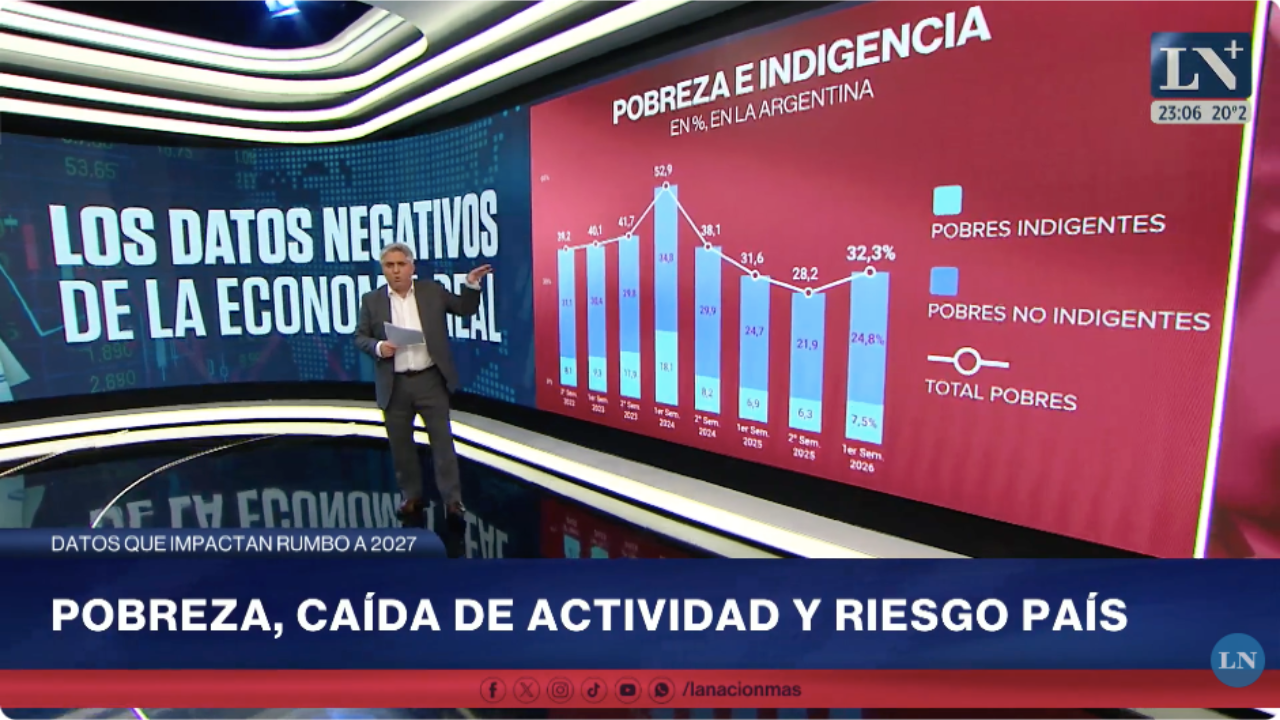
Uno de los datos más esperados y complejos de la gestión de Javier Milei fue la cifra oficial de pobreza del primer semestre. Tras la fuerte devaluación inicial y el descongelamiento de tarifas que dispararon el índice al 53% en el primer semestre de 2024, el indicador había experimentado un descenso por la desaceleración inflacionaria. Sin embargo, la tendencia se interrumpió:
- Suba de 4 puntos: La pobreza pasó del 28% al 32% en el primer semestre de este año.
- El impacto en los alimentos: El encarecimiento de la canasta básica de alimentos —impulsado principalmente por rubros como la carne, el pan y las harinas— volvió a correrse por encima de la inflación general, afectando de lleno a los sectores de menores ingresos.
Economía real: estancamiento y retroceso en el consumo
El Estimador Mensual de Actividad Económica (EMAE) del INDEC confirmó que la actividad nacional no solo muestra señales de estancamiento, sino de una leve caída generalizada:
- Caída mensual: En julio, la actividad económica cayó un 2,9% desestacionalizado respecto a junio.
- Deterioro interanual: La actividad retrocedió un 1,4% interanual y se ubica un 4% por debajo del pico registrado en diciembre.
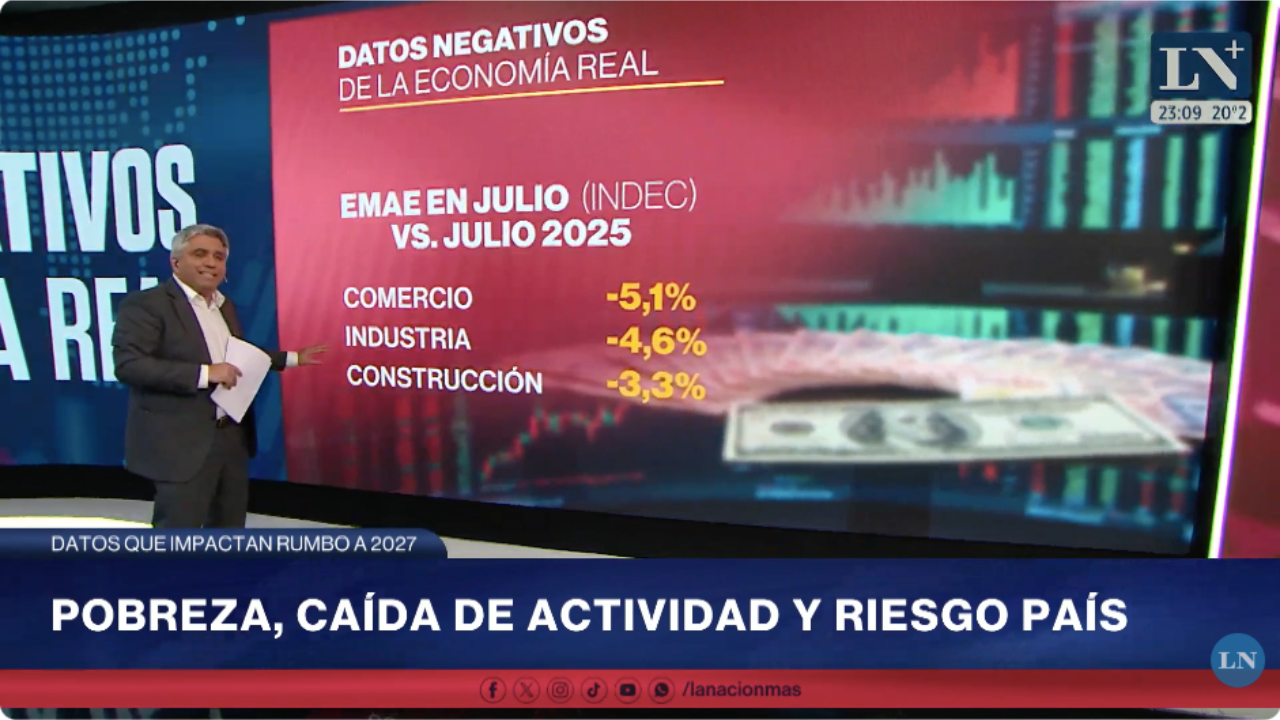
- Sectores afectados: Mientras que la minería, el petróleo en Vaca Muerta y el agro muestran dinamismo, los sectores vinculados al mercado interno y la generación de empleo sufren caídas significativas en la comparación interanual:
- Comercio: -5%
- Industria: -4,6%
- Construcción: -3,3% (y un 25% abajo en comparación con 2023)
- Consumo masivo: La consultora Centia confirmó que en agosto las ventas en supermercados y comercios siguieron en terreno negativo en todos los canales de distribución, pese al avance del e-commerce.
Ante este panorama, la proyección oficial de crecer un 3% anual se distancia de las estimaciones privadas, que prevén en el mejor de los casos un crecimiento cercano al 2% o inferior.
Frente financiero: la disparada del riesgo país y el freno del BCRA
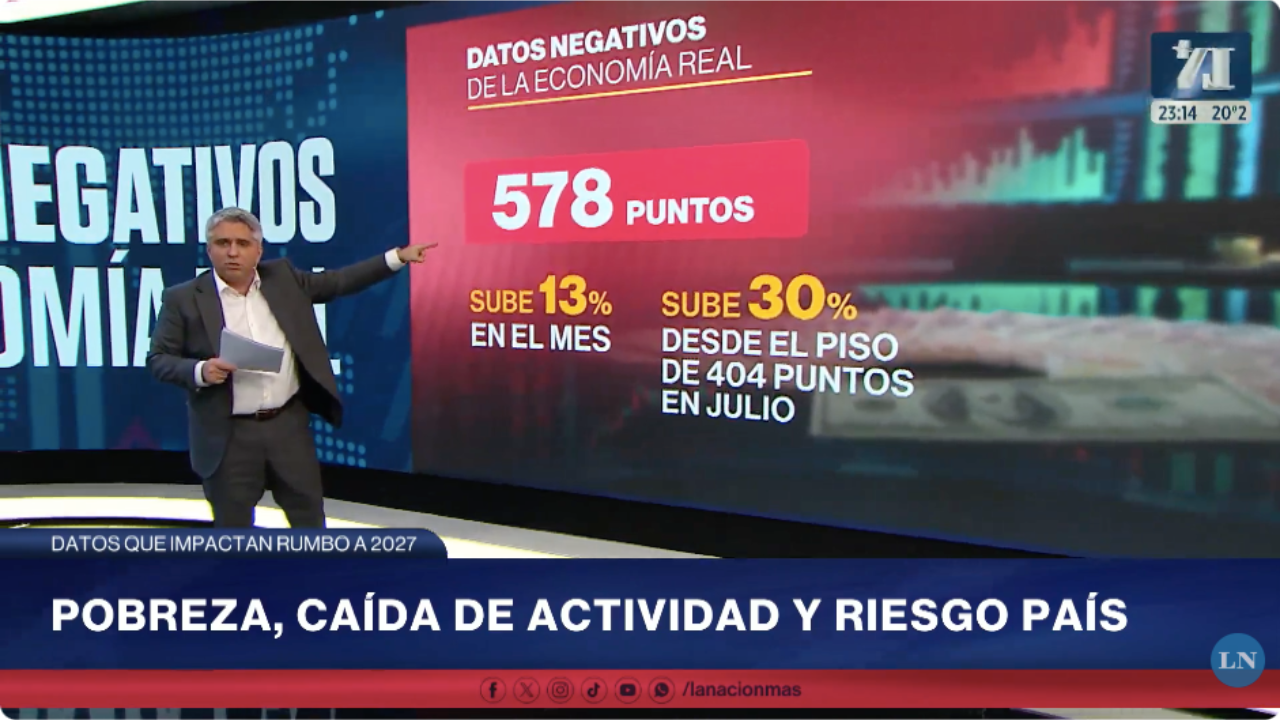
En el plano financiero, el riesgo país escaló hasta los 578 puntos, registrando una suba del 13% en septiembre y un incremento superior al 30% desde mediados de julio, cuando había tocado un piso de 400 puntos.
Aunque el Gobierno atribuyó inicialmente la desconfianza a declaraciones políticas de la oposición en Wall Street, el mercado internacional observa factores estructurales:
- Estrategia cambiaria: Para asegurar la desaceleración de la inflación, el Banco Central redujo drásticamente las compras de divisas, promediando apenas 13 millones de dólares diarios en septiembre.
- Alertas internacionales: Organismos y analistas de Wall Street —al igual que la ex número dos del FMI, Gita Gopinath— advierten sobre la necesidad de acelerar la acumulación de reservas y flexibilizar el esquema cambiario para darle impulso a la economía real.
- Incertidumbre electoral: Las dudas sobre el ritmo de la reactivación golpean las encuestas y abren incógnitas sobre las elecciones de 2027 y la capacidad de refinanciar los abultados vencimientos de deuda en dólares.
Conclusión e incógnitas: la promesa del 2028 frente al presente
En su reciente viaje a Nueva York, el presidente Javier Milei planteó que si su espacio logra la reelección en 2027, el año 2028 será “el mejor de la historia económica argentina”. Esta postura contrasta con las declaraciones del ministro de Economía, Luis Caputo, quien en abril anticipaba que estaban por comenzar “los 18 mejores meses de la próxima década”.
El Gobierno parece haber corrido el horizonte de la reactivación profunda. La gran incógnita que queda planteada para los próximos meses es si el esquema actual de inflación a la baja y dólar controlado podrá sostenerse sin una reactivación del mercado interno, la generación de empleo y una acumulación sustancial de reservas en el Banco Central.