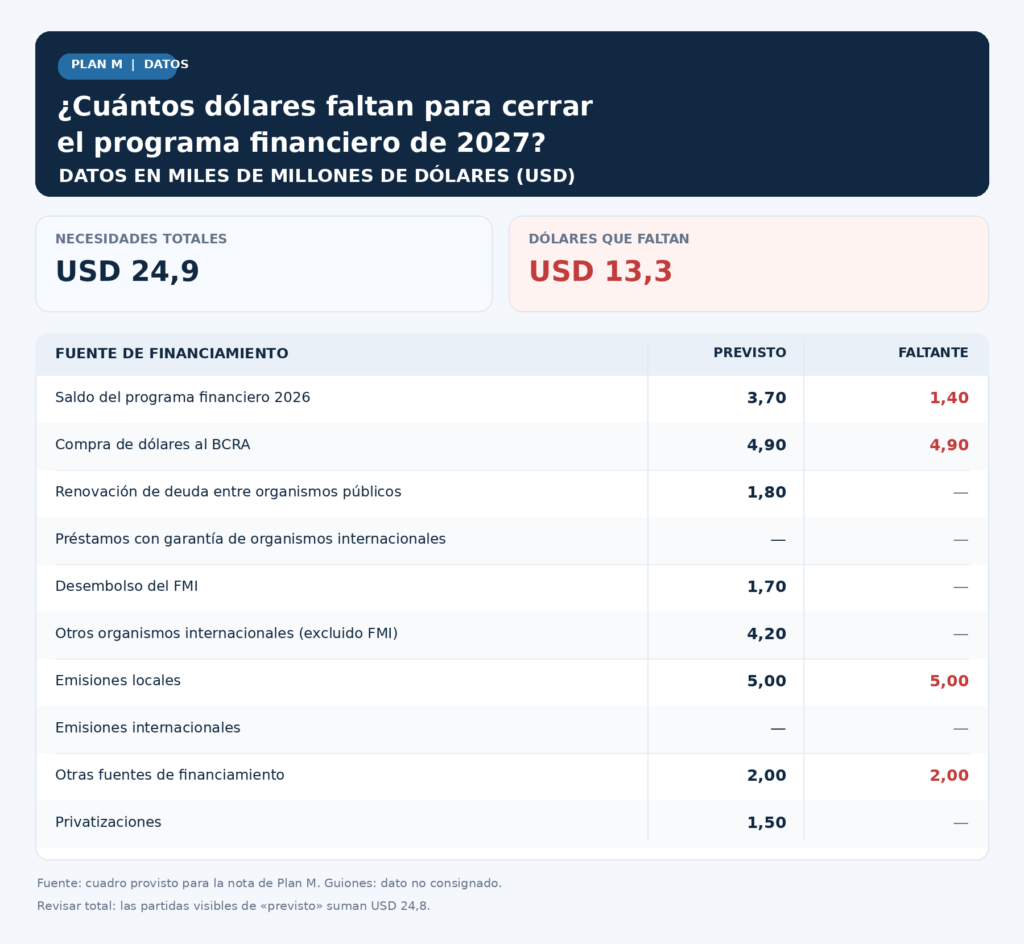

El Gobierno asegura que el programa financiero de 2027 está cerrado. Según nuestros cálculos, todavía resta explicar de dónde saldrán USD 13.300 millones necesarios para completar el esquema (por un total de USD 24.900 millones). Cubrir esa brecha será uno de los desafíos del próximo año y, dependiendo de cómo se consigan esas divisas, puede tener efectos relevantes sobre la política monetaria, las tasas de interés y el crédito
El año próximo, el Tesoro deberá enfrentar vencimientos en moneda extranjera por unos USD 24.900 millones. Aproximadamente la mitad corresponde a títulos públicos y la otra mitad a compromisos con el FMI y otros organismos multilaterales y bilaterales. Pero el problema no es sólo el monto, sino también su concentración. Enero y julio serán los dos meses más exigentes del calendario financiero: en enero vencen USD 4.906 millones y en julio otros USD 5.974 millones. Entre ambos suman USD 10.880 millones, cerca del 44% de los compromisos en moneda extranjera previstos para todo 2027. Es decir, los mayores pagos del año deberán afrontarse antes de las elecciones.
El Excel cierra, faltan los dólares
Para hacer frente a esas obligaciones, el Gobierno diseñó un programa financiero con fuentes por aproximadamente USD 24.900 millones. Sobre el papel, la cuenta cierra. El esquema contempla un saldo remanente de 2026 por USD 3.700 millones; compras de dólares al Banco Central por USD 4.900 millones; roll-over dentro del propio sector público por USD 1.800 millones; desembolsos del FMI por USD 1.700 millones y de otros organismos internacionales por USD 4.200 millones; nuevas emisiones en dólares en el mercado local por USD 5.000 millones; ingresos por privatizaciones por USD 1.500 millones y otras fuentes alternativas de financiamiento por USD 2.000 millones.
Pero identificar las fuentes no significa tener los dólares disponibles. Una parte del programa todavía depende de que esas divisas efectivamente aparezcan en los próximos meses.
Por ahora, el Gobierno descarta una vía que podría aliviar esa necesidad: volver al mercado internacional de deuda. Esta semana, en Nueva York, Luis Caputo ratificó ante inversores que no prevé emitir a los costos actuales. Con el riesgo país nuevamente por encima de los 600 puntos y las tasas largas de Estados Unidos elevadas, una colocación soberana implicaría pagar más de 10/11% anual.
Mientras esas condiciones no mejoren, la estrategia oficial es recurrir a fuentes consideradas más baratas: organismos multilaterales, préstamos con garantías de esos organismos, financiamiento bilateral y el propio mercado doméstico en dólares. Economía sostiene que preservará la alternativa de una emisión internacional para cuando se reduzcan tanto el riesgo soberano como las tasas externas.
La decisión tiene una consecuencia importante: si los dólares no llegan del mercado internacional, deberán conseguirse por otras vías. Y ahí aparece el verdadero desafío del programa financiero de 2027.
https://public.flourish.studio/visualisation/30319974/
Caja en dólares: faltan USD 1.400 millones
Una de las primeras fuentes del programa financiero 2027 es la caja que el Tesoro debería acumular durante este año. El esquema oficial supone comenzar el próximo ejercicio con aproximadamente USD 3.700 millones depositados en el BCRA.
Hoy esa caja ronda los USD 2.300 millones. Es decir que, para alcanzar el objetivo planteado, todavía deberían acumularse alrededor de USD 1.400 millones adicionales.
Parte de esa estrategia descansaba en las colocaciones del Bonar 29, mediante las cuales el Tesoro fue captando dólares del mercado doméstico para reforzar sus depósitos. Pero el deterioro del contexto internacional y la suba del riesgo país llevaron a suspender las últimas tres licitaciones previstas.
El problema es que el tiempo corre en sentido contrario: antes de terminar 2026 todavía quedan pagos en moneda extranjera por aproximadamente USD 2.300 millones.
Por eso, no alcanza con observar el stock actual de depósitos. El Tesoro necesita simultáneamente afrontar los vencimientos que restan y llegar a enero con una caja suficiente para enfrentar la primera gran pared de pagos de 2027.
El BCRA como proveedor de dólares
Por otro lado, el programa financiero supone que durante 2027 el Tesoro le comprará USD 4.900 millones al Banco Central para atender sus compromisos en moneda extranjera.
En los últimos meses cambió la dinámica de acumulación. Entre abril y mayo, el Banco Central llegó a comprar un monto equivalente a casi la totalidad de la liquidación del sector agroexportador. Entre junio y agosto esa relación cayó a cerca del 50% y en septiembre se redujo a aproximadamente el 10%. El promedio de septiembre es más cercano a USD 14 millones diarios de compras con mas de USD 170 millones de liquidación del agro.
El cambio es relevante porque una parte de los dólares que el BCRA consiga acumular deberá luego ser transferida al Tesoro para pagar deuda. En términos de balance, la operación implica reducir nuevamente las reservas netas del Banco Central. Por eso, el objetivo de acumular reservas y la necesidad del Tesoro de conseguir dólares para pagar deuda empiezan a competir por el mismo recurso.
¿Y si no aparecen los dólares del mercado local?
Además, el programa financiero supone obtener unos USD 5.000 millones mediante emisiones en dólares en el mercado local en 2027. Si esas colocaciones no pudieran realizarse —o se concretaran sólo parcialmente—, el faltante debería cubrirse con alguna otra fuente. Sin acceso al mercado internacional, una de las alternativas volvería a ser el BCRA.
En un escenario extremo en el que esos USD 5.000 millones tampoco pudieran captarse por otra vía, la demanda potencial de dólares del Tesoro al Banco Central podría acercarse a USD 10.000 millones, sumando los USD 4.900 millones ya contemplados en el programa.
El impacto sobre el mercado de pesos
Pero la compra de dólares del Tesoro al BCRA tiene una contracara: absorbe pesos de la economía. El Tesoro entrega pesos, recibe las divisas y esos pesos quedan depositados en el Banco Central, reduciendo la liquidez.
Es ahí donde el programa financiero de 2027 se cruza con otro desafío central del Gobierno: cómo conseguir los dólares para pagar la deuda sin frenar el proceso de remonetización de la economía.
https://public.flourish.studio/visualisation/29901118/
La tensión entre reservas, pesos y tasas de interés
El mecanismo puede pensarse como una cadena. El BCRA compra dólares y emite pesos. Luego el Tesoro compra parte de esos mismos dólares al Banco Central y entrega pesos a cambio. Una parte de la liquidez que había sido creada vuelve así a ser absorbida.
Por eso, acumular reservas no necesariamente implica una expansión monetaria permanente. Si una porción importante de los dólares que compra el BCRA termina destinada posteriormente al pago de deuda pública, parte de la emisión asociada a la acumulación inicial de reservas se revierte.
El resultado es un sesgo monetario más contractivo que puede hacer más lento el proceso de remonetización. Y esto tiene una segunda derivación: las tasas de interés.
Con una liquidez más ajustada y una demanda importante de pesos por parte del sector público para adquirir dólares, se reduce el margen para una baja rápida de las tasas de interés.
Las tasas reales elevadas, los encajes todavía altos y el aumento de la morosidad comenzaron a moderar la expansión del crédito. El problema es que el programa financiero de 2027 puede reforzar esa dinámica.
El programa financiero puede cerrar en los papeles. La cuenta de los dólares es otra historia. Si el Tesoro debe recurrir al BCRA para conseguirlos, no sólo absorberá pesos y pondrá un límite a la remonetización: también reducirá las reservas disponibles.
Y 2027 es un año electoral. El proceso electoral suele venir acompañado de una mayor dolarización y tensión cambiaria. Llegar a ese momento con menos dólares en el Central significa también contar con menos poder de fuego para enfrentar una eventual corrida hacia el dólar.