
Que baje la inflación no significa que las familias recuperen de inmediato su capacidad de consumo. El índice de precios al consumidor mide un promedio, pero cada hogar enfrenta una combinación distinta de gastos. Y algunos de los que no puede postergar —servicios públicos, educación, comunicaciones y cuotas de deuda— aumentaron mucho más que ese promedio.
Entre diciembre de 2023 y agosto de 2026, el IPC acumuló una suba del 336%, según el Indec. En el mismo período, el rubro vivienda, agua, electricidad y gas aumentó 638%; los servicios regulados, 536%; los colegios privados, 467%; y la telefonía celular e internet, 452%. El salario privado registrado, por su parte, no logró acompañar a la inflación: en junio de 2026, último dato considerado en la columna, su poder adquisitivo era 3,4% inferior al de noviembre de 2023.
La consecuencia se ve en el presupuesto mensual. Los servicios públicos, que antes representaban alrededor del 5% del gasto familiar, pasaron a ocupar cerca del 15%. Aunque una familia mantenga sus ingresos, después de pagar luz, gas, agua y otros compromisos le queda menos dinero para el supermercado, la ropa o las salidas.
A esa presión se sumó el endeudamiento. Según los datos del BCRA analizados en una columna que publique El Cronista, los pagos asociados a préstamos personales, tarjetas, créditos prendarios e hipotecarios equivalen hoy al 25% de la masa salarial registrada. En abril de 2024 representaban el 10%. Es decir, aumentó con fuerza la porción de los ingresos que ya está comprometida antes de decidir qué comprar.
Las estimaciones de la nota sitúan el peso conjunto de tarifas y deuda en torno al 40% de los ingresos, frente a aproximadamente 15% antes del ajuste de esos gastos. Son cifras agregadas, útiles para mostrar la magnitud del cambio; no describen el presupuesto exacto de cada familia. Pero la dirección es clara: cada mes queda menos margen para el consumo cotidiano.
Un ajuste de precios relativos que continúa
No se trata únicamente de aumentos acumulados desde el inicio del gobierno de Javier Milei. Entre agosto de 2025 y agosto de 2026, mientras el IPC subió 33,5%, el transporte público aumentó 52%; los combustibles, 50%; vivienda, agua, electricidad y gas, 49,1%; educación, 40%; y las tarifas de celular e internet, 38,6%.
Esos aumentos llegaron en un contexto de deterioro del empleo y los salarios reales. En la comparación interanual a junio de 2026, el salario real del sector privado registrado cayó 3,2% y el del sector público nacional, 7,5%. A la vez, se habían perdido 126.000 puestos asalariados privados registrados, de acuerdo con los datos del SIPA citados en la columna.
Esta combinación ayuda a entender el aumento de la morosidad. Si los gastos indispensables absorben una parte mayor del ingreso y las tasas de interés suben, se vuelve más difícil pagar las cuotas. El crédito, que durante un tiempo sostuvo compras de los hogares, pierde impulso.
Las empresas también quedan atrapadas
El mismo «efecto sándwich» aparece del otro lado del mostrador. Muchas empresas, especialmente industriales, pagan más por electricidad, gas y financiamiento, pero tienen menos posibilidades de trasladar esos costos a sus precios. Las ventas caen y los bienes expuestos a la competencia externa muestran aumentos inferiores a los del IPC.
En el último año considerado en mi columna, las tarifas de electricidad y gas para empresas subieron más del 100%, mientras la inflación general fue del 33,5%. En cambio, los precios de los electrodomésticos aumentaron 24%; los de los automóviles, 19%; y los de prendas de vestir y calzado, apenas 11%.
La distancia entre costos y precios de venta comprime los márgenes. Una empresa que vende menos no puede subir sus precios indefinidamente para compensar una factura energética más alta. La competencia de productos importados limita aún más esa posibilidad.
Durante el primer año de la gestión Milei, parte de la industria todavía contaba con márgenes acumulados en la etapa anterior. El acceso a un dólar oficial barato bajo el cepo, las tarifas subsidiadas, los salarios reales bajos y las remarcaciones superiores a la inflación habían generado un colchón. A medida que ese margen se agotó, muchas firmas aceleraron los ajustes, redujeron personal o cerraron.
Diego Coatz, de la consultora I+D, describe en el informe citado en mi columna una industria que vende menos, enfrenta costos crecientes y encuentra cada vez menos espacio para trasladarlos a precios. Según sus estimaciones, en el último año se perdieron 53.000 empleos industriales directos y 93.000 al incluir los indirectos. Su proyección para 2026 es una pérdida acumulada de 100.000 puestos directos e indirectos.
La construcción privada siente el impacto de la falta de crédito y de los dólares que no salen del colchón
El caso que relató Martín Rappallini, presidente de la UIA y dueño de Cerámicas Alberdi, permite ver cómo se conectan la situación de los hogares y la actividad industrial.
La construcción se encontraba 20% por debajo del nivel de 2023 y había perdido 65.000 empleos registrados. Rappallini señaló que las ventas de ladrillos de una fábrica que posee en Rosario habían caído 40%. No se trata solo de grandes obras: el ladrillo también está vinculado con ampliaciones y refacciones de viviendas. Si a las familias les queda menos ingreso disponible, muchas postergan esos proyectos.
Incluso quienes conservan ahorros en dólares pueden decidir no utilizarlos cuando perciben altos los precios medidos en esa moneda. Así, la debilidad del consumo termina recorriendo toda la cadena, desde una reforma doméstica hasta el empleo en una fábrica proveedora de materiales.
Competir con China implica mirar también los costos
En la discusión industrial aparece otro factor: la competencia con China. Como mencioné en El Cronista, entre empresarios circula The New China Playbook: Beyond Socialism and Capitalism, de la economista Keyu Jin.
Una de las ideas relevantes para el debate argentino es que la competitividad de una industria no depende únicamente de lo que ocurre dentro de cada fábrica. También importan los impuestos, el precio de la energía, los insumos básicos, la infraestructura, el transporte, el acceso al crédito y la escala del mercado. Una firma argentina puede mejorar su productividad y, aun así, enfrentar costos del sistema en el que opera que dificultan competir con una empresa china.
Esa discusión adquiere más peso cuando los fabricantes locales deben afrontar fuertes aumentos de energía y tasas elevadas al mismo tiempo que sus precios de venta quedan rezagados.
La pregunta cambiaria: ¿quién demanda los dólares que liquida el agro?
La columna también planteó una pregunta sobre el mercado de cambios. Si las liquidaciones del agro son importantes, ¿por qué el Banco Central compra tan pocos dólares?
Un informe de PPI citado allí registró que, al cierre de la tercera semana de septiembre, el BCRA había comprado US$ 205 millones en el mes: un promedio de apenas US$ 15 millones diarios. Mientras tanto, el agro liquidaba cerca de US$ 170 millones por día, el mejor registro mensual del año y un ritmo excepcional para septiembre si se excluyen los años con incentivos especiales, como 2022 y 2025.
Agosto ya había mostrado una diferencia llamativa. Había sido el tercer mejor agosto en liquidaciones de las cerealeras, con un promedio de US$ 137 millones diarios, pero las compras del Banco Central se redujeron a US$ 39 millones, hasta entonces el menor registro mensual del año.
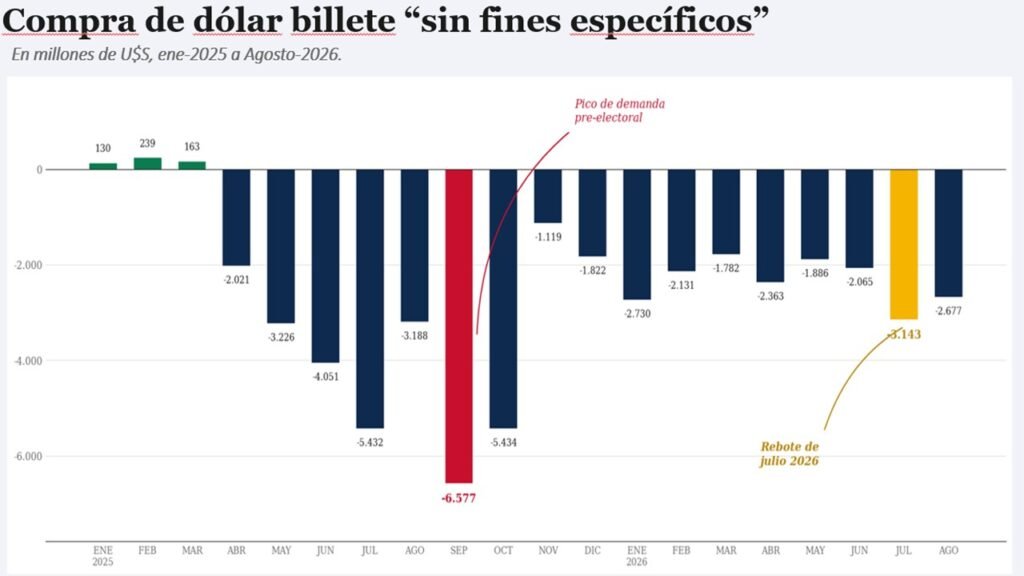
La explicación que presenta PPI es la firme demanda privada en el mercado oficial. Según sus cálculos, el conjunto de los sectores distintos del agro demandó en términos netos alrededor de US$ 154 millones por rueda durante septiembre, el mayor promedio diario desde octubre de 2025, en la antesala de las elecciones legislativas.
En los tres primeros días de la semana analizada en la columna, las compras del Central habían bajado a un promedio de US$ 7 millones diarios. El dólar mayorista cerró entonces en $1.516: acumulaba una suba de apenas 0,5% en septiembre, con el techo de la banda cambiaria en $1.905, aproximadamente un 25% por encima.
Ese comportamiento se daba, además, durante un fortalecimiento global del dólar. En lo que iba de aquel mes, la divisa había subido 2,1% en Chile y 1,1% en México, países con inflaciones anuales de 4,1% y 3,2%, respectivamente.
Son cifras correspondientes al momento en que escribí la columna; no deben leerse como cotizaciones o registros actualizados. Sí permiten observar la tensión de fondo: aun con una fuerte oferta de dólares del agro, la demanda del resto de la economía puede reducir las compras de reservas si se busca mantener casi inmóvil el tipo de cambio.
Este artículo desarrolla para Plan M los datos y argumentos de mi columna «El efecto sándwich golpea a familias y empresas», publicada en El Cronista el 23 de septiembre de 2026