
La economía argentina logró concretar un giro conceptual decisivo al salir de la amenaza inminente de espiralización o hiperinflación para asentarse en un nuevo régimen inflacionario. Tras cerrar el año 2023 con un índice acumulado del 211% en medio de precios reprimidos, un cepo asfixiante con brecha del 200% y reservas netas negativas en el Banco Central por -US$ 11.000 millones, el programa de estabilización sustentado en anclas fiscales, monetarias y cambiarias contuvo la corrida inicial. Sin embargo, la contracara de este proceso es la consolidación de un ajuste brutal de precios relativos que continúa alterando las relaciones de costos, los presupuestos familiares y la viabilidad de las pequeñas y medianas empresas.
En Ahora Play / Plan M, Maxi Montenegro desglosó las tensiones de este reordenamiento macroeconómico, advirtiendo que la desaceleración del IPC no elimina las distorsiones que hoy golpean al entramado productivo urbano y al consumo masivo.
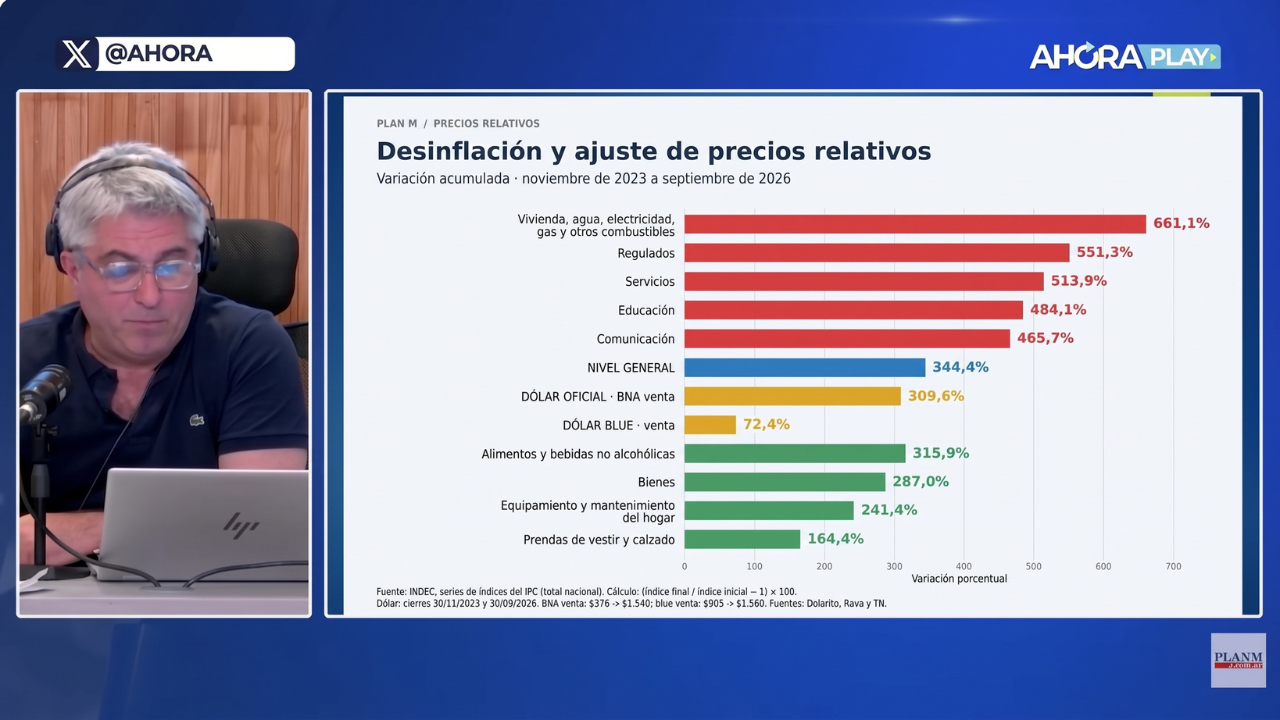
La radiografía de la dispersión de precios
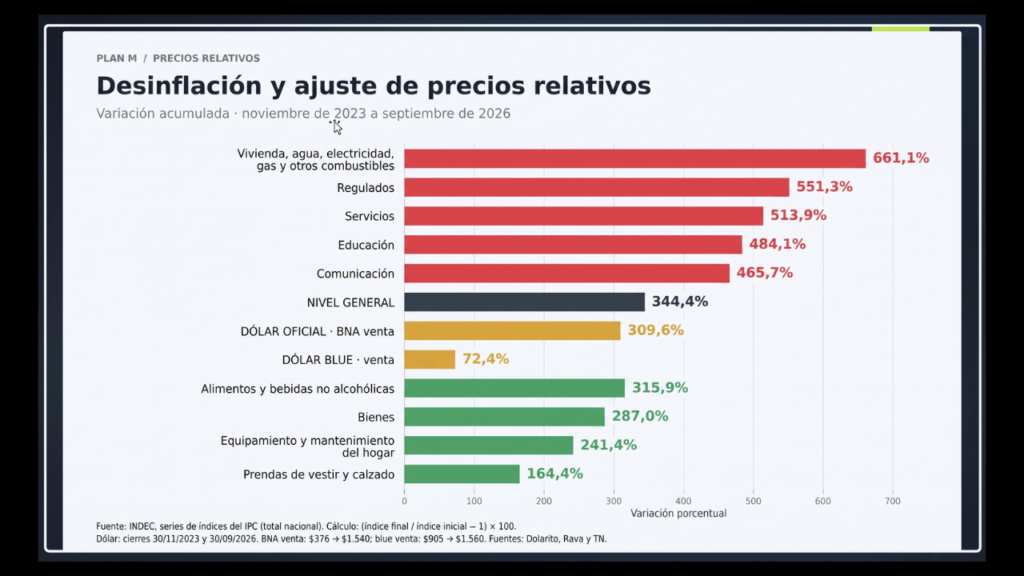
Al examinar la dinámica inflacionaria acumulada desde noviembre de 2023 hasta septiembre de 2026, el Nivel General del Índice de Precios al Consumidor (IPC) registró una suba del 344%. No obstante, detrás de esta cifra promedio coexiste una dispersión extrema entre los distintos componentes de la canasta económica:
- Servicios públicos y regulados: Lideraron la corrección de tarifas. Electricidad, gas y agua treparon un 660%, mientras que educación avanzó un 484% y telecomunicaciones (internet y telefonía) un 465%.
- Bienes transables e industriales: Quedaron notablemente rezagados. El rubro de indumentaria y calzado aumentó un 164% en el mismo período acumulado —y apenas un 10% en el último año—, abaratándose sustancialmente en términos relativos frente al resto de la economía.
- La brecha cambiaria y el dólar: El dólar oficial avanzó un 309%, actuando como ancla nominal principal, en tanto que el dólar blue subió un 72% (pasando de $905 a $1.560). Esto implicó una severa inflación en dólares, reduciendo el poder de compra de la divisa informal a un tercio respecto a los niveles de fines de 2023.
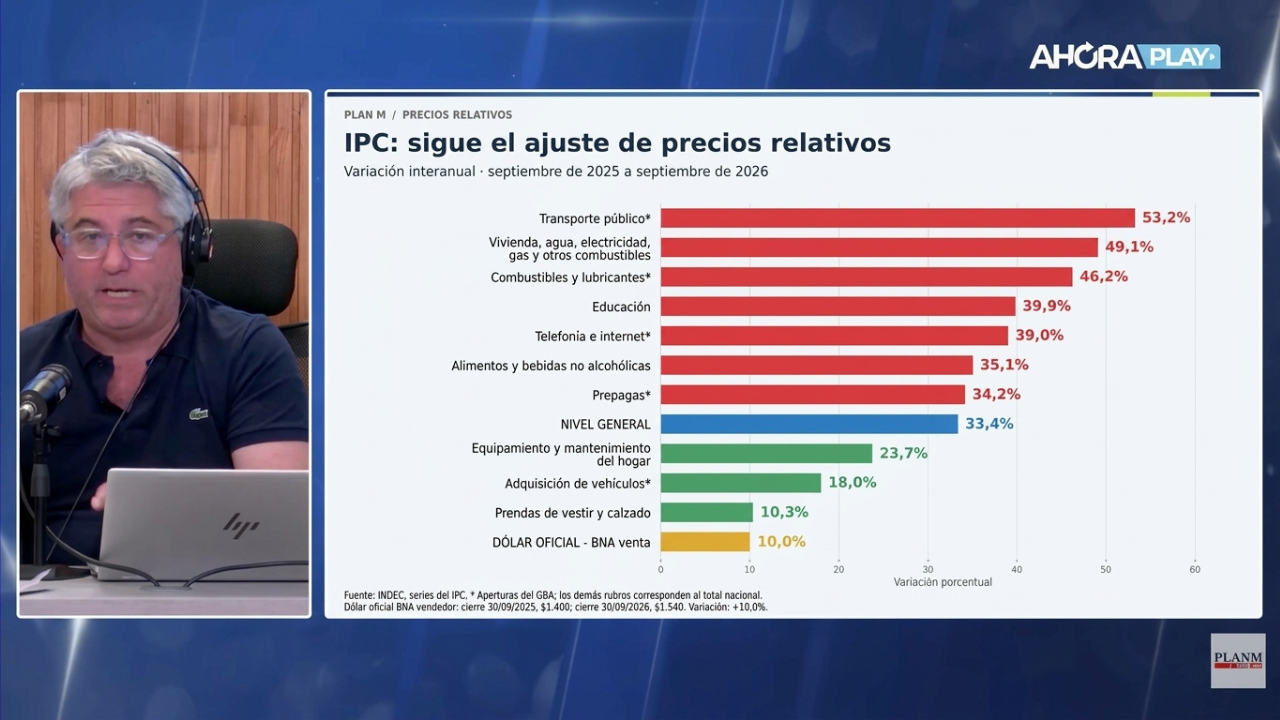
Aunque el IPC de septiembre se consolidó en el 1,9% mensual —con una inflación núcleo del 1,7%— y la tasa interanual se estabilizó en torno al 33,4%, Montenegro subrayó que el reacomodamiento de precios relativos aún no concluyó.
El “Efecto Sándwich” en el consumo de las familias
El fenómeno denominado por Montenegro como el efecto sándwich impacta de lleno en el presupuesto de los hogares. Si bien los salarios formales buscan equiparar a la inflación general, la mayor parte de los ingresos debe destinarse a cubrir gastos fijos e ineludibles: servicios públicos, medicina prepaga, colegios y comunicaciones.
Esta alteración en la canasta familiar provoca una drástica reducción del ingreso disponible para el consumo de bienes y recreación. Actualmente, el poder adquisitivo en pesos se ubica entre un 22% y 23% por debajo de los niveles registrados a principios de 2018.
De manera paradójica, la apreciación del tipo de cambio genera un incremento del salario medido en dólares (+20% a +21% en el año). Esto incentiva las compras con entrega del exterior o el turismo fuera del país, mientras el consumo interno de productos nacionales permanece paralizado por la falta de liquidez en pesos.
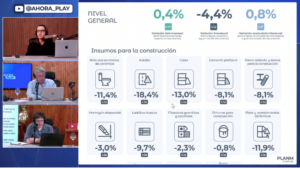
IPC: Sigue el ajuste de precios relativos. Variación Interanual septiembre 2025-2026
Alerta en la industria pyme: compresión de márgenes y empleo
La consecuencia más delicada del ajuste de precios relativos recae sobre el sector manufacturero y las pymes de bienes transables (metalmecánica, textil, calzado). Estas empresas enfrentan una pinza operativa insostenible:
- Costos en aceleración: Las tarifas de energía y costos fijos industriales sufrieron incrementos de entre el 50% y el 100% en lo que va del año, acompañados por salarios que acompañan la inflación general.
- Precios de venta estancados: Ante la caída de las ventas locales y el ingreso de productos importados, las pymes industriales solo han podido ajustar sus precios de venta entre un 10% y un 18% anual.
Durante el primer tramo del proceso, muchas firmas amortiguaron la pérdida de rentabilidad apelando a los márgenes acumulados en períodos previos. Sin embargo, al agotarse ese capital de reserva y operar con rentabilidades nulas o negativas, se inicia una etapa crítica signada por recortes de estructura y despidos, antesala de convocatorias de acreedores o cierres de plantas.
Inflacion y dólar: Acumulado 2026. Enero – septiembre 2026. 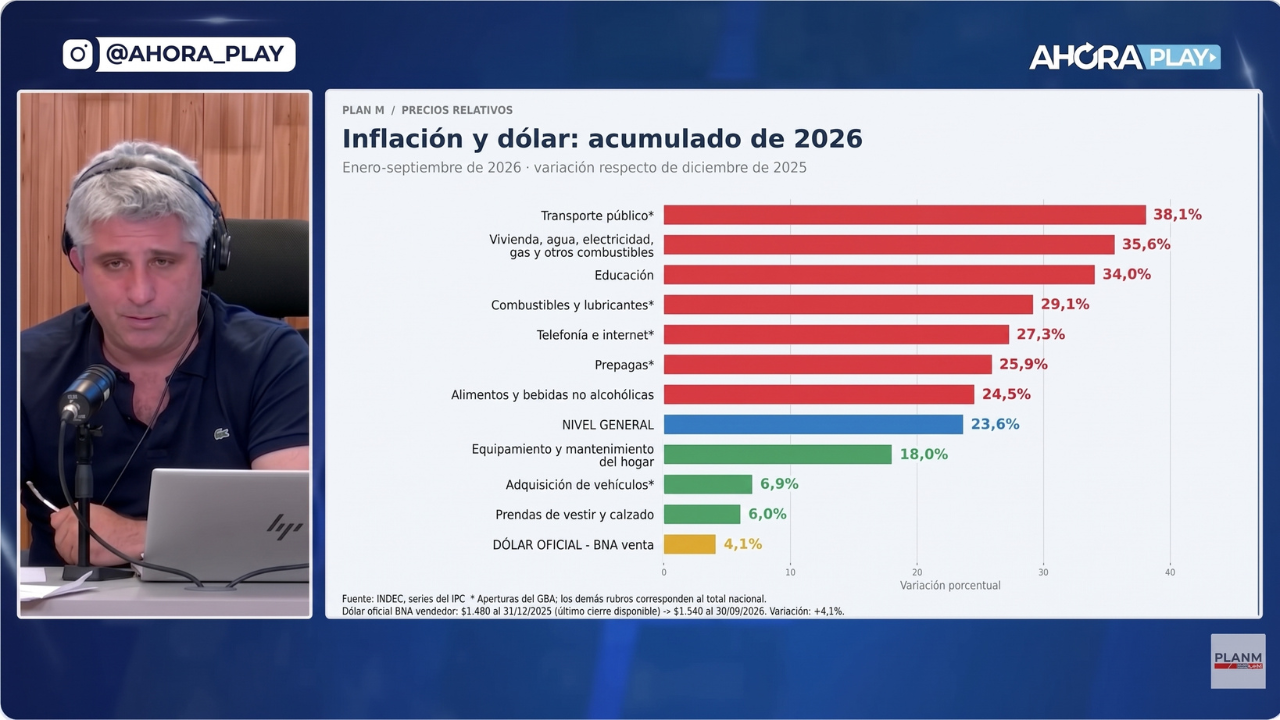
Una economía a dos velocidades y tres incógnitas clave
El diagnóstico de la mesa de Plan M enfatiza la coexistencia de dos dinámicas contrapuestas. Mientras que los sectores primarios y extractivos —como el agro (impulsado por rindes y apertura de mercados), la energía (Vaca Muerta) y la minería (beneficiadas por el RIGI y financiamiento internacional en dólares al 6% o 7%)— operan con alta competitividad, la industria urbana y el comercio sufren la pérdida de rentabilidad en dólares.
Hacia adelante, Montenegro plantea tres incógnitas centrales para la evolución macroeconómica:
-
La presión estacional de la carne
Con incrementos mensuales congelados en torno al 0,5% hasta septiembre, el consumo se encuentra en mínimos históricos. No obstante, una eventual aceleración por la demanda estacional de fin de año o precios internacionales podría tensionar la meta de converger hacia una inflación anual del 30%.
-
La sustentabilidad de la estructura pyme
Sin un salto extraordinario en los niveles de productividad general, el encarecimiento de los costos en dólares continuará comprometiendo la viabilidad de las pymes industriales que compiten con el exterior.
-
La tasa de interés y el riesgo de morosidad
Si bien la firmeza del esquema monetario aleja el peligro de una corrida o aceleración inflacionaria, la vigencia de tasas reales elevadas y rentabilidades al límite puede derivar en un aumento de la morosidad y mayores tensiones sobre la cadena de pagos.
El desafío excluyente de la política económica radica en culminar la estabilización de los precios relativos evitando una erosión irreparable sobre la capacidad productiva y el empleo urbano.
📺 Encontrá más detalles de la entrevista en nuestro canal: