
En el escenario económico argentino, la discusión sobre cómo prevenir una eventual dolarización electoral o corrida cambiaria volvió a ocupar el centro de la escena. En su habitual análisis en Ahora Play / Plan M, Maxi Montenegro desmenuzó la narrativa del Gobierno nacional en torno a la denominada “bazuca de dólares” y su contracara directa: la evolución de la tasa de interés en pesos y el nivel de actividad económica.
De los US$ 75.000 millones a los US$ 125.000 millones: la artillería oficial
La retórica oficial ha ido escalando en volumen. Como recordó Montenegro, semanas atrás el ministro de Economía, Luis Caputo, transmitía en privado a dirigentes y gobernadores un esquema de defensa compuesto por US$ 75.000 millones. Este número se desagregaba en “20.000 millones de dólares del swap con China, 20.000 millones de dólares del swap con Estados Unidos, unos 20.000 millones de dólares supuestamente de reservas de dólares propios comprados por el Banco Central… y 15.000 millones de dólares de munición de dólar futuro”.
Sin embargo, varios economistas no tardaron en cuestionar la solidez de esos cálculos. Montenegro citó las advertencias de Miguel Ángel Broda, quien señaló que la dolarización de carteras podría ser más abultada y las reservas disponibles menores a las proclamadas. Al revisar la contabilidad del Banco Central, el analista detalló que “de los 15.000 millones de dólares comprados en el año, 7.000 millones se usaron para pagar vencimientos de deuda”, mientras que el resto de la liquidez incluye encajes de depósitos privados en dólares.
Pese a los reparos técnicos, el discurso del Poder Ejecutivo dio un salto cuantitativo. “El Presidente sale a decir que la bazuca es de 125.000 millones de dólares”, apuntó Montenegro, observando con ironía la velocidad de los anuncios: “Uno tiene la impresión de que el Gobierno está todo el tiempo describiendo con frases grandilocuentes cómo va a enfrentar la corrida cambiaria… y si la semana que viene son 200.000 millones de dólares, mejor todavía”.
La incógnita de la tasa de interés y el fantasma del apretón monetario
Detrás de la exhibición de dólares potenciales, Montenegro planteó la principal incógnita que inquieta al sistema financiero: la dinámica de la tasa de interés en pesos. Apoyándose en el análisis publicado en X por el usuario “Juancito Nieve”, Montenegro contrapuso la “bazuca” oficial frente a una base monetaria equivalente a unos US$ 30.000 millones.
La pregunta de fondo es si el equipo económico, para contener una corrida, recurrirá nuevamente a la receta tradicional. “¿Están dispuestos a seguir con esta política monetaria y eventualmente el año que viene, como el año pasado, estallar la tasa de interés?”, cuestionó Montenegro. En esa línea, advirtió que las propias señales oficiales inducen a que el mercado anticipe un ajuste: “La expectativa es que si desde el propio Gobierno hacen que se descuente una dolarización monstruosa, la forma de responder va a ser un apretón monetario adicional y la tasa va a volar”.
Actualmente, las entidades bancarias conviven con una brecha considerable: mientras pagan tasas reales negativas por plazos fijos de entre 17% y 18%, cobran tasas nominales anuales (TNA) de 60% a 65% para créditos (con un costo financiero total en torno al 100%), frente a una inflación proyectada a 12 meses de entre 22% y 23%. Para los bancos, operar con tasas activas fuertemente positivas en términos reales es una conducta racional en un contexto donde el propio Gobierno amaga con llevar la tasa a niveles muy superiores para defender la cotización del dólar.
El mensaje a la política y la brecha con la economía real
En el tramo político de su exposición, Montenegro reveló el mensaje que transmite la conducción económica hacia la tropa propia: “A todos Caputo les dice: ‘Aguanten, el plan es así, no va a haber modificaciones sustanciales… la verdadera mejora económica o un crecimiento más fuerte de todos los sectores solo se puede dar en 2028 si Milei es reelegido y se reconstituye la confianza'”.
Esta postura ultra conservadora choca de frente con las propuestas de economistas como Alberto Ades o Martín Redrado, quienes sugieren flexibilizar los encajes bancarios y bajar tasas activas para inyectar crédito y reanimar la producción.
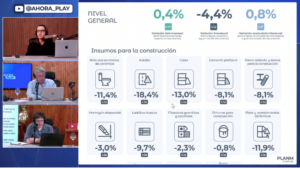
Como conclusión, Montenegro sintetizó la paradoja que atraviesa la política económica actual: “Al único que le preocupa lo que pase con el dólar es al Gobierno; todo el resto de la profesión está preocupado por el nivel de actividad, el empleo, la industria, la construcción y el comercio”. Al priorizar el blindaje cambiario por sobre el consumo interno y la inversión, la administración nacional asume el riesgo de postergar la recuperación de la economía real a cambio de erigir una muralla financiera de efectividad aún incierta.
📺 Encontrá más detalles de la entrevista en nuestro canal: