
El debate sobre si la economía argentina atraviesa un proceso genuino de estabilización o si se encamina hacia un clásico atraso cambiario volvió al centro de la escena en el análisis de Maxi Montenegro en Ahora Play / Plan M. La prioridad número uno del gobierno de Javier Milei sigue siendo la desinflación, logrando ingresar en un régimen inflacionario en torno al 30% anual (cercano al 1,8% o 2% mensual). Sin embargo, la persistente inflación en dólares en Argentina plantea dudas tanto en Wall Street como entre los ahorristas locales sobre la sustentabilidad del esquema macroeconómico.
Un régimen de precios dispares y el efecto “sándwich”
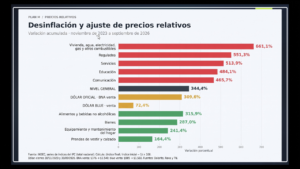
Durante los primeros nueve meses del año, la inflación acumuló un 24%, pero el comportamiento de los precios estuvo lejos de ser homogéneo. Por un lado, las tarifas de servicios públicos y privados sufrieron incrementos cercanos al 40%, a pesar de que el Ejecutivo mantuvo parte de los subsidios energéticos por pragmatismo político, registrando un alza real del 29% al 30% en dicha partida. Por el otro lado, los bienes transables vinculados a la industria y expuestos a la competencia importada (como prendas de vestir, calzado y automóviles) mostraron subas de solo entre 6% y 7% en el mismo período.
En este contexto, el tipo de cambio oficial apenas subió un 4% en el año, amortiguado por un superávit comercial histórico que superó los 21.000 millones de dólares en nueve meses —con proyecciones anuales superiores a los 25.000 millones— gracias al empuje del sector agropecuario, la minería y Vaca Muerta. Esta dinámica genera un efecto “sándwich” sobre las familias: aunque los salarios intentan empatar a la inflación general, el ingreso disponible real se contrae al destinar una porción sustancialmente mayor de los ingresos al pago de servicios. Como consecuencia, el consumo masivo y la venta de bienes durables se mantienen profundamente planchados.
Compresión de márgenes empresariales y costos en divisas
El impacto de la inflación en dólares también se siente con fuerza en la rentabilidad de las empresas. Aquellos sectores expuestos a la competencia externa observan cómo sus costos energéticos y salariales aumentan mientras sus precios de venta permanecen frenados por la falta de demanda.
El sector de la construcción y el mercado inmobiliario reflejan con claridad esta distorsión. Mientras que el Índice de Costo de la Construcción acumuló una suba del 23,9% en nueve meses con un dólar casi fijo, el valor de los inmuebles publicado en portales como ZonaProp apenas avanzó un 1,4% en dólares. Un descalce similar ocurre en el mercado automotor, donde los vehículos aumentaron un 18% en los últimos doce meses frente a un incremento del dólar del 10%, encareciendo el acceso en divisas para quienes poseen dólares atesorados.
La tesis oficial: ¿Por qué esta vez sí sería diferente?
Citando la clásica obra de Carmen Reinhart y Kenneth Rogoff sobre crisis financieras (This Time is Different), Maxi Montenegro remarcó que los gobiernos suelen argumentar que sus innovaciones institucionales o macroeconómicas los vuelven inmunes a los colapsos del pasado. En el caso actual, el ministro de Economía, Luis Caputo, y el presidente Javier Milei sostienen sólidos argumentos para afirmar que el escenario es inédito: la economía cuenta con superávit fiscal, superávit gemelos, cuenta corriente equilibrada y exportaciones en récords históricos.
Sin embargo, Montenegro advirtió que el problema radica en que Wall Street y los propios argentinos aún actúan con desconfianza. Con un Riesgo País oscilando entre los 680 y 700 puntos básicos —muy lejos de los 300 o 400 puntos que imaginaba el Gobierno—, el acceso a los mercados de capitales permanece cerrado para refinanciar los vencimientos de deuda de 2027. A la vez, la fuga y el atesoramiento continúan: los argentinos siguen comprando cerca de 1.700 millones de dólares mensuales para ahorro y gastos con tarjeta en el exterior en lugar de volcar sus divisas al circuito productivo. Sin ese ingreso de capitales ni la exteriorización masiva de ahorros, la economía carece del combustible necesario en pesos y dólares para traccionar la actividad y el empleo.
La advertencia sobre la “bazuca” y el apretón monetario
En el análisis, se destacó un informe del economista Amílcar Collante sobre la estrategia del Gobierno para enfrentar una eventual corrida en 2027 mediante la exhibición de una “bazuca de dólares”. Según Collante, el anuncio de que se responderá a la dolarización con un severo apretón monetario envía señales de que las tasas de interés continuarían en niveles marcadamente positivos (con tasas nominales del 60% al 65% y costos financieros totales cercanos al 100% anual frente a una inflación proyectada significativamente menor).
Collante enfatiza que el escenario macroeconómico actual difiere sustancialmente de períodos de recuperación previos. Entre mayo de 2025 y la actualidad se han perdido más de 160.000 puestos de trabajo asalariados privados registrados, las empresas han agotado su colchón de rentabilidad y la morosidad crediticia se encuentra en niveles elevados. Aplicar un apretón monetario prolongado sobre una economía golpeada entraña el riesgo de sofocar la escasa demanda de crédito y profundizar la contracción.
Por qué otro apretón monetario en 2027 sería más costoso que en 2025
Conclusión: Estabilidad garantizada pero sin boom de consumo
Frente a este dilema, Maxi Montenegro concluye que el Gobierno se encuentra resignado y con “el casco puesto”, decidido a defender la estabilidad del tipo de cambio y la desinflación cueste lo que cueste de cara al escenario electoral. Dado que los agentes económicos perciben que los precios relativos actuales no son definitivos, la inversión privada y las decisiones de consumo de largo plazo continúan postergándose. La apuesta oficial parece concentrarse en garantizar la paz cambiaria, aceptando que la economía no ofrecerá un boom de actividad que traccione votos por sí mismo, y dejando la verificación definitiva de si “esta vez es diferente” postergada para después del turno electoral.
📺 Encontrá más detalles de la entrevista en nuestro canal: